
上市公司风险承担水平、盈余波动性(1997-2025)
数据简介
数据参照何瑛、于文蕾、杨棉之《CEO 复合型职业经历、企业风险承担与企业价值》一文的企业风险承担度量方法,以经行业调整后总资产收益率 Adj_Roa 的波动程度衡量风险承担:企业盈利波动越大,说明经营收益不确定性越高、风险承担水平越高。
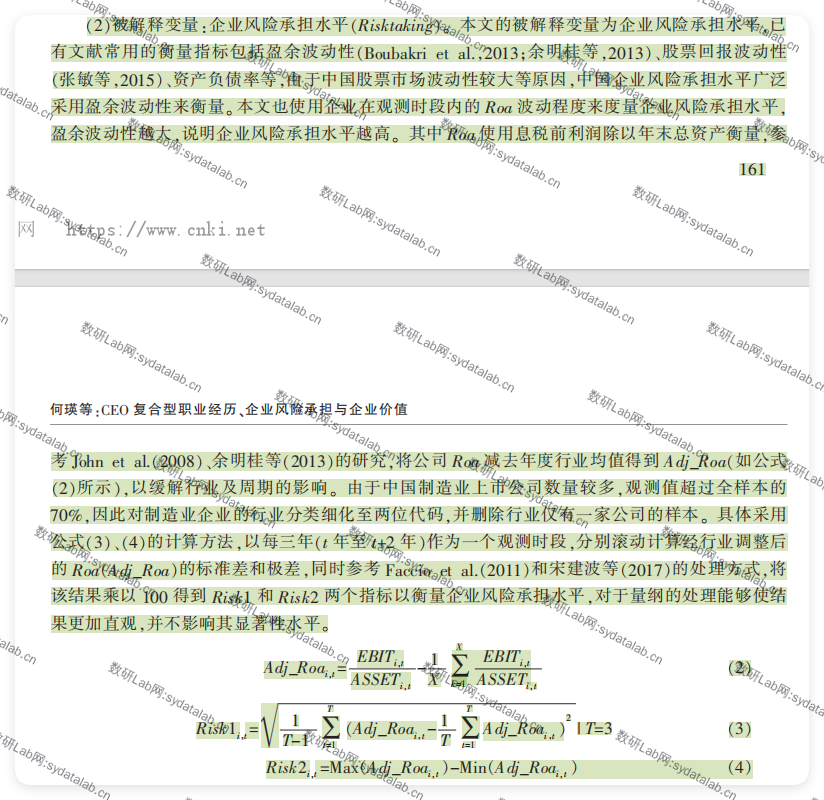
基础盈利指标:
Roa=息税前利润 / 年末总资产;
消除行业周期干扰:每年分行业计算 Roa 均值,用公司当年 Roa 减去行业年度均值得到行业调整后 Roa(ADJ_Roa);
滚动窗口期测算波动:文献基准采用3 年滚动窗口 (t~t+2),稳健性补充5 年滚动窗口 (t-2~t+2),分别计算窗口内 ADJ_Roa 标准差、极差,形成 4 组风险承担代理变量:
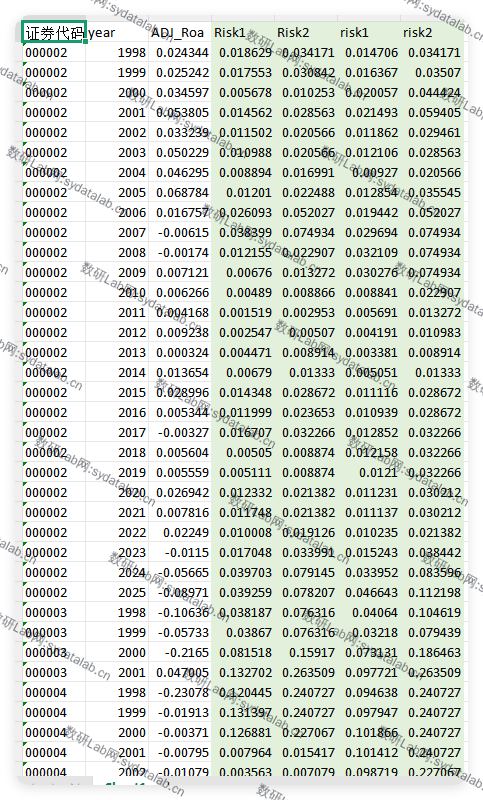
Risk1:3 年滚动窗口内,经行业调整后 ROA 的标准差
Risk2:3 年滚动窗口内,经行业调整后 ROA 的极差
risk1:5 年滚动窗口内,经行业调整后 ROA 的标准差
risk2:5 年滚动窗口内,经行业调整后 ROA 的极差
数据示例
参考文献
[1]何瑛,于文蕾,杨棉之.CEO复合型职业经历,企业风险承担与企业价值[J].中国工业经济, 2019(9):19.DOI:CNKI:SUN:GGYY.0.2019-09-010.