
上市公司“漂绿”数据(2009-2024)
数据简介
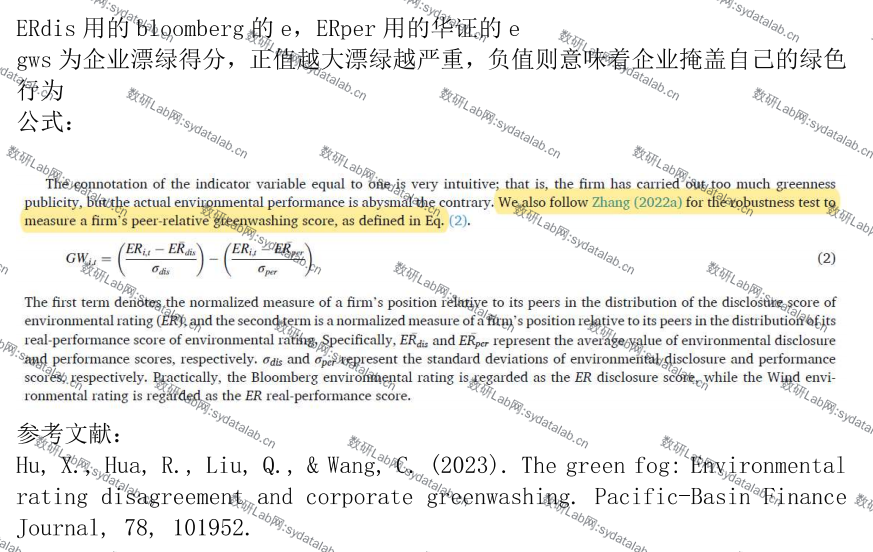
企业“漂绿”行为反映了其在可持续发展事务中信息披露与实际行动之间的脱节,是衡量企业ESG实践可信度的重要视角。当企业在ESG相关信息披露层面表现出积极姿态,而实际ESG绩效并未实现实质性提升时,其倾向于借助信息优势塑造环保形象,从而呈现出一定程度的“漂绿”倾向。现有研究普遍采用“ESG披露—ESG表现偏离”的思路对此进行量化,Yu等(2020)和Zhang(2022)等学者在该方向进行了有益探索,其核心做法是分别测度企业的ESG信息披露水平与实际ESG表现,并在同行业内进行标准化处理以提升横向可比性。其中,信息披露水平通常基于Bloomberg ESG Disclosure Score予以评估,而实际ESG表现则借鉴第三方ESG评价体系加以测定。在此基础上,通过计算标准化后的披露水平与标准化后的实际表现之间的差值,构建企业“漂绿”程度的代理指标。该差值越大,表明企业在信息披露层面的相对优势越突出,而实际绩效的相对改善越滞后,亦即“言行不一”的程度越高。本文遵循Hu等(2023)的研究思路,聚焦于ESG体系中的环境维度(E得分),对中国上市公司的“漂绿”程度进行测算,形成公司-年度层面的面板数据结构。该数据能够从相对偏离的视角,有效捕捉企业在环境信息披露与实际环境治理成效之间的落差,为后续关于企业绿色行为真实性、资本市场对ESG信息的定价以及外部治理机制的有效性等研究提供基础数据支撑。测算说明如下:
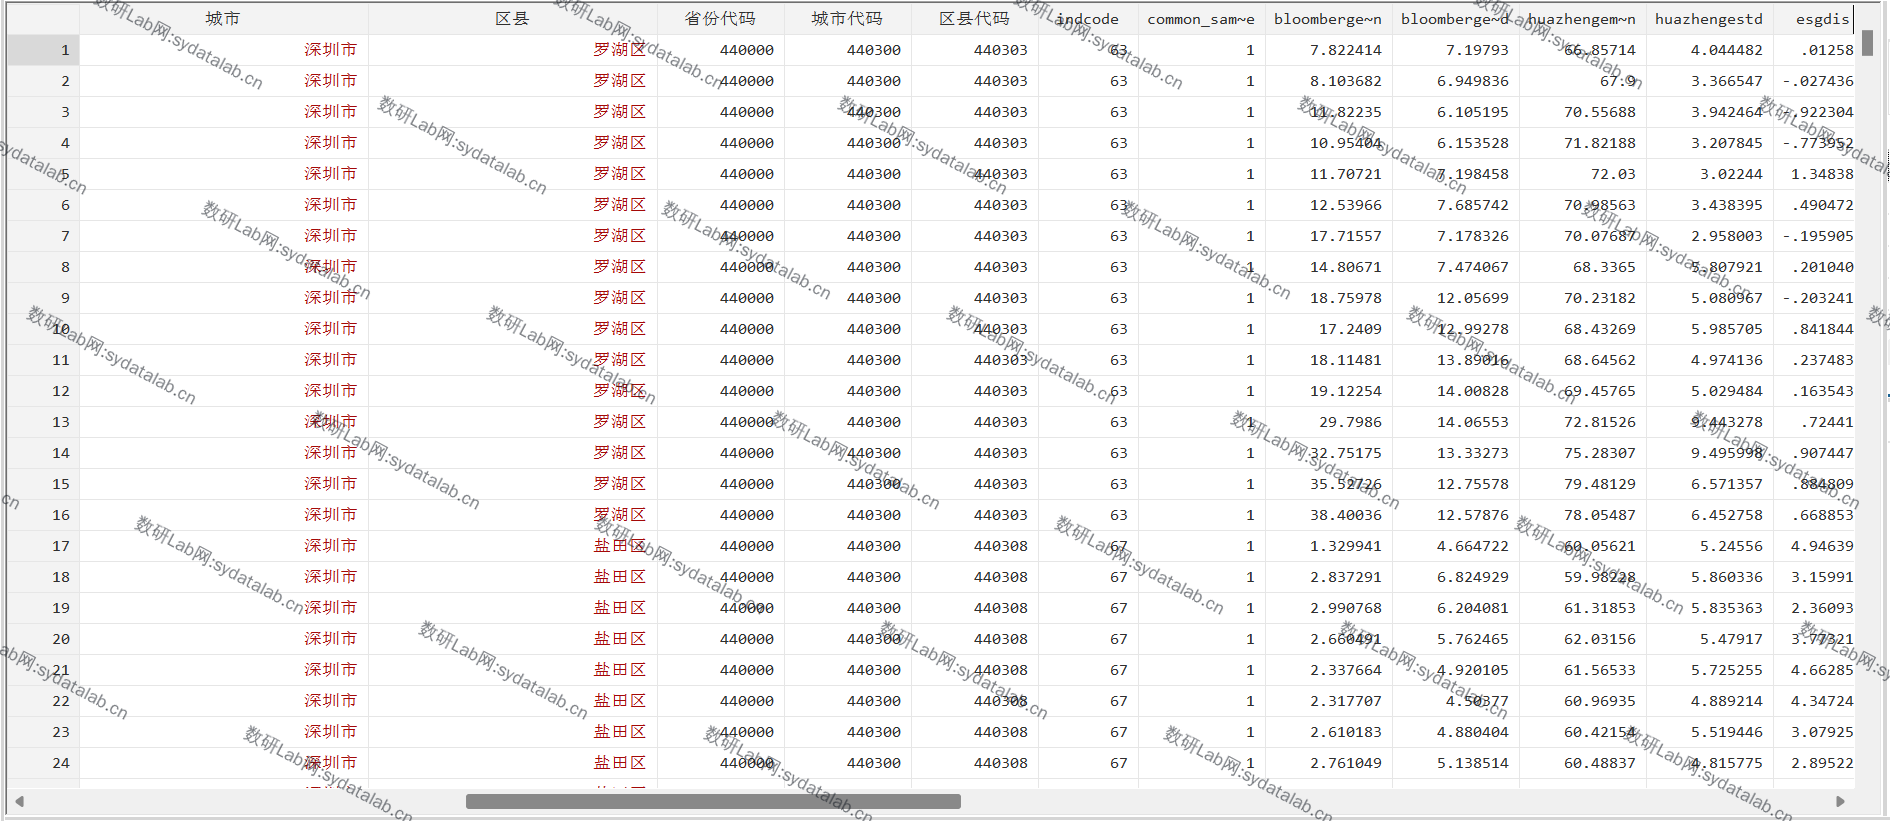
数据示例
A股上市公司、18692样本量、2009-2024
参考文献
[1]HU X, HUA R, LIU Q, et al. The green fog: Environmental rating disagreement and corporate greenwashing[J]. Pacific-Basin Finance Journal, 2023, 78: 101952.