1994-2026特质波动率、特质风险(五因子、三因子)
数据简介
本数据为中国A股上市公司特质波动率(Idiosyncratic Volatility, IVOL)测算结果,基于上市公司日度个股收益率、无风险利率以及Fama-French三因子和五因子日度因子数据计算得到。样本覆盖时间范围为1994年1月至2026年6月,涵盖中国A股上市公司长期月度特质风险指标。
为确保季度数据的完整性和可比性,虽然原始因子数据已更新至2026年7月,但最终测算结果统一截止至2026年6月30日(即2026年第2季度末)。
本数据的测算方法参考赵胜民、刘笑天(2017)《公司特质风险、估值水平与股票收益——基于分位数Fama-MacBeth回归模型的实证分析》中对公司特质风险的度量方法。具体而言,利用上市公司每个月内的日收益率数据,与同期Fama-French因子日度数据进行时间序列回归,将回归残差项的标准差作为公司当月特质波动率指标,以衡量股票收益中无法由系统性风险因素解释的个体风险水平。
为提高指标稳健性,本数据分别基于Fama-French三因子模型和五因子模型进行测算:
IVOL_FF3(三因子模型特质波动率):基于市场因子(MKT)、规模因子(SMB)和价值因子(HML)进行风险调整后得到的特质波动率;
IVOL_FF5(五因子模型特质波动率):在三因子模型基础上进一步加入盈利能力因子(RMW)和投资因子(CMA),得到更全面风险控制后的特质波动率。
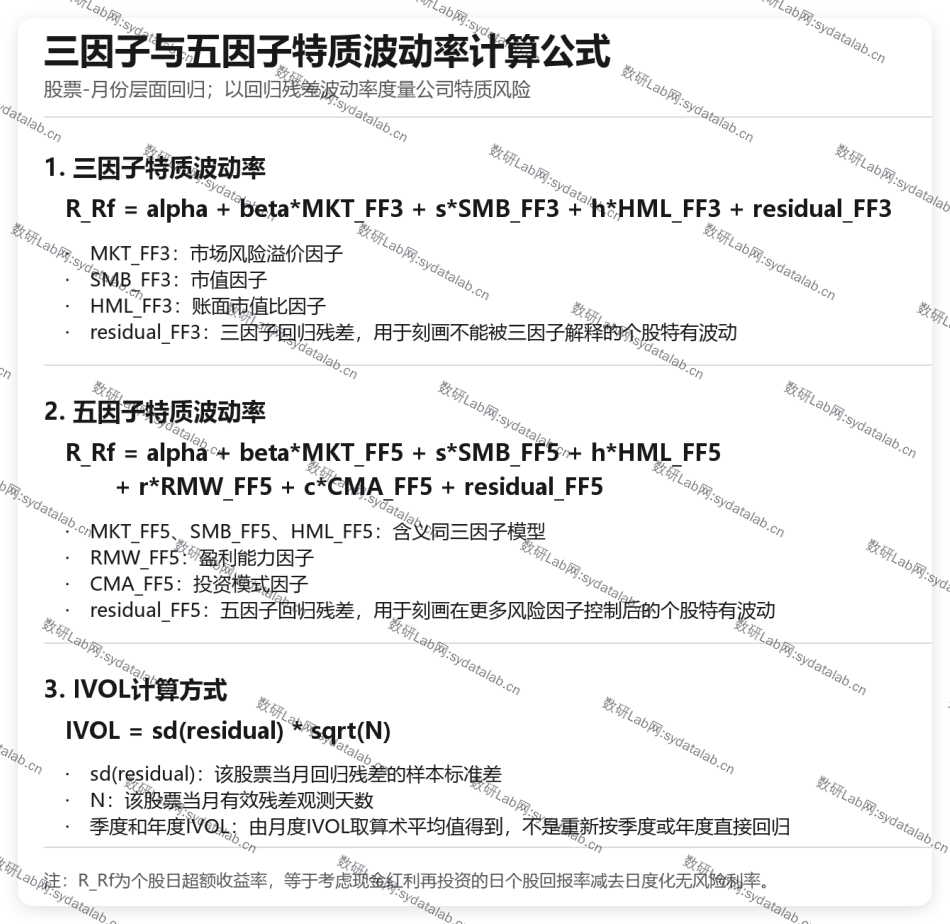
通过两种模型的对比测算,可以从不同风险调整维度刻画上市公司个体层面的非系统性风险特征,为股票收益预测、资产定价、风险管理以及公司金融相关研究提供可靠的数据支持。
数据内容包括:
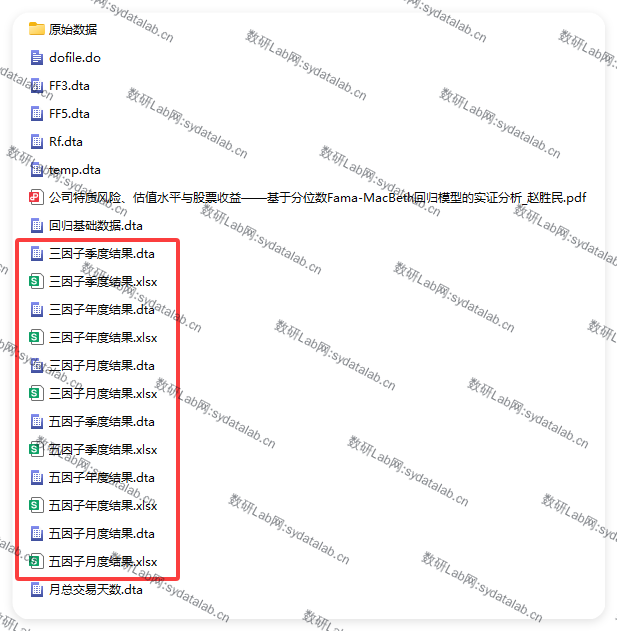
原始数据文件(个股收益率、因子数据等基础数据);
特质波动率测算程序代码;
最终整理后的上市公司特质波动率结果数据。
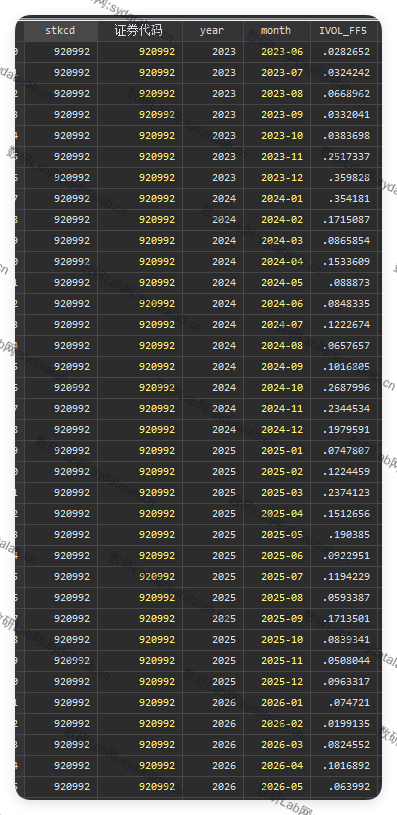
数据示例