
上市公司债务违约风险Z-Score模型(2000-2023)
数据简介
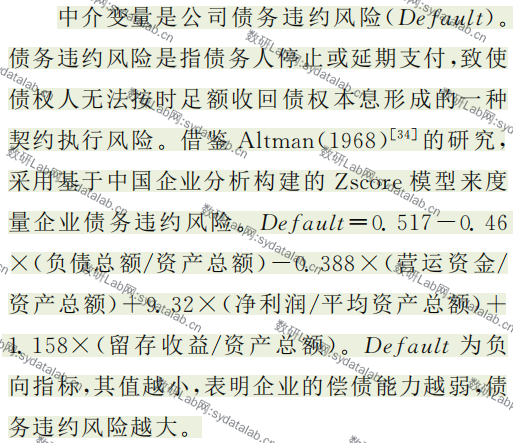
债务违约风险Zscore=0.517-0.46*(负债合计/资产总计)+9.32*(净利润/资产总计)+0.388*(营运资本/资产总计)+1.158*((盈余公积+未分配利润)/资产总计)。其中,营运资本=流动资产-流动负债
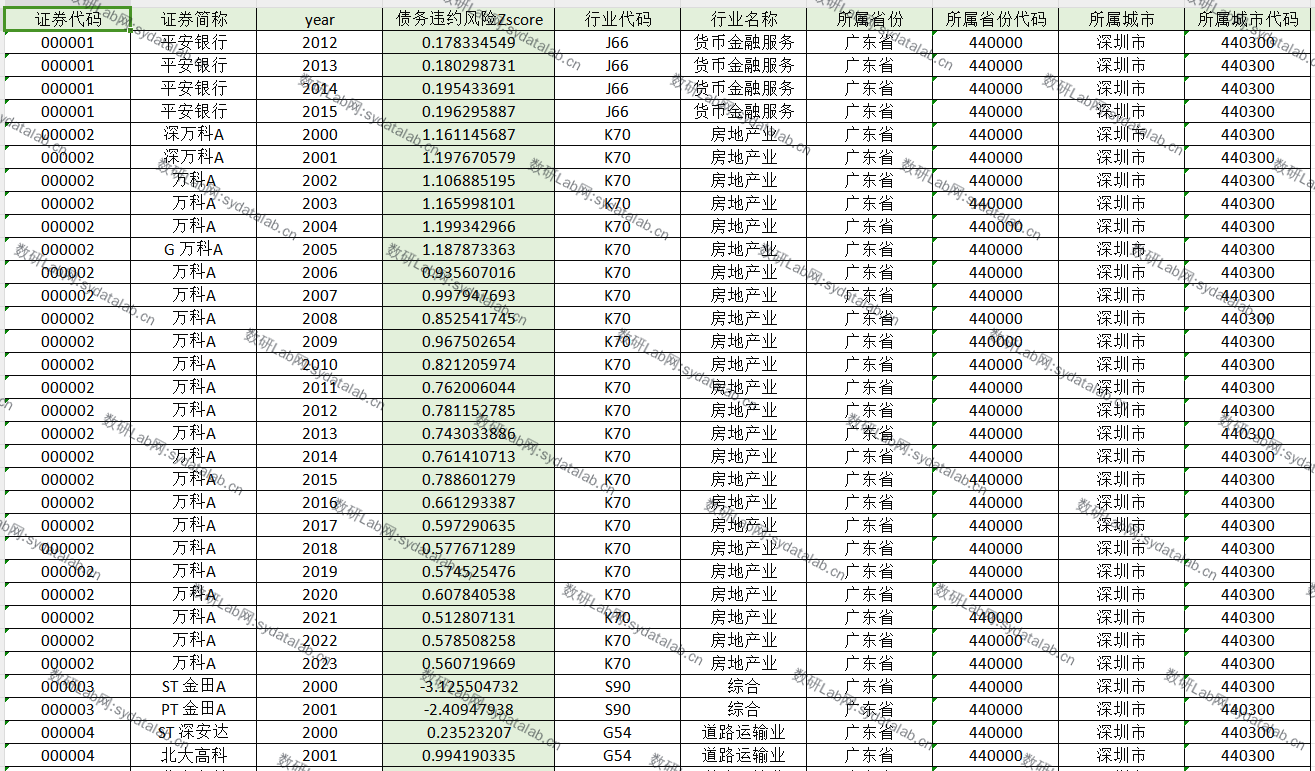
数据示例
5507上市企业、2000-2023、61634观测值
参考文献
[1] 李世辉,卿水娟,贺勇.影子银行发展规模对审计费用的影响-基于公司债务违约风险的中介效应检验[J].现代财经(天津财经大学学报),2021,41(10):3-23.
[2] 吴育辉,唐浩博.风险信息披露能预测债券违约风险吗?-来自债券募集说明书的经验证据[J].财务研究,2021(05):15-28.
[3] 董小红,周雅茹,戴德明.或有事项信息披露影响企业违约风险吗?[J].现代财经(天津财经大学学报),2020,40(11):37-52.
[4] 冯丽艳,肖翔,赵天骄.企业社会责任与债务违约风险-基于ISO26000社会责任指南的原则和实践的分析[J].财经理论与实践,2016,37(04):56-64.
数据来源:国泰安数据库(CSMAR)