
上市公司-企业价值链升级(2000-2023)
数据简介
上市公司的价值链升级数据对于财经分析、市场研究、投资决策等多个领域都具有重要的应用价值。这些数据通常涵盖了从原材料采购、生产制造、市场营销到客户服务等各个环节的优化与创新情况,能够反映企业通过技术创新、管理改进、品牌建设等手段提升产品和服务附加值的过程。对于上市公司而言,成功的价值链升级可以增强市场竞争力和盈利能力,提高效率,降低成本,开拓高端市场,并可能实现从传统制造向智能制造、绿色制造的转型。这样的转型有助于推动企业的长期可持续发展,并在资本市场上增强投资者信心,提升公司形象和价值。
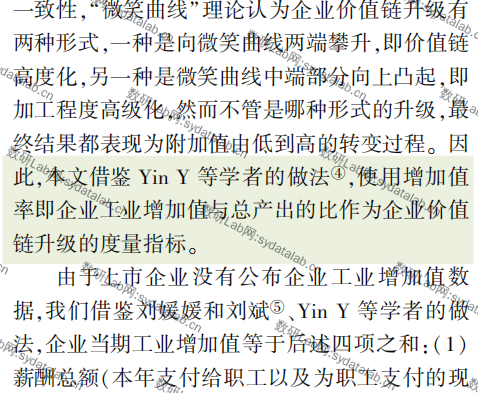
计算方法:当期工业增加值=(支付给职工以及为职工支付的现金+应付职工薪酬)+(净利润-营业外收入-投资收益-公允价值变动收益-汇兑收益+营业外支出+资产减值损失)+(营业税金及附加+所得税费用-返还税费)+应付利息;增加值率=增加值/(增加值+购买商品接受劳务支付的现金)
数据范围
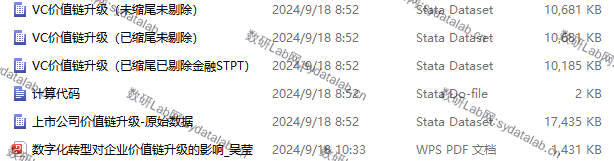
上市公司层面、2000-2023、61747条观测值
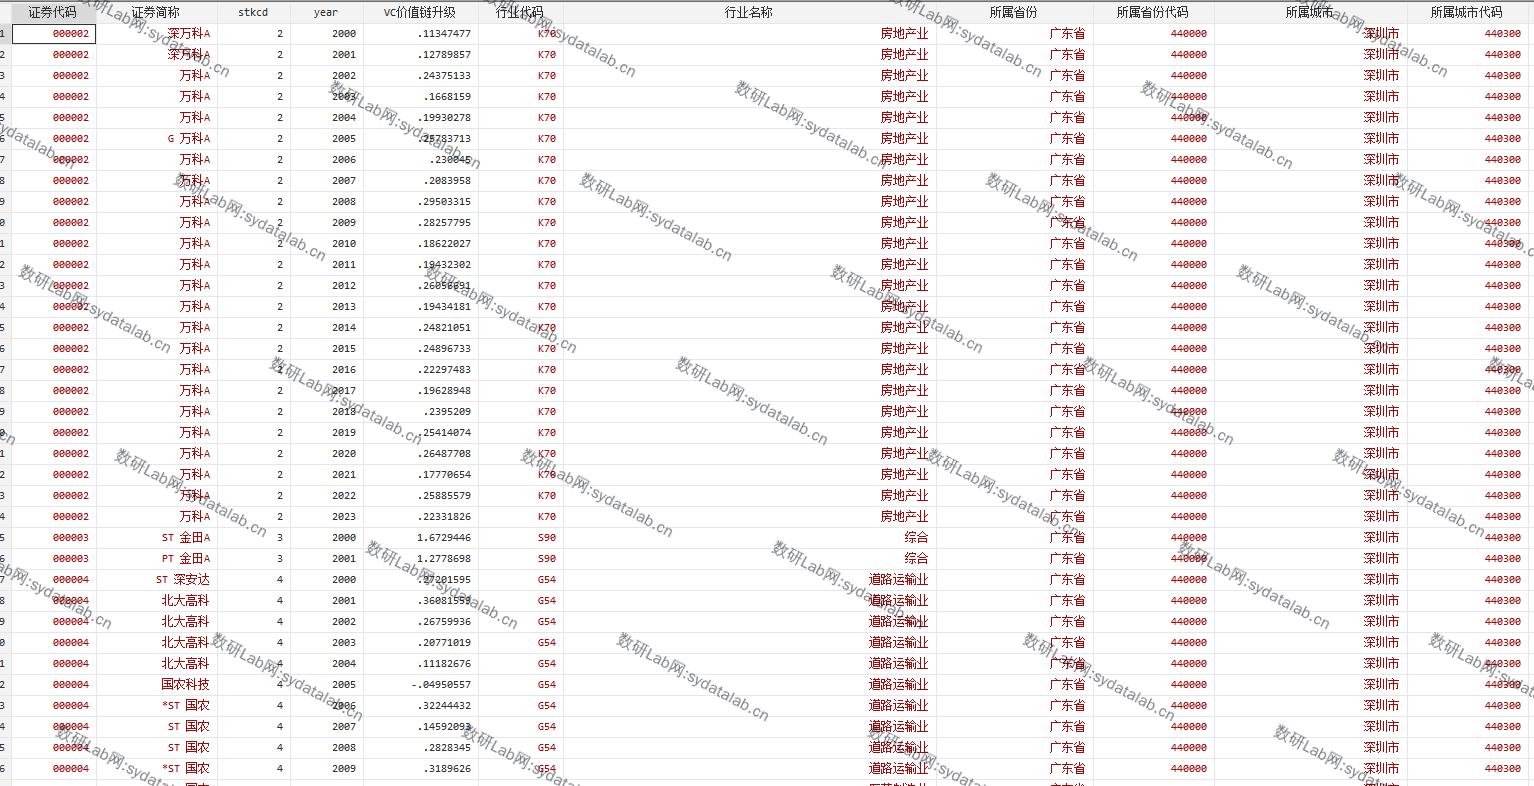
所含指标:证券代码、证券简称、stkcd、year、VC价值链升级、行业代码、行业名称、所属省份、所属省份代码、所属城市、所属城市代码、投资收益、汇兑收益、公允价值变动收益、资产减值损失、营业外收入、营业外支出、净利润、购买商品接受劳务支付的现金、应付利息(年末)、收到的税费返还、税金及附加、所得税费用、应付职工薪酬(期末减期初)、支付给职工以及为职工支付的现金
数据示例
参考文献
[1] 吴莹.数字化转型对企业价值链升级的影响[J].湖南科技大学学报(社会科学版),2022,25(05):97-103.DOI:10.13582/j.cnki.1672-7835.2022.05.012.