
上市公司-会计信息可比性Stata测算(2007-2023年)+计算dofile
数据简介:
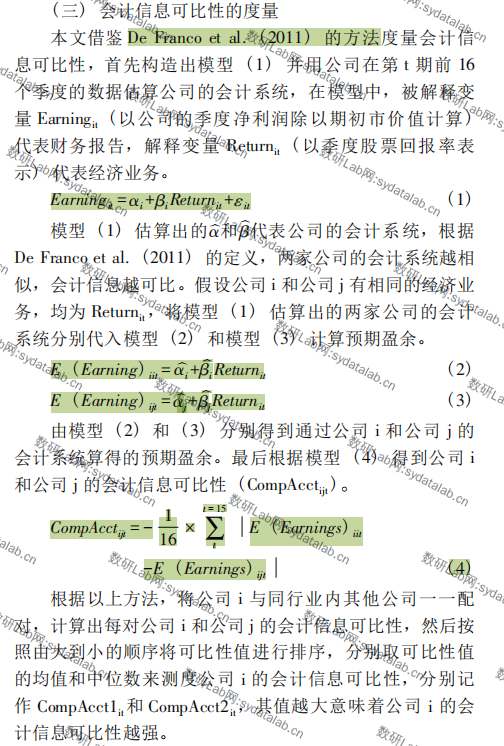
根据张霁若(2017年)《会计研究》中的研究,构建了一个模型(1)来测量公司会计信息的可比性。在这个模型中,使用公司在前16个季度的数据来估计其会计系统。模型中,被解释变量 "Earning" 代表财务报告,是指公司的季度净利润除以期初市值。解释变量 "Return" 代表经济业务,以季度股票回报率表示。通过构建两个指标,将公司 i 与同行业内其他公司逐一配对,并计算每对公司i和公司j的会计信息可比性。然后,按照这些可比性值从大到小排序,分别计算均值和中位数来测度公司i的会计信息可比性。分别称为CompAcct1和CompAcct2,数值越大表示公司 i 的会计信息可比性越强。具体见下图。
数据范围:
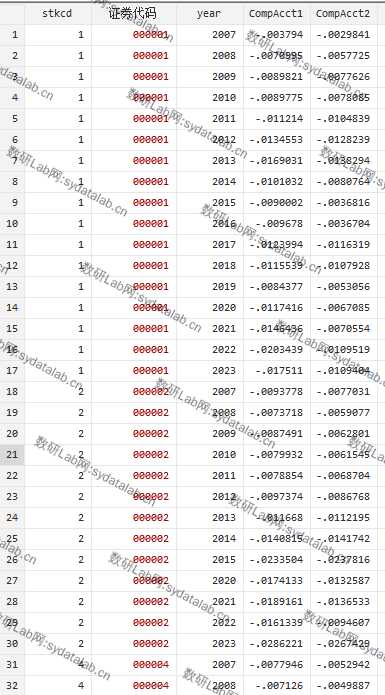
3900+上市企业、2007-2023
数据示例:
参考文献:
[1]张霁若. CEO 变更对会计信息可比性的影响研究[J]. 会计研究, 2017 (11): 52-57.