
上市公司-股价同步性SYN数据(2000-2024)
数据简介
在研究公司股价同步性时,可以参考朱红军等(2007)、王亚平等(2009)、伊志宏等(2018)等学者的研究方法,构建以下三个关键指标:
Ri:表示第t个交易日公司i的收益率。
Rm:表示第t个交易日的市场收益率。
Rl:表示公司i在第t年第w周所在行业(剔除公司i后)其他公司流通市值加权平均收益率。
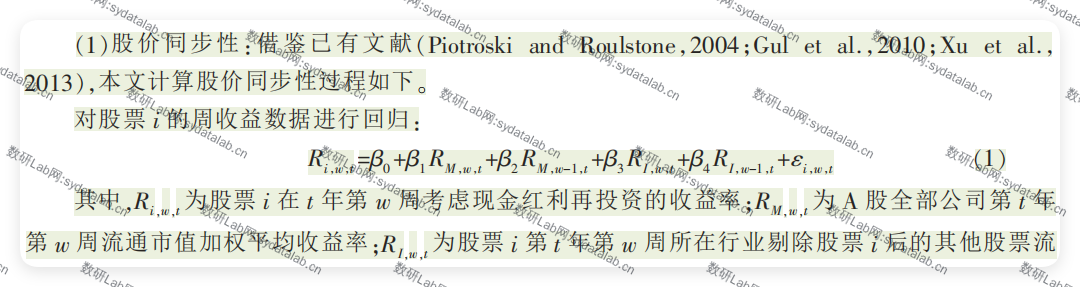
基于以上指标,分别建立以下三个回归方程并进行回归分析:
(1)模型一:以Ri为因变量,Rm为自变量。
(2)模型二:以Ri为因变量,Rm和Rl为自变量。
(3)模型三:以Ri为因变量,Rm、Rm的t-1期、Rl、Rl的t-1期为自变量。
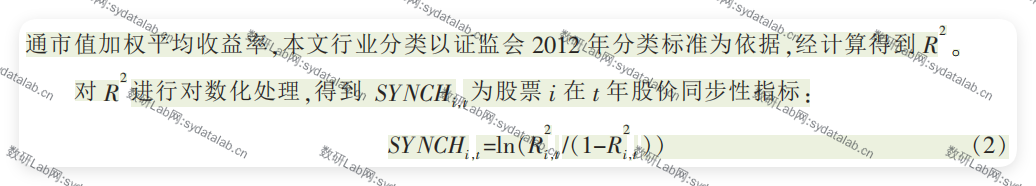
回归完成后,分别计算三个模型的拟合优度R²。为了更直观地衡量公司股价同步性,进一步计算SYN值,公式为:
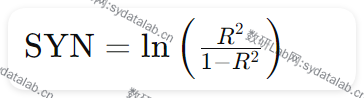
其中,R²与SYN值越大,表明公司股价的同步性越高。具体地,模型一的R²和SYN值分别记为R²₁和SYN₁;模型二的R²和SYN值分别记为R²₂和SYN₂;模型三的R²和SYN值分别记为R²₃和SYN₃。通过对比这三个模型的R²和SYN值,可以更全面地评估公司股价同步性的程度。
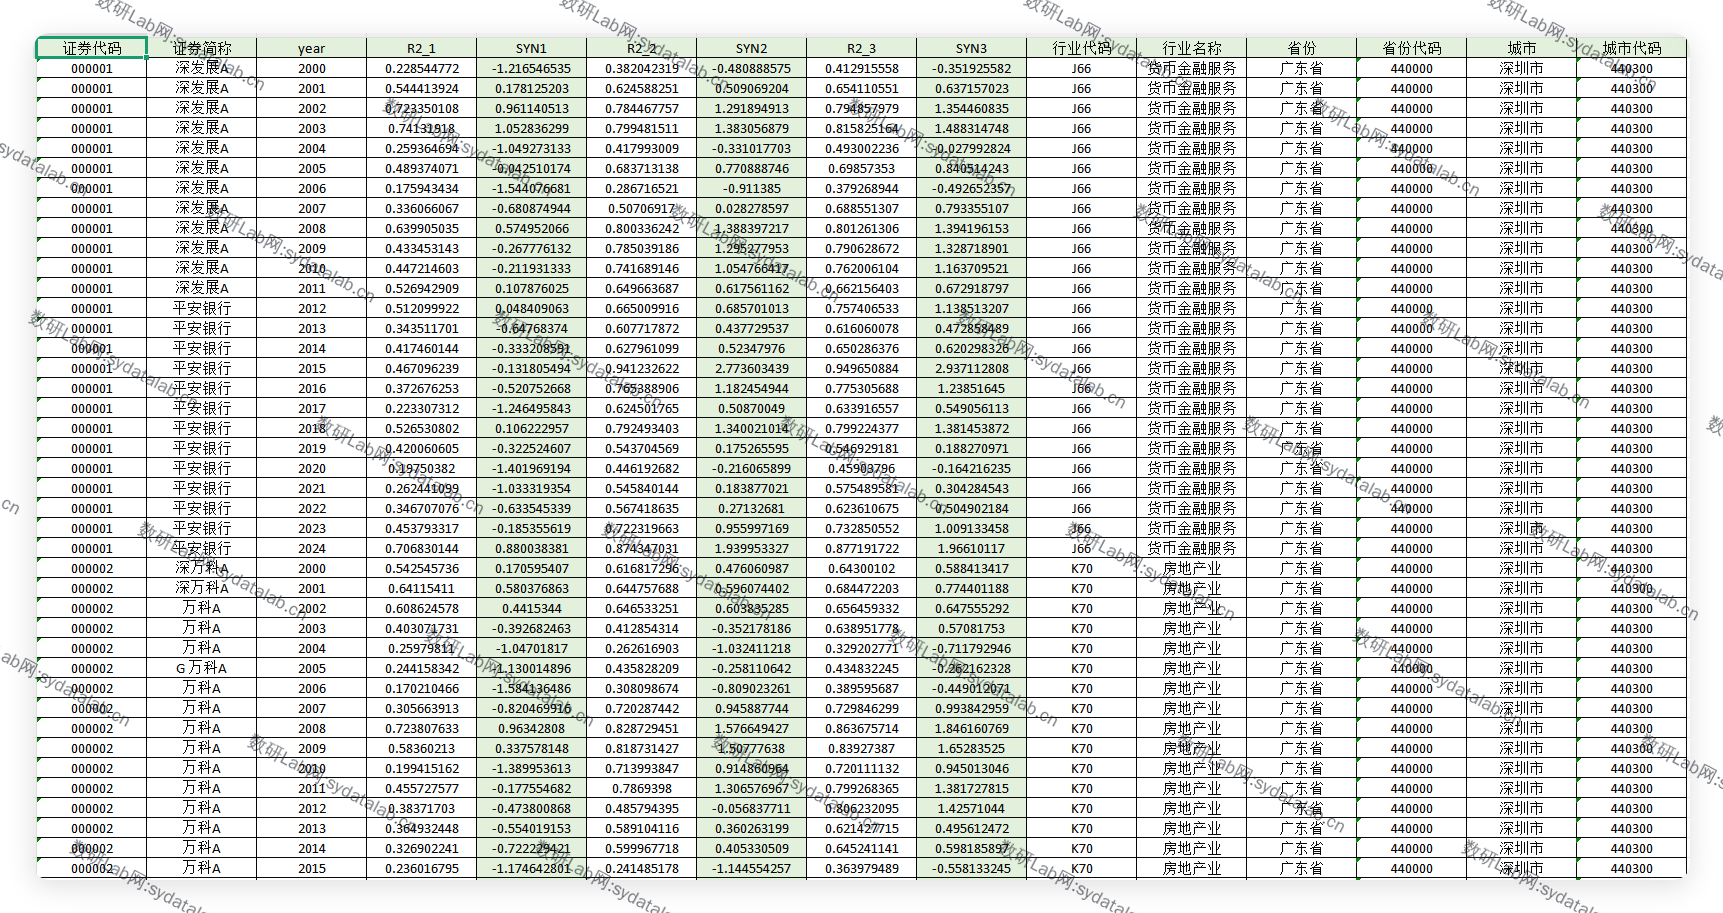
数据示例
5571上市企业、2000-2024、6W+样本观测值
数据来源:国泰安(CSMAR)、锐思(RESSET)