
上市公司-股价波动性VAR数据(2000-2025)
数据简介
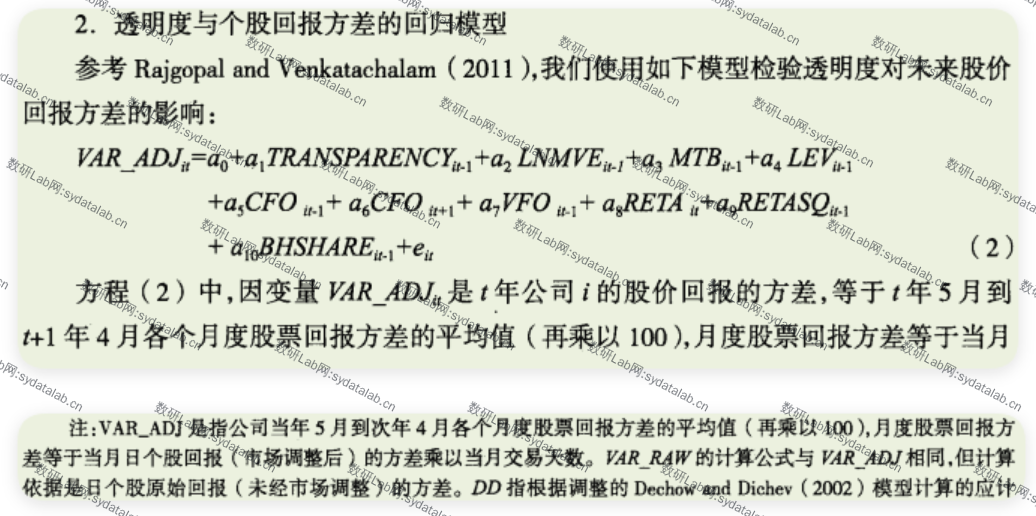
参考辛清泉(2014)文章,计算未调整波动性指标及市场调整后的波动性指标。
(1)VAR_RAW(未调整波动性指标)
VAR-RAW是的计算公式与VAR-ADJ相同,但计算依据是日个股原始回报(未经市场调整)的方差,可以用作稳健性检验。VAR-RAW越大,股价波动性越大
(2)VAR_ADJ(市场调整后的波动性指标)
VAR-ADJ是t年公司i的股价回报的方差,等于t年5月到t+1年4月各个月度股票回报方差的平均值(再乘以100),月度股票回报方差等于当月日个股回报(市场调整后)的方差乘以当月交易天数。VAR-ADJ越大,股价波动性越大
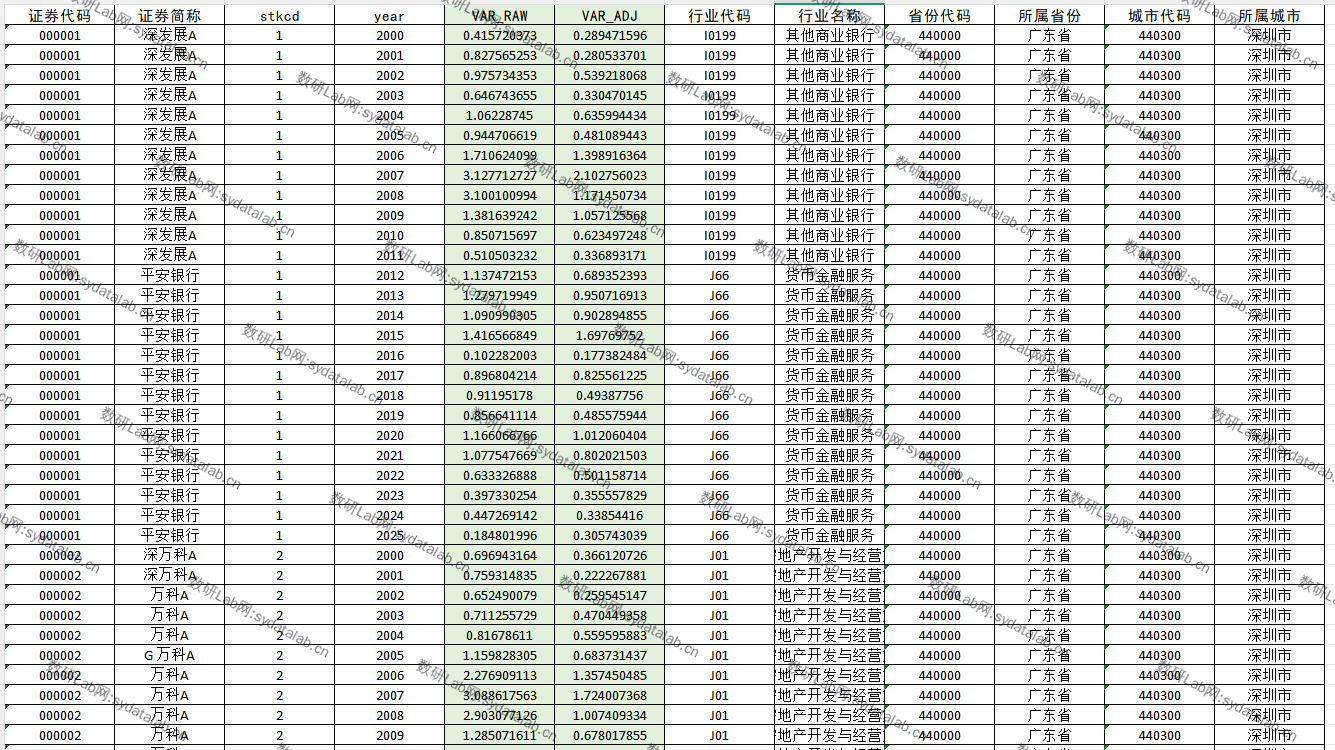
数据示例
5502上市企业、71591观测值、2000-2025
数据来源:CSMAR