上市公司-财务重述(2000-2025)
数据简介
本数据参考杜勇和胡红燕(2022)关于财务重述的界定与识别方法,并借鉴马晨等(2015)的相关研究思路,基于中国A股上市公司财务重述情况表和财务重述公告表,构建2000-2025年企业年度层面的财务重述指标。财务重述主要指上市公司对以前年度已披露财务报告中的会计差错进行更正的行为,包括收入与收益确认、成本费用计量、资产负债及存货计价、现金流量、所有者权益等财务信息的更正。对于会计政策变更、企业并购重组、股票拆分、报表重分类及纯非财务信息调整等不符合研究定义的记录,予以剔除,以尽可能准确地识别企业历史财务报告中的会计差错更正行为。
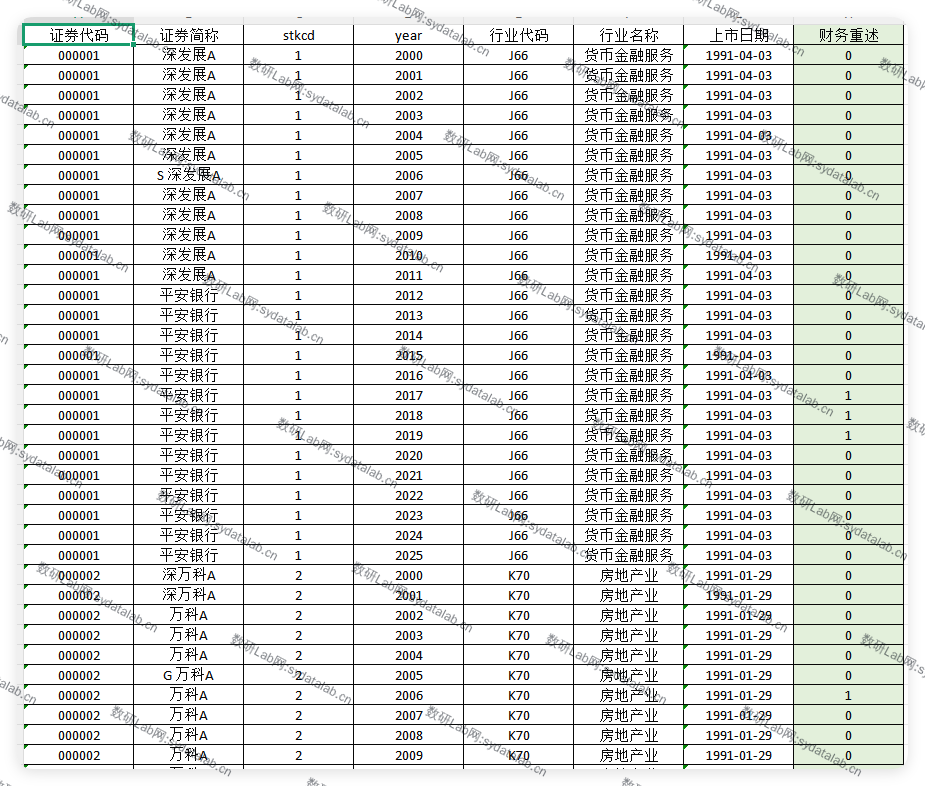
在具体测算过程中,首先利用财务重述情况表进行识别,剔除非差错调整类型。其次,利用财务重述公告表补充识别,根据“更正会计年度”字段将涉及多个年度的公告拆分展开,并依据重述原因及业务分类,保留涉及财务数据更正的记录。将两个来源按照证券代码和被更正会计年度进行匹配、合并与去重,采用并集原则构建财务重述虚拟变量(Restatement):若企业某一会计年度的财务报告在任一数据来源中被识别为发生财务重述,则该年度取值为1,否则取值为0。 同一公司同一年度无论发生多少次重述,均只计为1。
数据示例