【价格加成】企业内卷式竞争(2000-2025)
数据简介
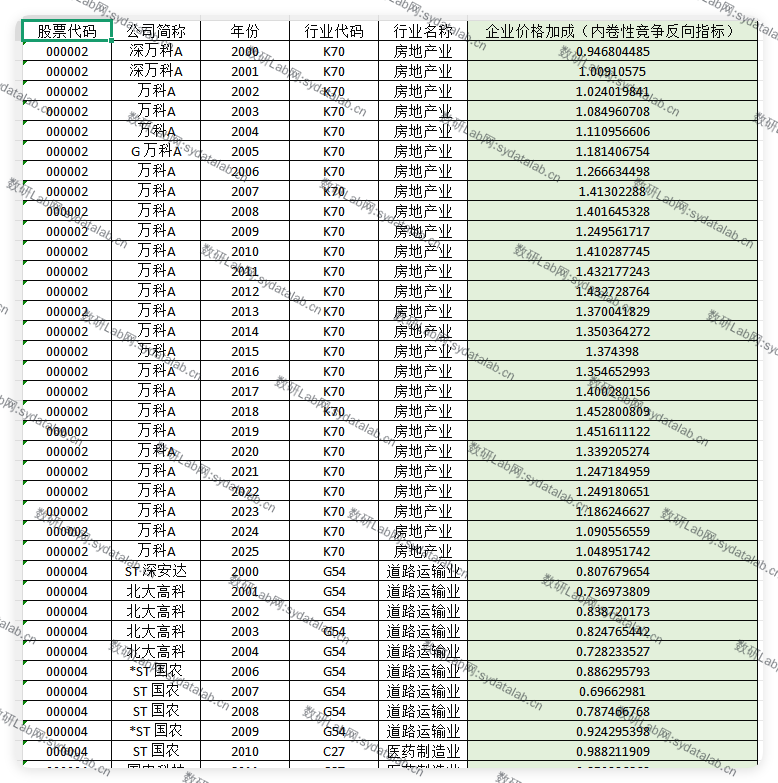
本数据参考王文轩、郭克莎、张婷婷(2026)《耐心资本能缓解制造业“内卷式”竞争吗》(《当代财经》),借鉴De Loecker和Warzynski(2012)的价格加成测度方法,构建2000-2025年A股上市公司内卷式竞争指标。以企业价格加成作为内卷式竞争程度的反向指标,即价格加成越低,说明企业产品价格相对于边际成本的溢价空间越小,反映出更强的内卷式竞争。原始数据包括上市公司基本信息、公司治理、利润表、资产负债表及现金流量表等资料。本数据将测算范围扩展至其他适用行业,并参考文献做法,考虑到金融业经营模式及成本结构的特殊性,剔除金融业公司年度记录。
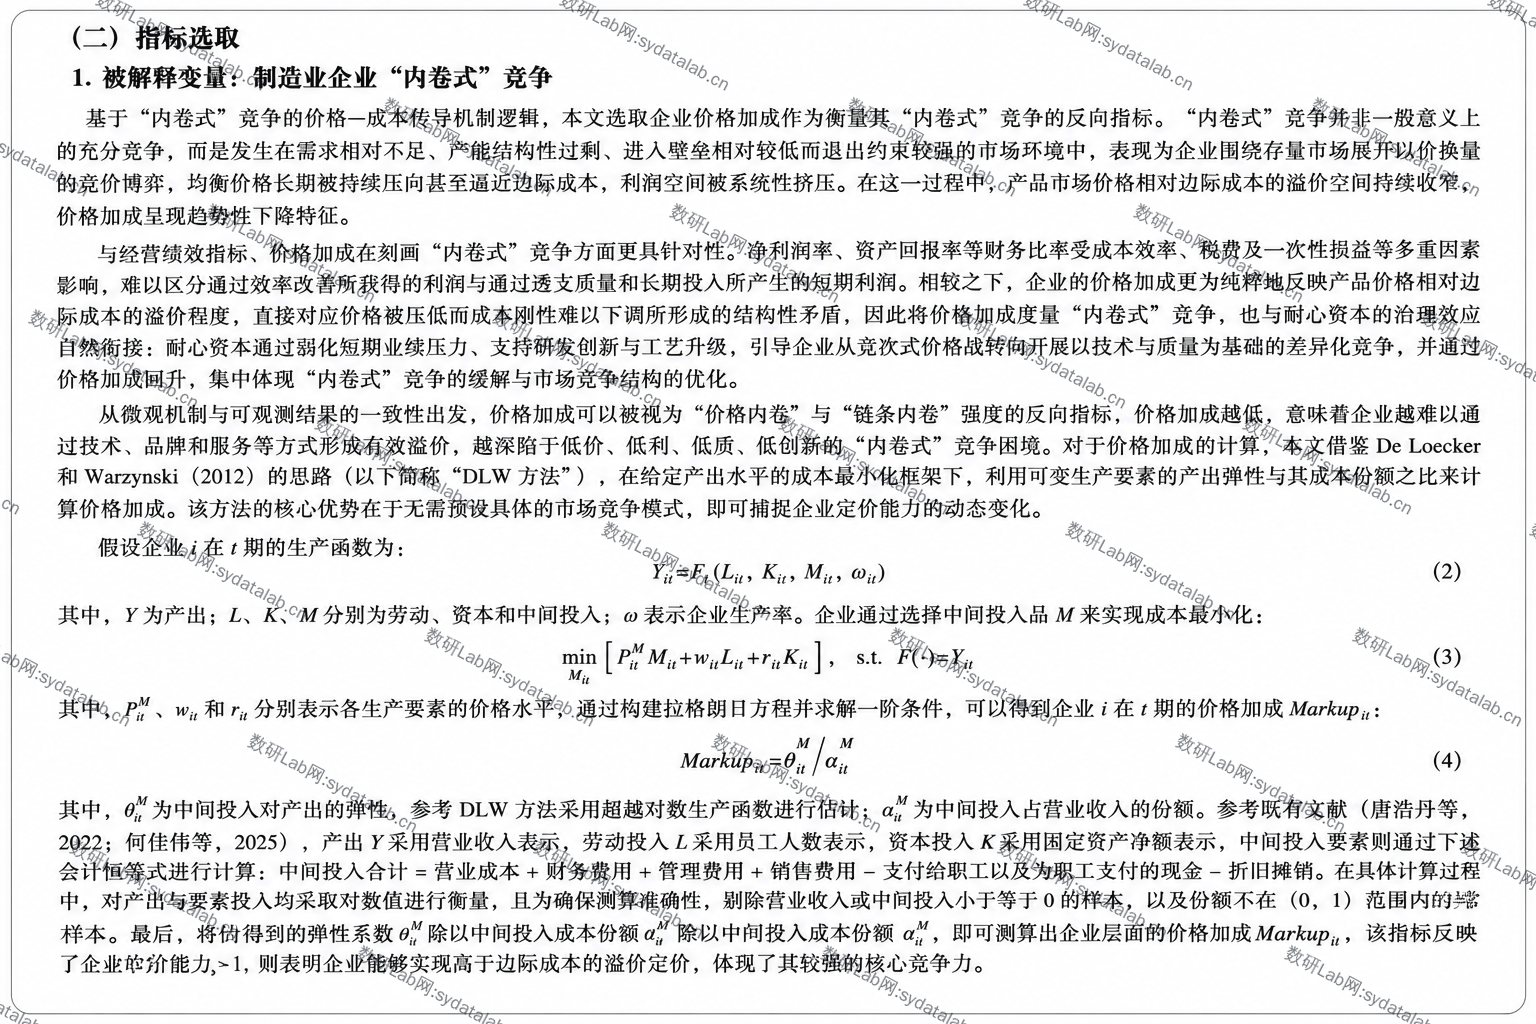
首先构建企业产出、劳动、资本及中间投入变量,其中产出采用营业收入,劳动投入采用员工人数,资本投入采用固定资产净额,中间投入按照“营业成本+财务费用+管理费用+销售费用-支付给职工以及为职工支付的现金-折旧摊销”计算。
随后采用超越对数(Translog)生产函数,在各细分行业内通过代理变量两阶段GMM方法估计生产函数系数,计算企业年度中间投入产出弹性。最终得到企业价格加成=中间投入产出弹性÷中间投入成本份额,其中中间投入成本份额为中间投入与营业收入之比,行业估计要求至少具有150条有效投入记录和100条连续年度记录。
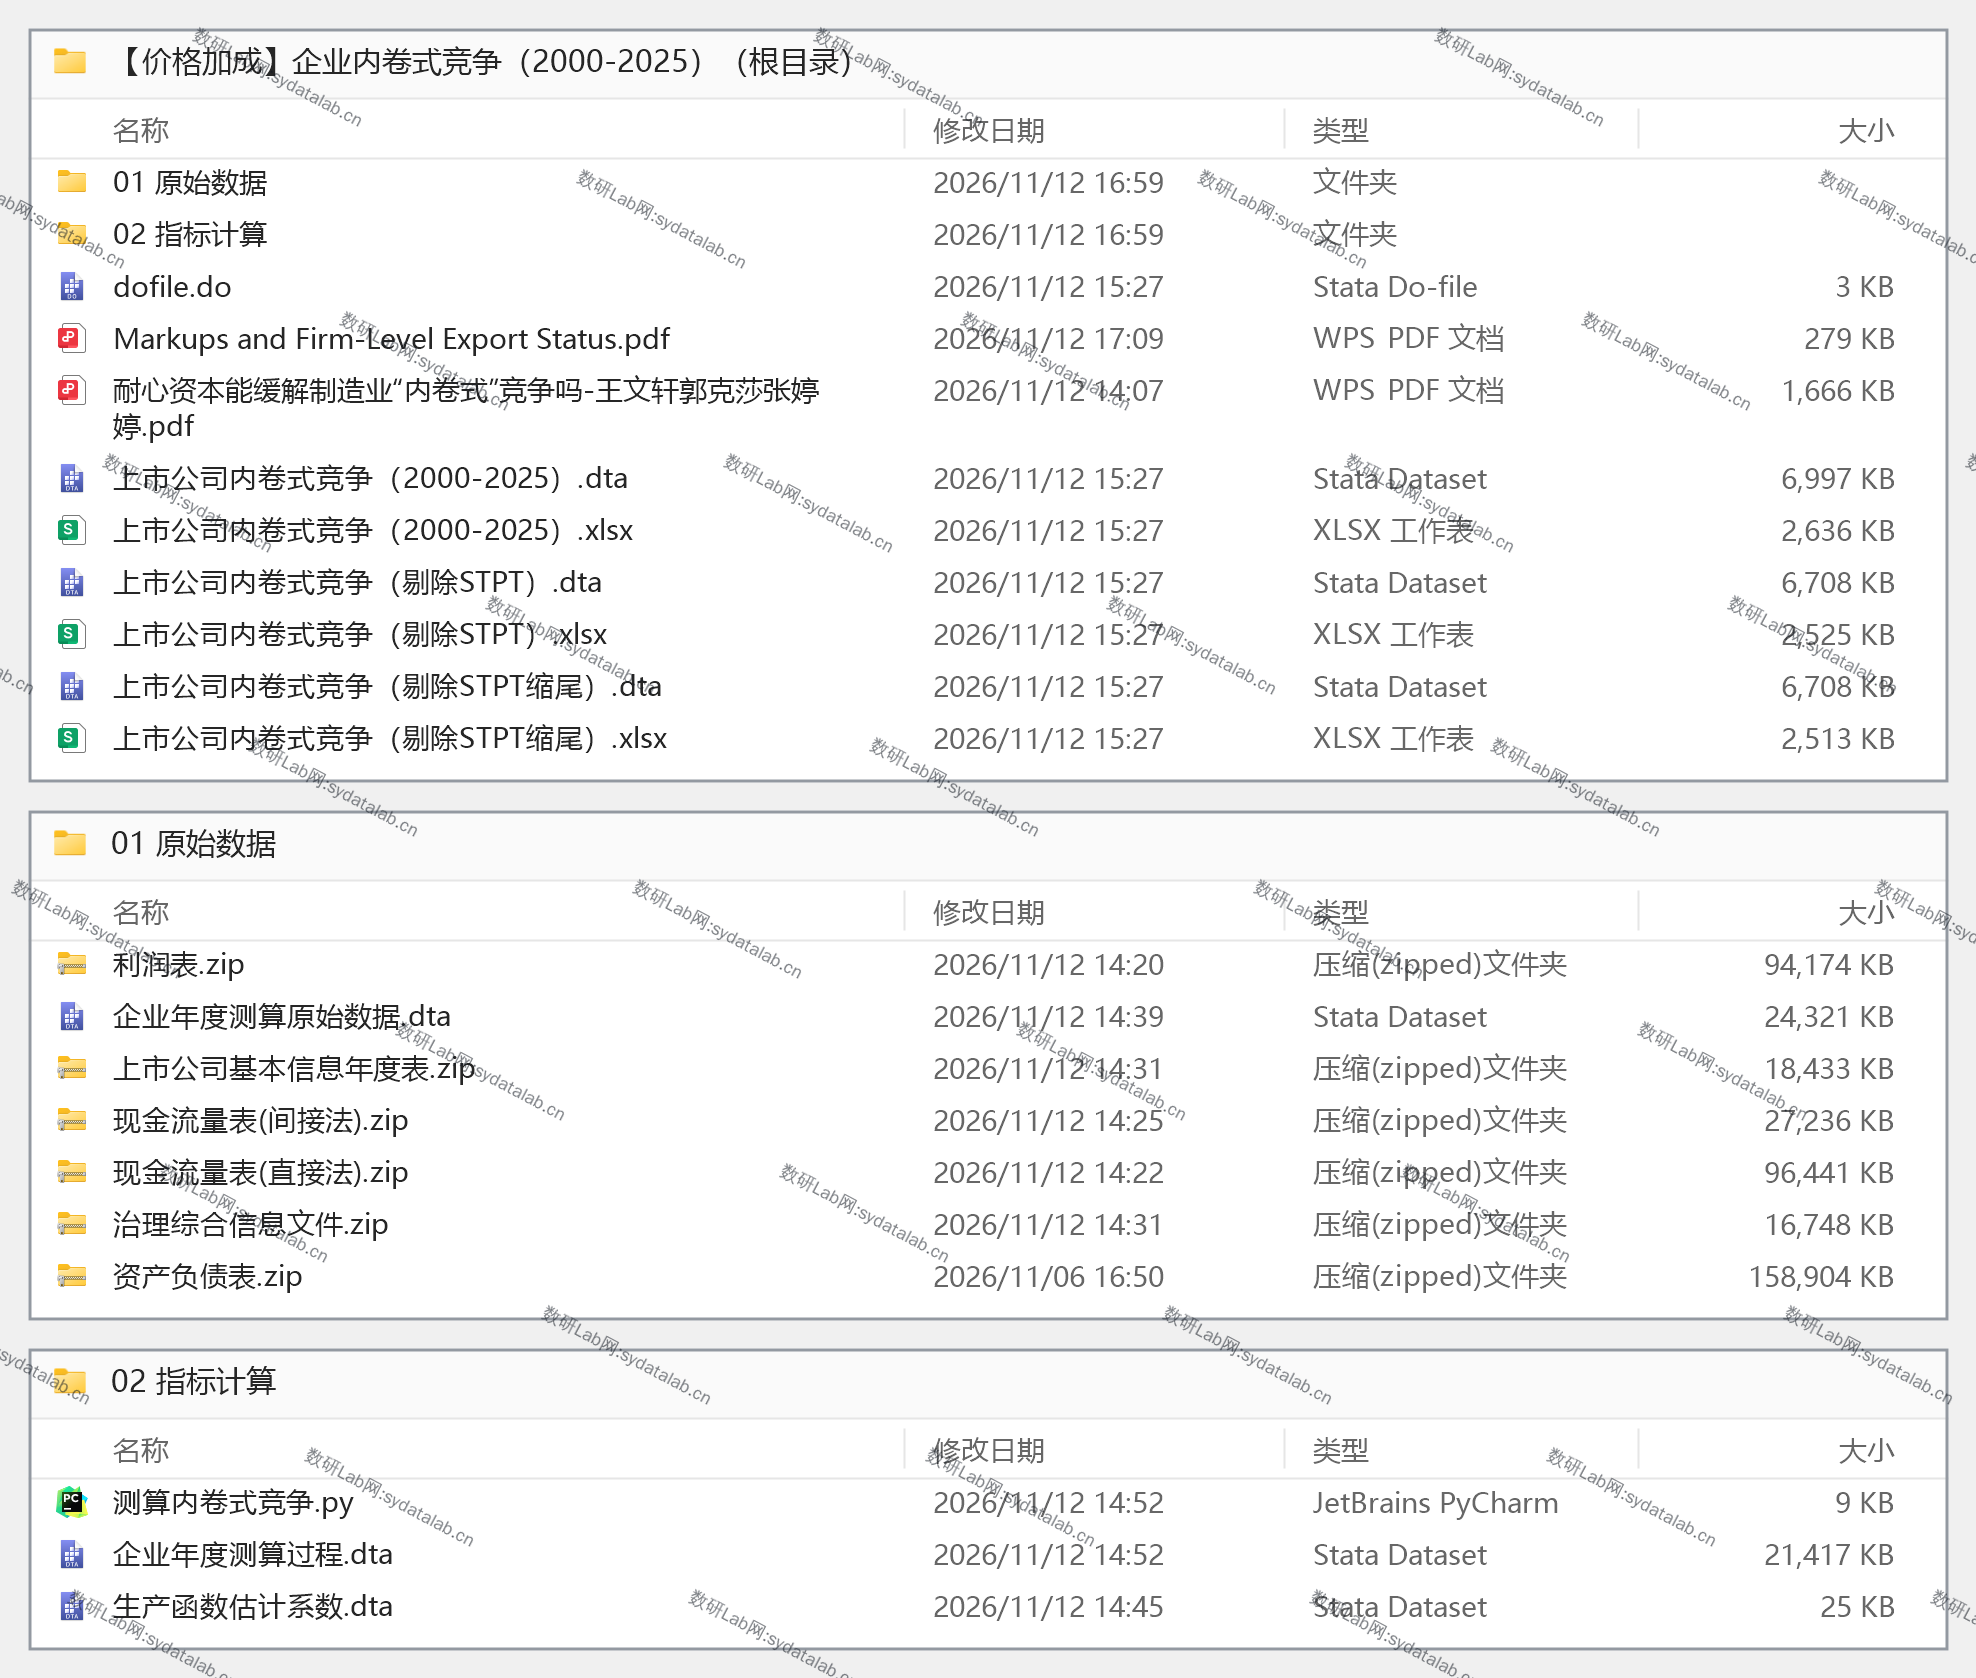
本数据提供全样本、剔除STPT、剔除STPT并缩尾三个版本。全样本覆盖5730家公司、65845条公司年度记录,均值为1.2539;剔除STPT版覆盖5719家公司、64016条记录,均值为1.2578;剔除STPT缩尾版在第二版基础上对价格加成进行分年度上下1%缩尾处理,样本数量不变,均值为1.2301。
数据示例