
上市公司避税活动数据(2000-2023)
数据简介
虽然避税活动从社会成本角变来看往往属于负面行为,例如有可能导致社会公共产品供给不足、加剧财政赤字、扭曲公共资源配置等,但通常认为企业通过避税减少了税负,有利于提升企业自身市场价值。
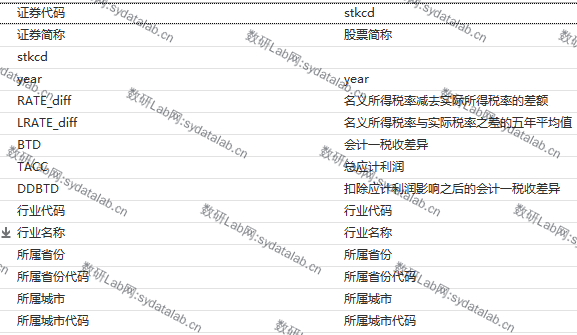
RATE_diff:名义所得税率减去实际所得税率的差额,差额越高,则企业避税程度越高
LRATE_diff:名义所得税率与实际税率之差的五年平均值,越大则企业避税程度越高
BTD:会计税收差异=(税前会计利润-应纳税所得额)/期末总资产,应纳税所得额=当期所得税费用/名义所得税率,BTD越大意味着会计利润与应纳税所得额的差异越大,从而企业越有可能从事避税活动
TACC:总应计利润=(净利润-经营活动产生的净现金流)/总资产
DDBTD:使用TACC对BTD做回归,模型的残差即为DDBTD,即扣除应计利润影响之后的会计税收差异,代表BTD不能被应计利润解释的那一部分
数据范围
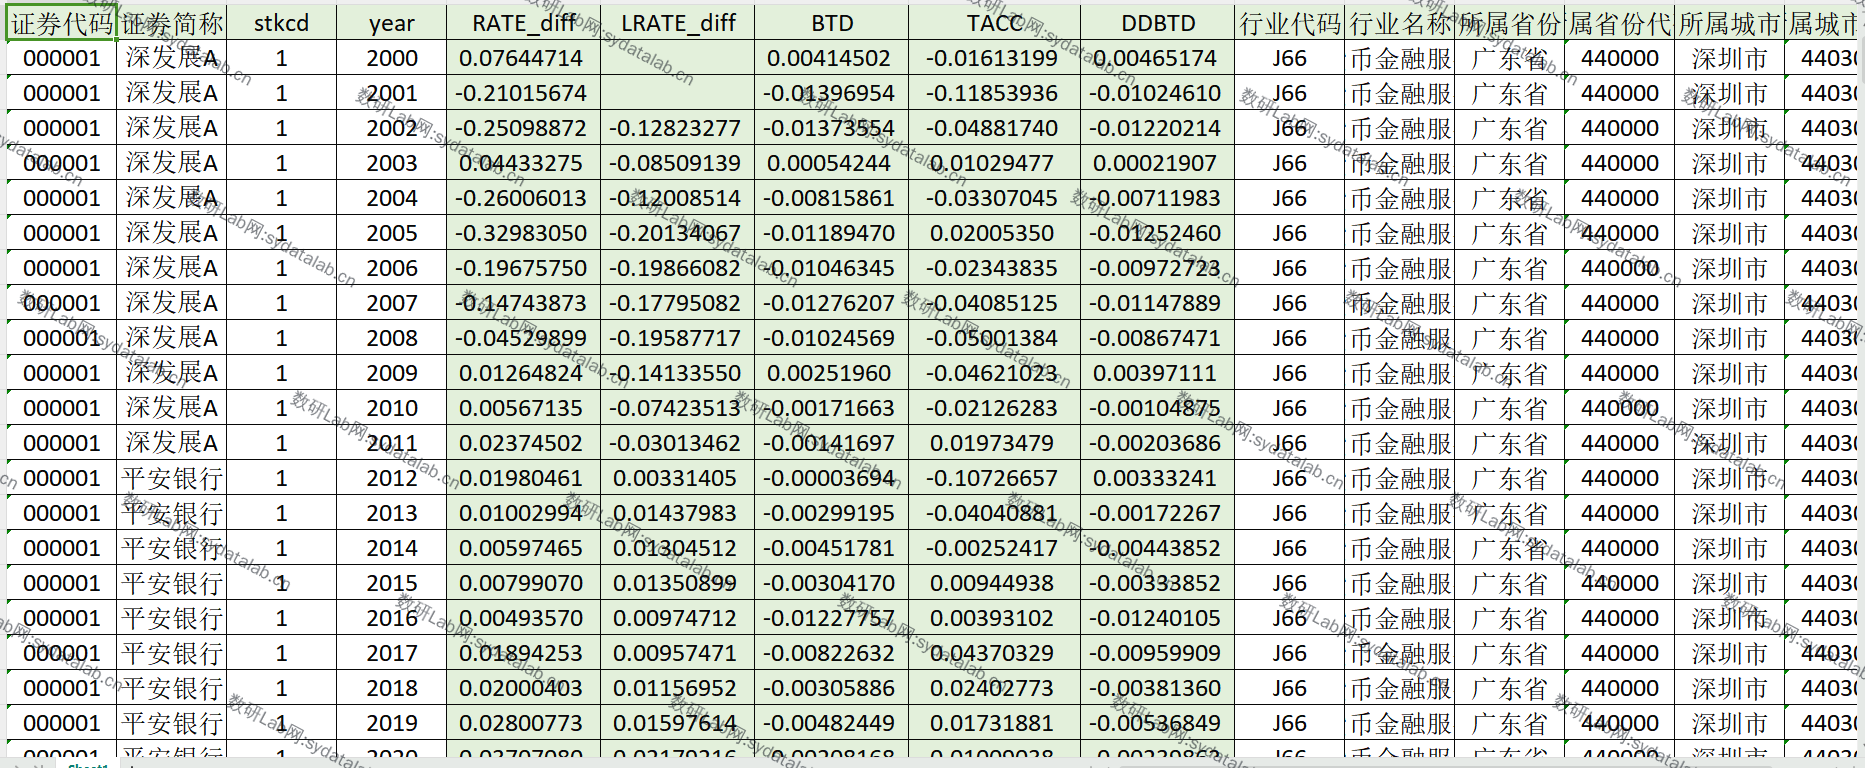
上市公司层面、2000-2023
数据示例
参考文献
[1] 叶康涛,刘行.公司避税活动与内部代理成本[J].金融研究, 2014(9):19.DOI:CNKI:SUN:JRYJ.0.2014-09-011.
数据来源:CSMAR、Wind