
上市公司-战略差异度(2000-2023年)+计算dofile
数据简介:
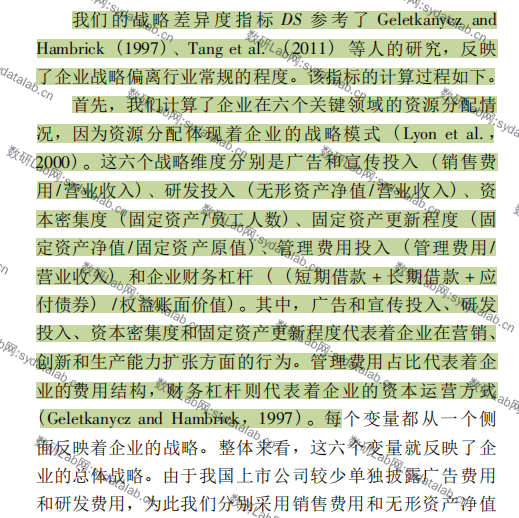
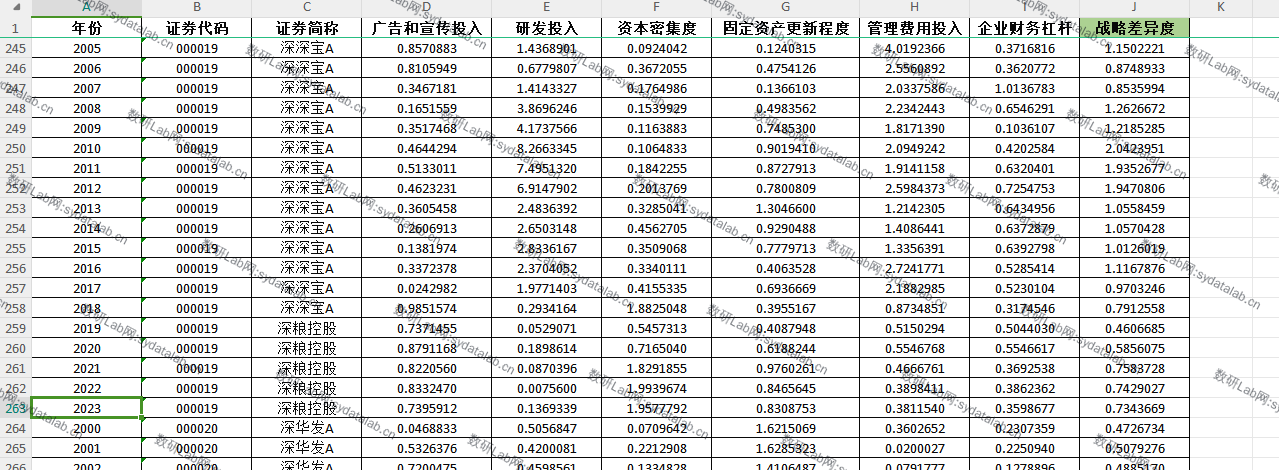
我们参考叶康涛(2014)《会计研究》文章,通过企业在六个关键领域的资源分配情况,来表示上市公司战略差异度。这六个战略维度分别是广告和宣传投入 ( 销售费用/营业收入) 、研发投入 ( 无形资产净值/营业收入) 、资本密集度 ( 固定资产/员工人数) 、固定资产更新程度 ( 固定资产净值/固定资产原值) 、管理费用投入 ( 管理费用/营业收入) 和企业财务杠杆 ( ( 短期借款 + 长期借款 + 应付债券) /权益账面价值)。
数据范围:
A股上市企业、2000-2023年
数据来源:
CSMAR数据库
数据示例:
参考文献:
[1] 叶康涛, 张姗姗, 张艺馨. 企业战略差异与会计信息的价值相关性[J]. 会计研究, 2014 (5): 44-51.