Roll有效、相对有效价差(2000-2025)
数据简介
Roll 提供了一种使用日间数据计算买卖价差的简单方法,具体思路为:假定股票的真实价值服从随机游走过程,那么观察到的收盘价将等于真实值加上或减去半有效价差,在收盘价由买方或卖方发起的概率各占一半的情况下,观察到的股票价格的自相关系数应当是负的,因此可以得到买卖价差的估计值,公式为:
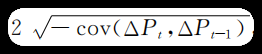
通过对上式价格变化时计算得到的有效价差进行相应调整。当式中的价格变化变为收益率时,计算得到的价差就是相对有效价差,我们称之为 Roll 价差指标。由于在计算有效价差和相对有效价差时,计算得到的收益率的自协方差经常为正值,为避免这一情况的出现,我们还需要对此进行相应的调整,将自协方差为正的值定为 0。
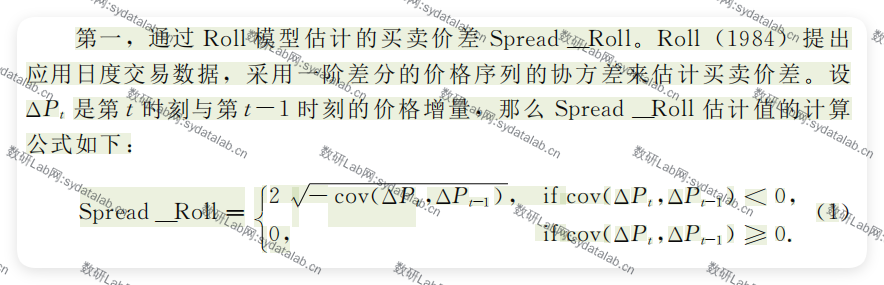
(原始数据来源于CSMAR)
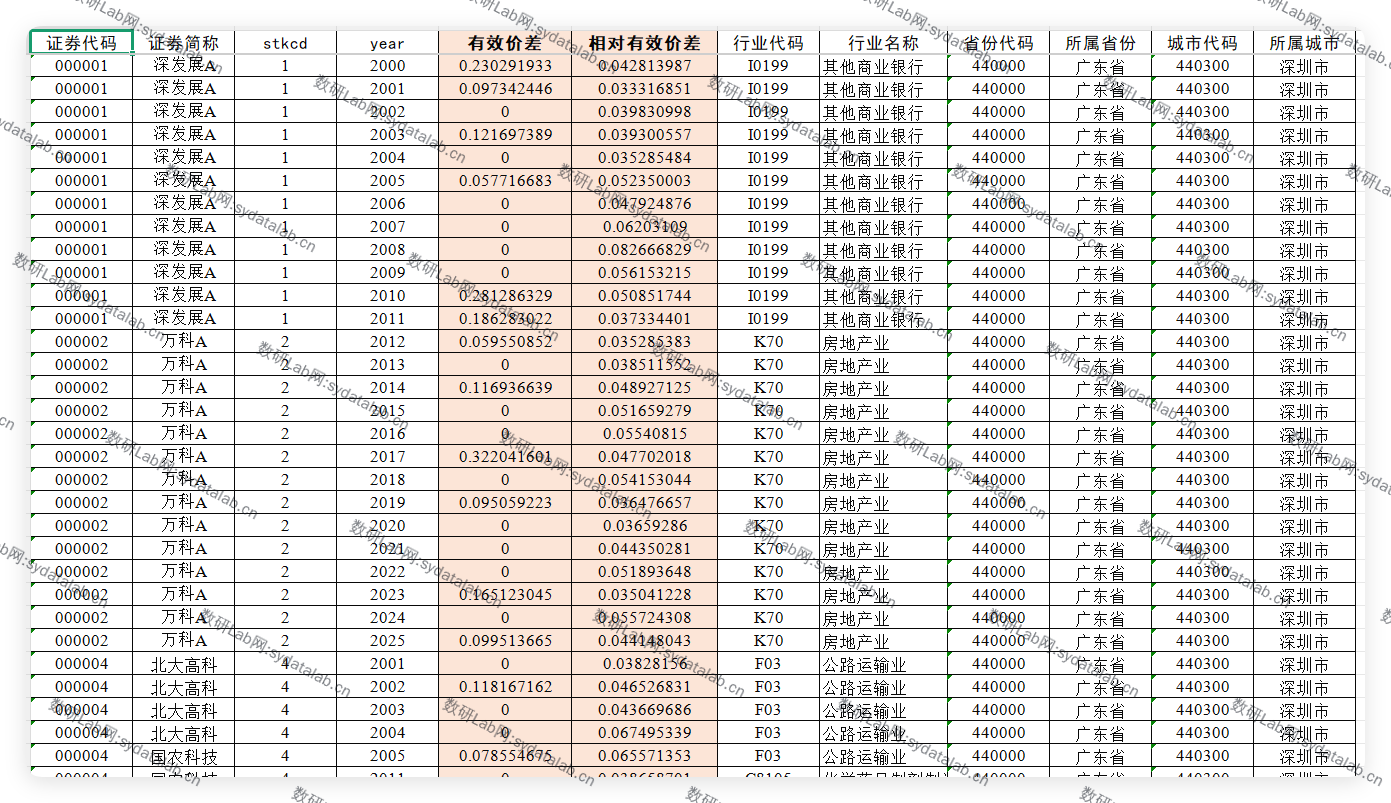
数据示例
2000-2025、7W+样本量