上市公司-超额雇员(2003-2025)
数据简介
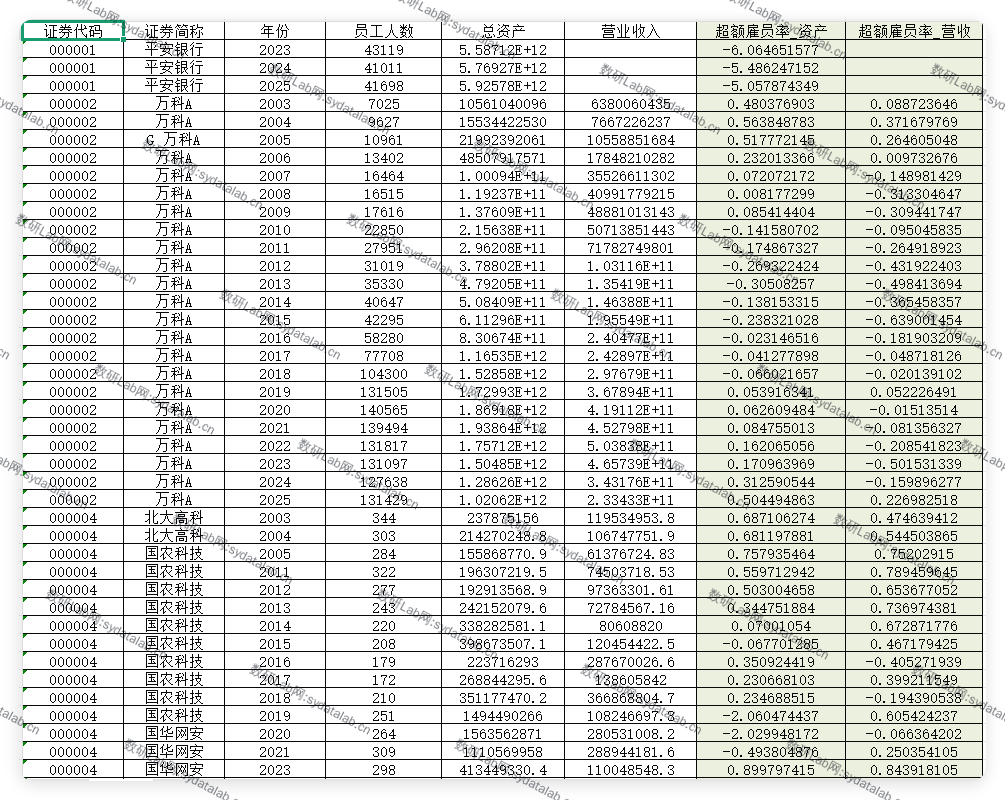
本数据参考Liao等(2009)和廖冠民(2014)关于企业政策性负担的测算方法,以企业实际员工人数与根据同行业企业平均用工水平估算的预期员工人数之间的差异,衡量上市公司的超额雇员程度。数据覆盖2003-2025年。
超额雇员率主要反映企业实际雇佣人数相对于行业正常用工水平的偏离程度。基本思路是:首先,根据同一年份、同行业上市公司的平均员工人数与平均经营规模,计算行业平均用工水平;其次,结合企业自身的资产规模或营业收入,估算其预期员工人数;最后,将实际员工人数与预期员工人数之差除以实际员工人数,得到超额雇员率。
1. 超额雇员率_资产
参考Liao等(2009),以企业总资产衡量经营规模,根据同行业企业的平均员工人数与平均总资产之比,估算企业在相应资产规模下的预期员工人数。
预期员工人数(资产)=企业总资产×(行业平均员工人数÷行业平均总资产)
超额雇员率_资产=(实际员工人数-预期员工人数)÷实际员工人数
2. 超额雇员率_营收
参考廖冠民(2014),以企业营业收入衡量经营规模,根据同行业企业的平均员工人数与平均营业收入之比,估算企业在相应营业收入规模下的预期员工人数。
预期员工人数(营收)=企业营业收入×(行业平均员工人数÷行业平均营业收入)
超额雇员率_营收=(实际员工人数-预期员工人数)÷实际员工人数
指标解释: 超额雇员率大于0,表示企业实际员工人数高于按行业平均用工水平估算的预期人数,存在相对超额雇佣;等于0,表示实际员工人数与预期人数一致;小于0,表示实际员工人数低于预期人数。指标数值越大,说明企业相对于行业基准的超额雇佣程度越高。需要注意,超额雇员率并非只能取0至1之间的数值,负值属于正常测算结果。
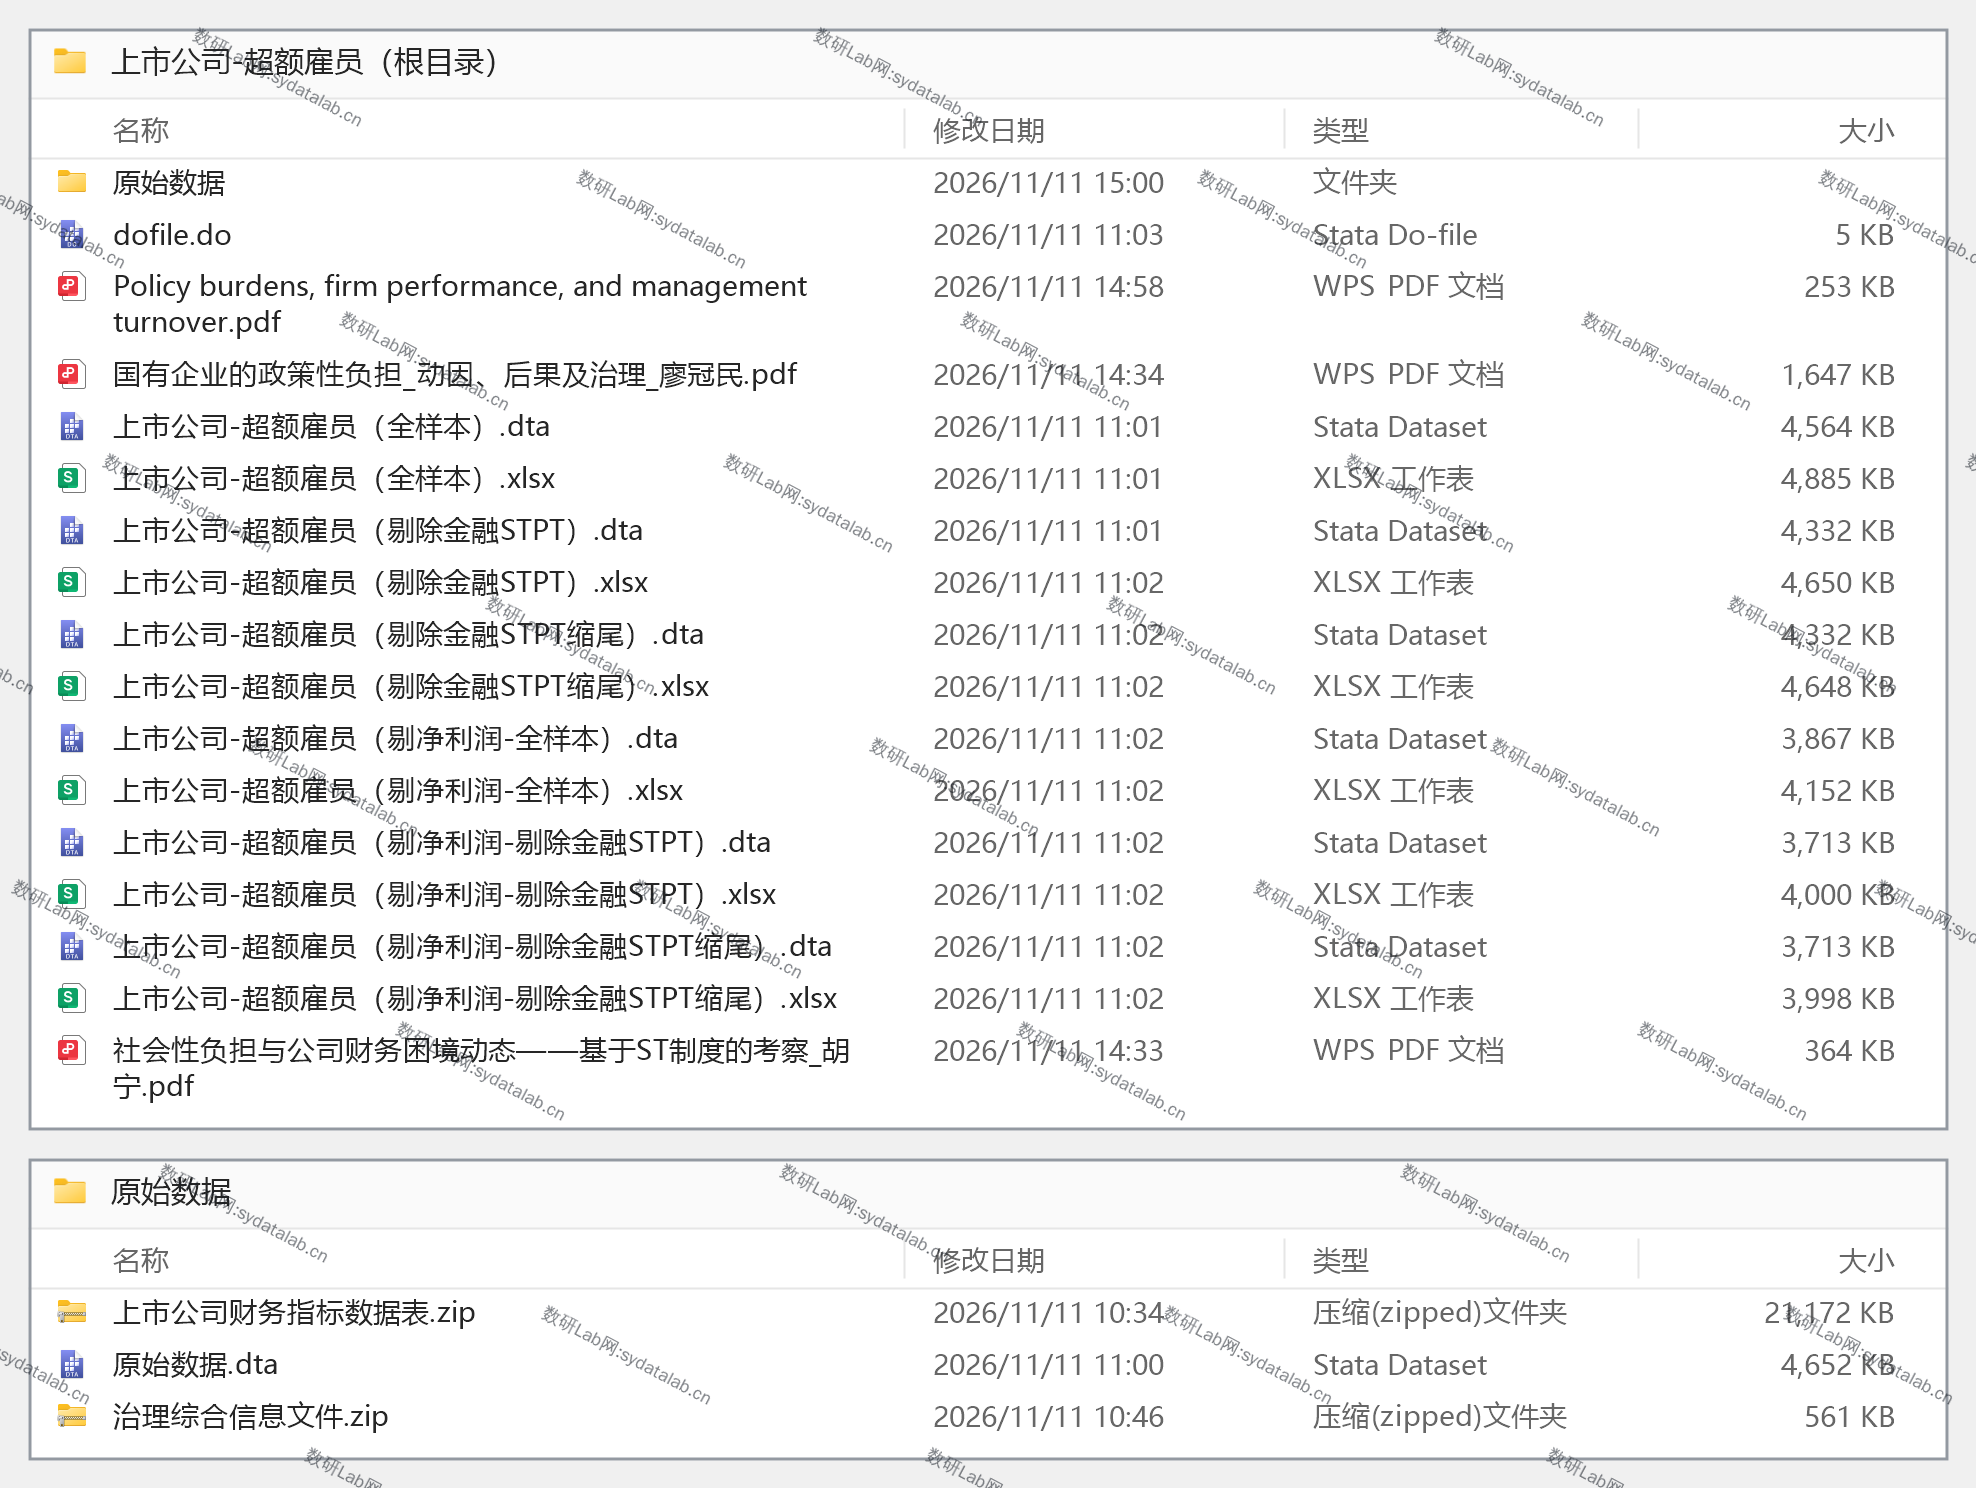
基础筛选参考文献做法,统一保留2003年及以后、员工人数不缺失且不少于100人的上市公司观测,最终提供六个筛选版本:
1、全样本: 基础筛选后的样本,不剔除亏损企业。
2、剔除金融STPT: 在全样本基础上剔除金融业及ST/PT企业。
3、剔除金融STPT缩尾: 在版本2基础上,对两项超额雇员率指标进行缩尾处理。
4、剔净利润-全样本: 在基础筛选后进一步剔除净利润为负的观测。
5、剔净利润-剔除金融STPT: 在版本4基础上剔除金融业及ST/PT企业。
6、剔净利润-剔除金融STPT缩尾: 在版本5基础上,对两项超额雇员率指标进行缩尾处理。
数据示例