
企业成本粘性weiss模型(2002-2022) + 计算dofile
数据简介
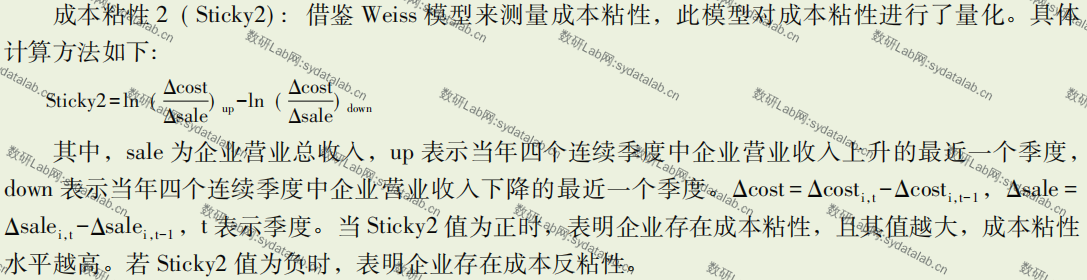
根据徐高彦(2020),使用WEISS模型来测算上市公司的成本粘性数据。Weiss模型成本粘性是指,在某一年份内,当企业的销售规模(或营业收入)发生增长与减少时,其成本变动额呈现出的非对称性。具体来说,如果成本是有粘性的,那么当销售额增加时,成本的增加额应比销售额下降相同幅度时成本的降低额要大。这种非对称性通过计算得到的STICKY值来衡量,STICKY值为负且绝对值越大,意味着成本粘性越大;反之,如果STICKY值为正,则可能表示成本存在反粘性,即成本在销售额增加时的增加额小于在销售额减少时的降低额,且正值越大,反粘性越强。企业成本粘性Weiss模型数据的意义在于衡量企业成本对收入波动的响应特性,从而为优化成本管理和决策提供依据。
数据范围
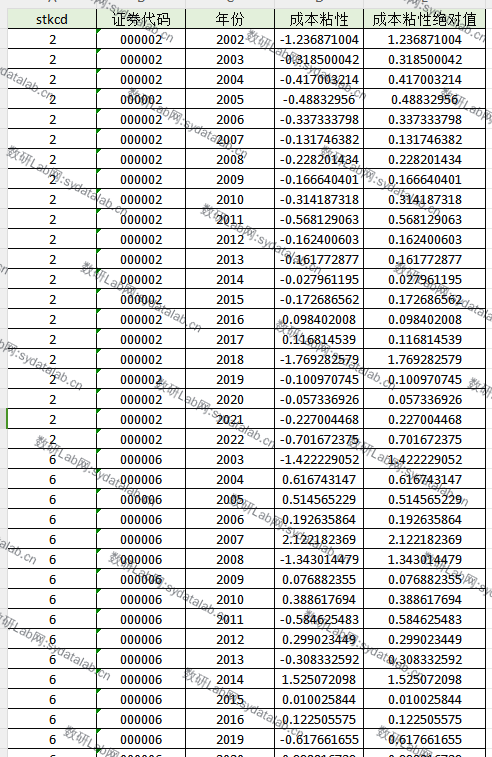
4543家企业、2002-2022、41523观测值
数据示例
参考文献
[1] Weiss, Dan. "Cost behavior and analysts’ earnings forecasts." The Accounting Review 85.4 (2010): 1441-1471.
[2] 徐高彦, 蒋冬翟, 胡世亮. 并购扩张战略、成本粘性与衰退企业反转[J]. 财经问题研究, 2020, (05): 102-110.