
上市公司-企业权益资本成本—MPEG模型(2001-2023)
数据简介
MPEG模型假设在预测的有限期内,非正常收益增长率的期望变化率非零。该模型最大优点是:对股利政策没有其他的限定,能更好地解释单个企业的预期收益和风险。参考毛新述等(2012)、王冰洁等(2017)文章,使用MPEG模型衡量上市公司权益资本成本,原始数据来源于CSMAR、CCER数据库。
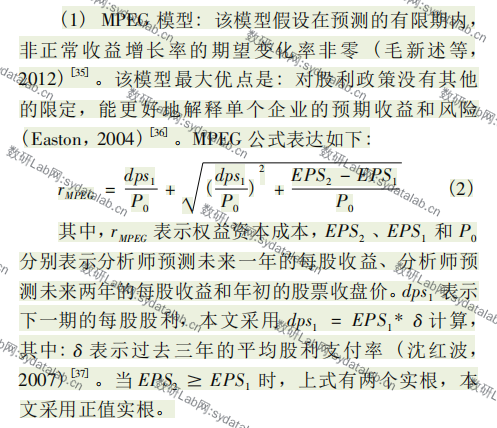
数据范围
4773上市公司、2001-2023、31670观测值
含原始数据、最终结果、计算dofile、参考文献等
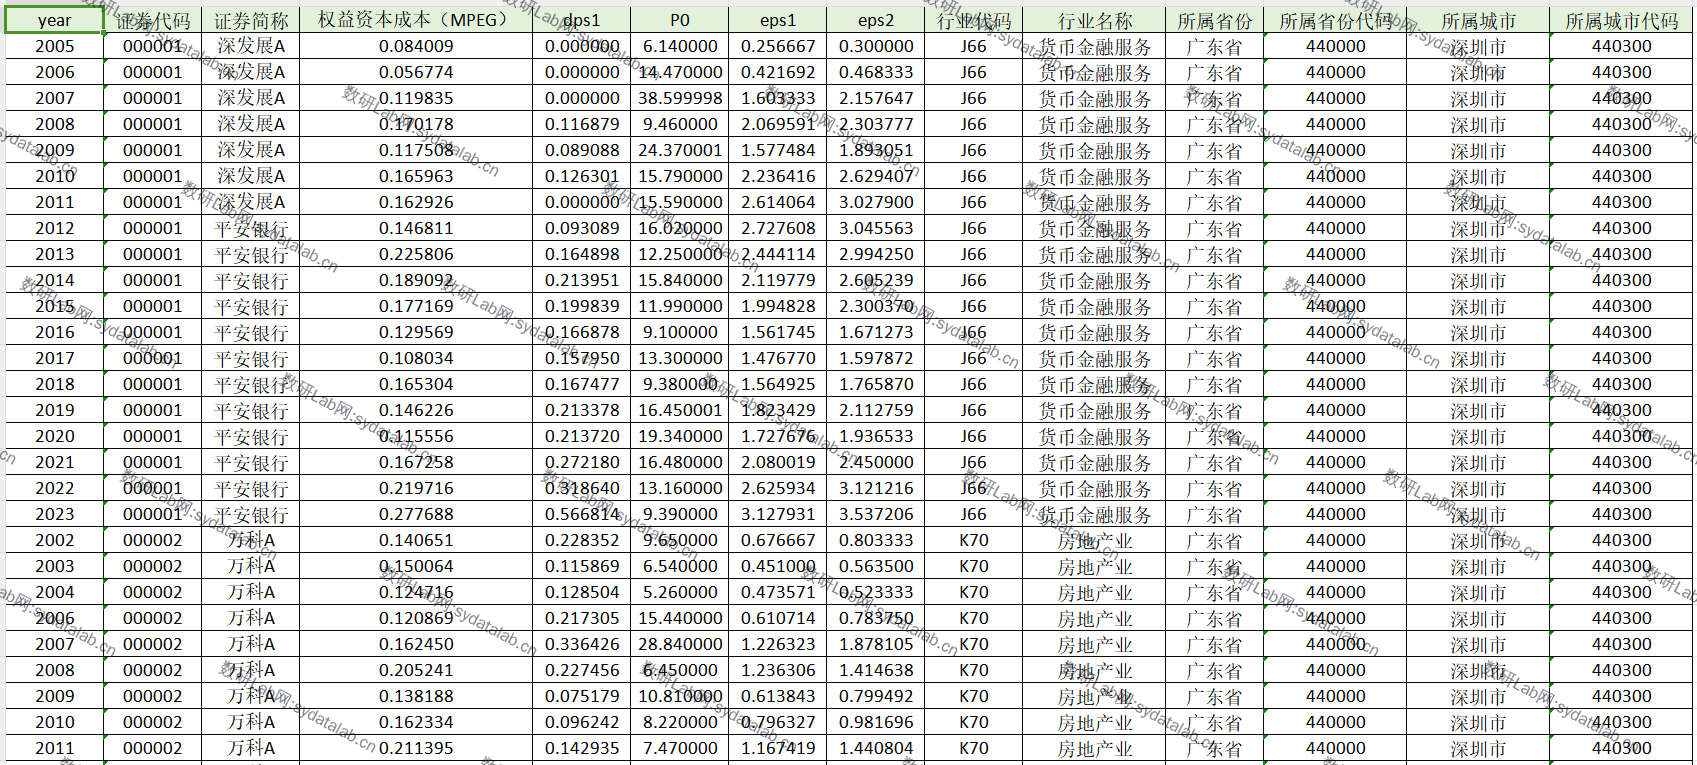
数据示例
参考文献
[1] 毛新述,叶康涛,张頔.上市公司权益资本成本的测度与评价——基于我国证券市场的经验检验[J].会计研究, 2012(11):11.DOI:10.3969/j.issn.1003-2886.2012.11.003.
[2] 王冰洁, 刘振涛. 管理层预测质量对权益资本成本的影响[J]. 经济问题探索, 2017, 38(11): 46-58.