
上市公司-财务柔性(2000-2023)
数据简介
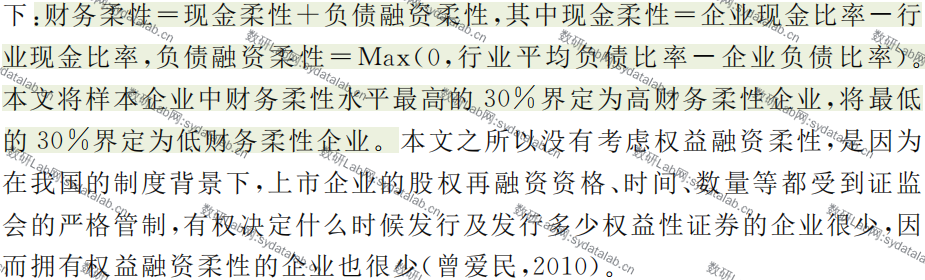
财务柔性是指企业资本运作、财务活动存在着变数,具有不确定性。针对企业对财务活动中环境的变化及由环境引起的不确定性,企业动态地实施财务管理,就是企业柔性财务管理。在现代企业,由于企业资本运作不确定性因素的增加,企业理财环境和条件的不断改变,企业财务柔性正日趋凸显,分析企业财务柔性特征并探讨与之相适应的柔性对财务管理很有必要。参考曾爱民等(2013)文章,财务柔性=现金柔性+负债融资柔性,其中现金柔性=企业现金比率-行业现金比率,负债融资柔性=MAX(0,行业平均负债比率-企业负债比率),原始数据来源于国泰安(CSMAR)、万德(Wind)数据库,部分缺失通过巨潮资讯网查找企业原始报表数据进行填补。
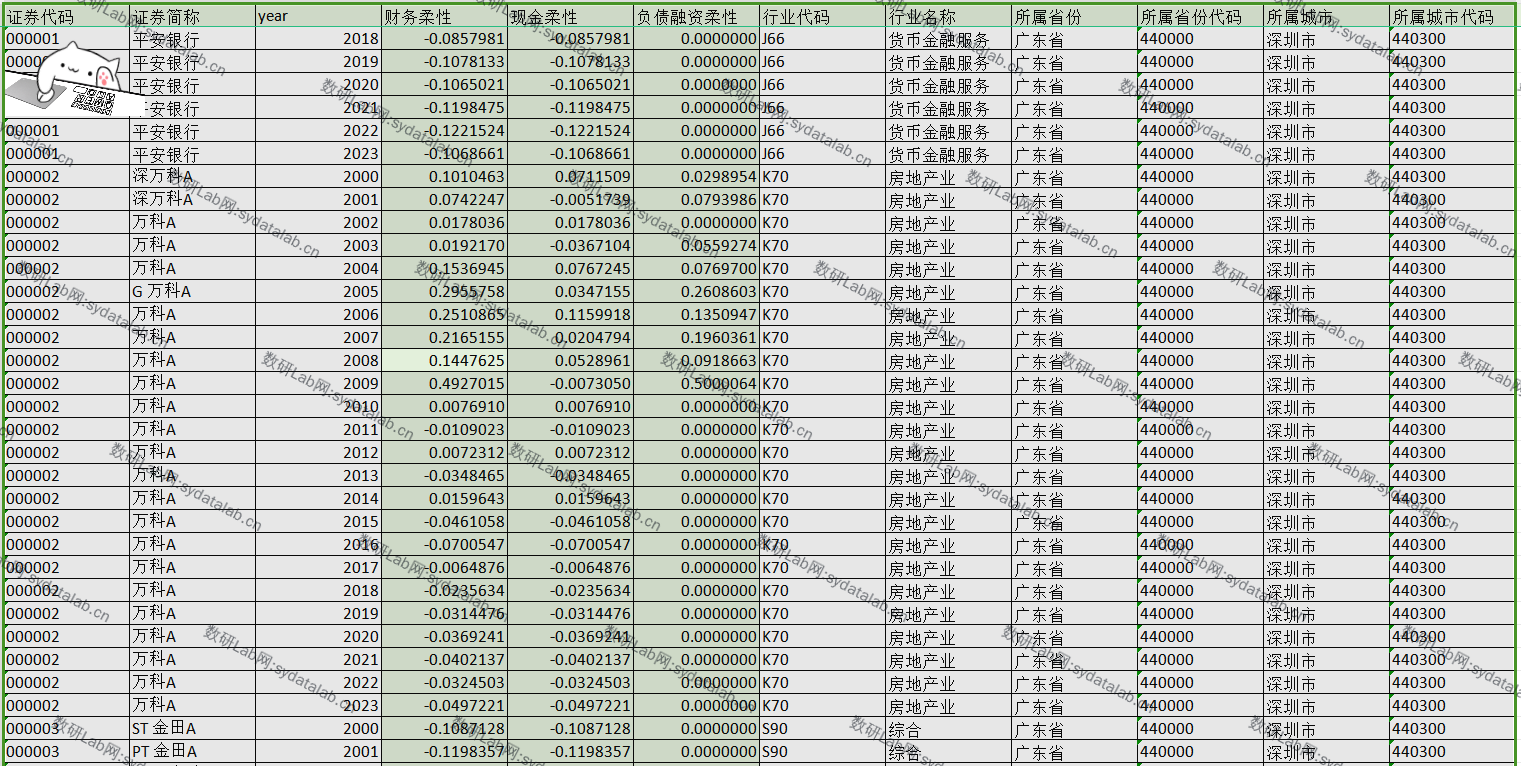
数据示例
5600上市企业、2000-2023、
参考文献
[1] 曾爱民,魏志华.融资约束,财务柔性与企业投资—现金流敏感性——理论分析及来自中国上市公司的经验证据[J].Journal of finance and economics, 39:49-59[2024-10-30].
数据来源:国泰安(CSMAR)、万德(Wind)、上市公司企业年报等