
企业信贷可得性(2007-2023)
数据简介
信贷可得性是企业融资的重要方面,对于企业的扩张、运营和投资活动至关重要。如果信贷可得性高,意味着企业更容易获得贷款,这有助于促进企业的增长和发展。反之,如果信贷可得性低,可能会限制企业的发展,尤其是在经济不景气或信贷紧缩时期。
参考李增福等(2024)、黄少卿等(2022)文章作法,以新增负债/总资产、带息负债/总资产衡量上市公司-企业信贷可得性。原始数据来源于CSMAR(国泰安)数据库。

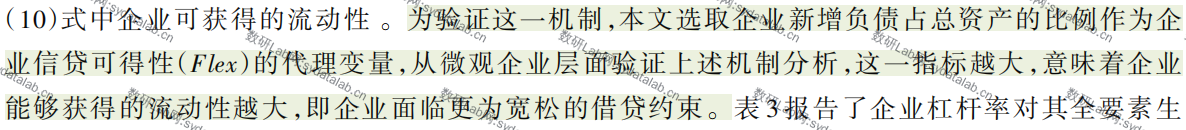
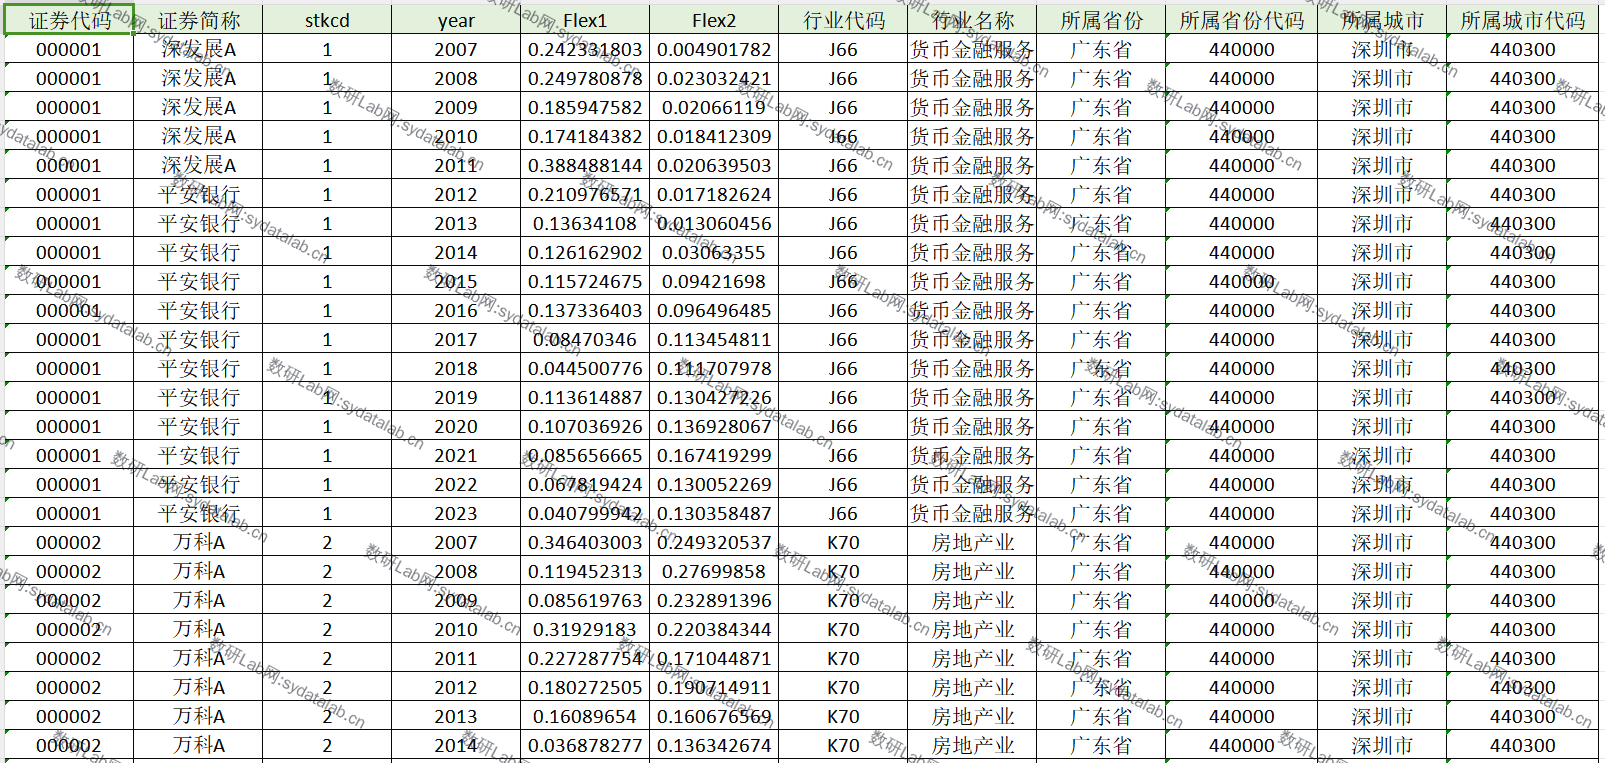
Flex1(信贷可得性1)=新增负债/总资产。新增负债=年末负债合计-年初负债合计
Flex2(信贷可得性2)=带息负债/总资产。带息负债=短期借款+应付利息+一年内到期的非流动负债+长期借款+应付债券
数据范围
5543上市企业、2007-2023、54062观测值
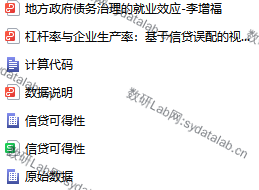
含原始数据、最终结果、计算dofile
数据示例
参考文献
[1] 李增福,徐晓珠,甘月.地方政府债务治理的就业效应[J].财经研究,2024,50(07):50-64.DOI:10.16538/j.cnki.jfe.20240620.201.
[1] 黄少卿,俞锦祥,许志伟.杠杆率与企业生产率:基于信贷误配的视角[J].中国工业经济,2022,(09):159-177.DOI:10.19581/j.cnki.ciejournal.2022.09.009.