
企业环境信息披露(2008-2025)
数据简介
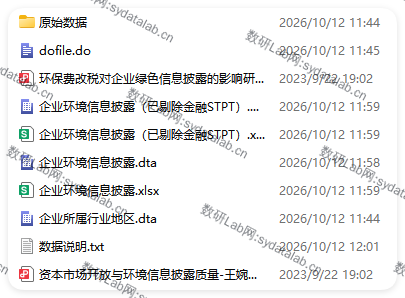
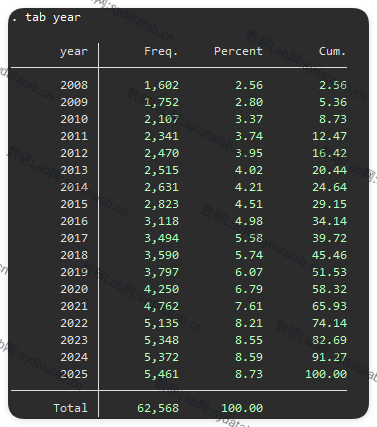
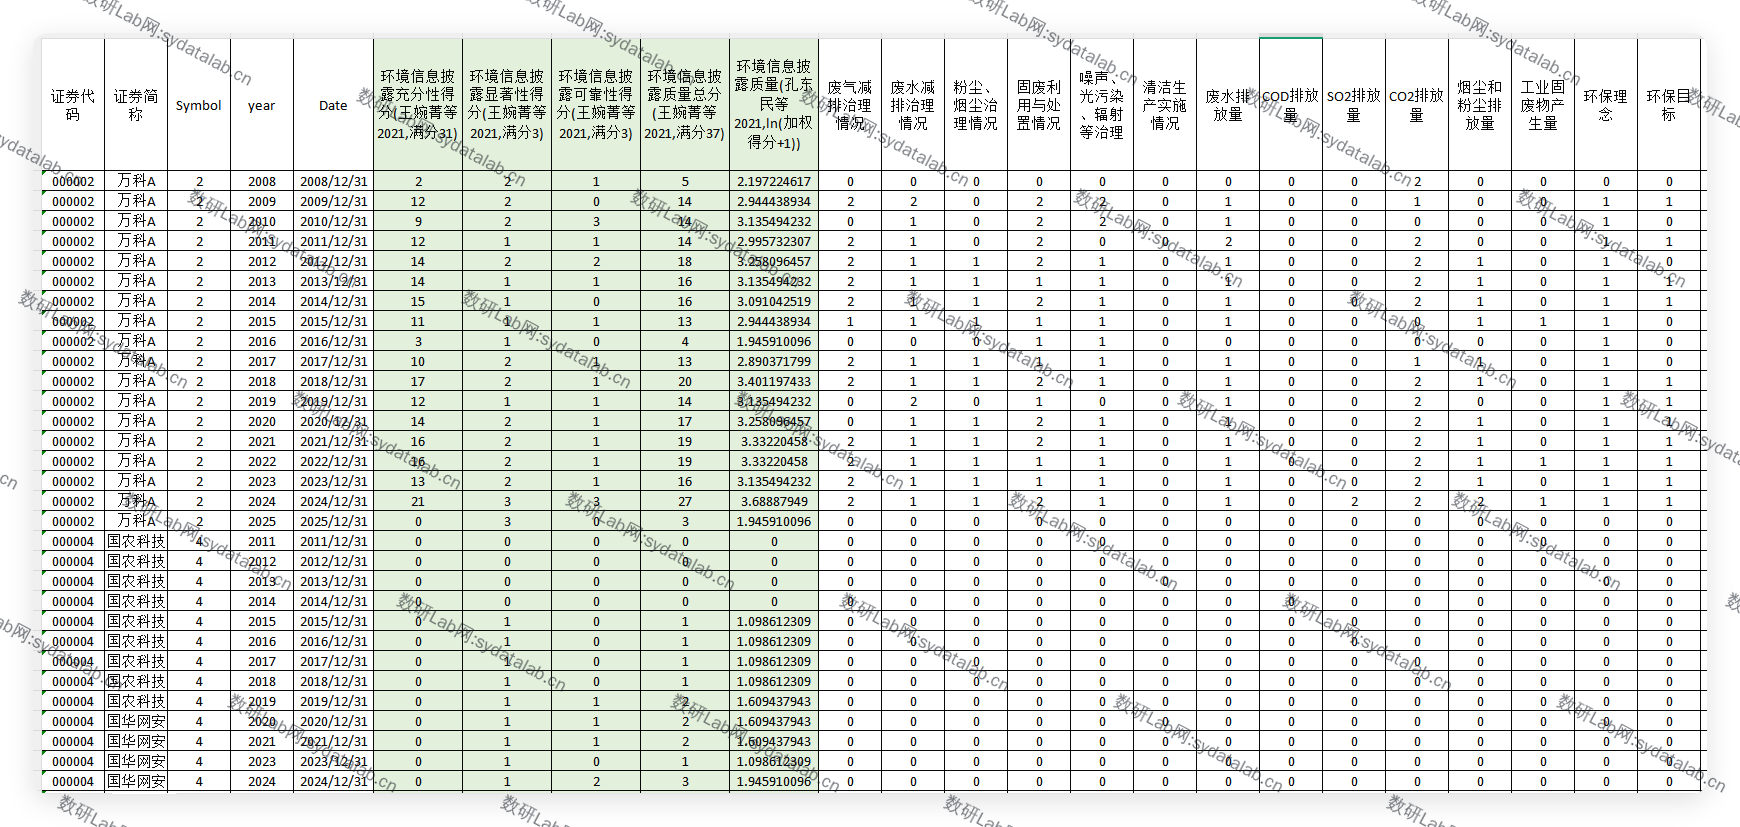
本数据基于环境业绩与治理披露、环境负债披露、环境管理披露、环境监管与认证披露、环境投资统计、环境信息披露载体,按股票代码与年度合并整理,各披露项目缺失视为未披露并计0分,变量命名保留CSMAR原始变量名。数据覆盖2008—2025年沪深A股上市公司,提供未剔除(62568条观测)与已剔除金融STPT(59021条观测)两种口径,已匹配企业所属行业与地区信息并剔除B股。
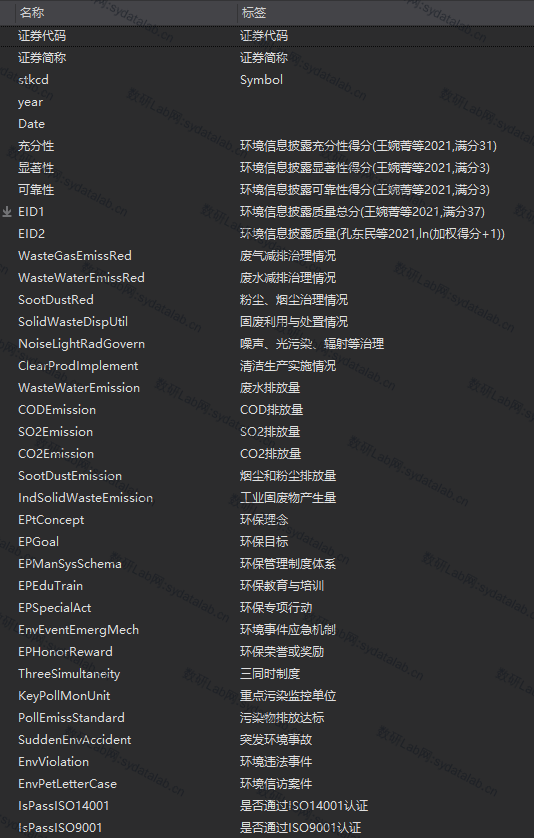
环境信息披露质量提供两种测算口径。第一种参考王婉菁、朱红兵、张兵(2021)在《管理科学》的做法,从充分性、显著性、可靠性三个维度构建披露质量指数:充分性为19个披露项目得分之和,其中环境管理类7项(环保理念、环保目标、环保管理制度体系、环保教育与培训、环保专项行动、环境事件应急机制、三同时制度)按是否披露计0或1分,环境负债排放类6项(废水排放量、COD排放量、SO2排放量、CO2排放量、烟尘和粉尘排放量、工业固废物产生量)与环境业绩治理类6项(废气减排、废水减排、粉尘烟尘治理、固废利用与处置、噪声光污染辐射治理、清洁生产)均按无描述0分、定性描述1分、定量描述2分计,满分31分;显著性按披露载体计,披露年报、社会责任报告、环境报告各计1分,满分3分;可靠性按通过ISO14001认证、通过ISO9001认证、获得环保荣誉或奖励各计1分,满分3分。三个维度得分加总即为EID1,满分37分,得分越高表明环境信息披露质量越高。
第二种参考孔东民、韦咏曦、季绵绵(2021)在《证券市场导报》的做法,将环保理念、环保目标、环保管理制度体系、环保教育与培训、环保专项行动、环境事件应急机制、环保荣誉或奖励、三同时制度、ISO14001认证、ISO9001认证、年报披露、社会责任报告披露等12个二值披露项目每项计2分,排放与治理类12个分级项目按0至2分计,加权求和后取自然对数,即EID2=ln(加权得分+1)。
数据示例
参考文献
[1] 王婉菁, 朱红兵, 张兵. 资本市场开放与环境信息披露质量[J]. 管理科学, 2021, 34(6): 29-42.
[2] 孔东民, 韦咏曦, 季绵绵. 环保费改税对企业绿色信息披露的影响研究[J]. 证券市场导报, 2021(8): 2-14..