
中国上市公司商业信用及供应链话语权(2001-2025)
数据简介
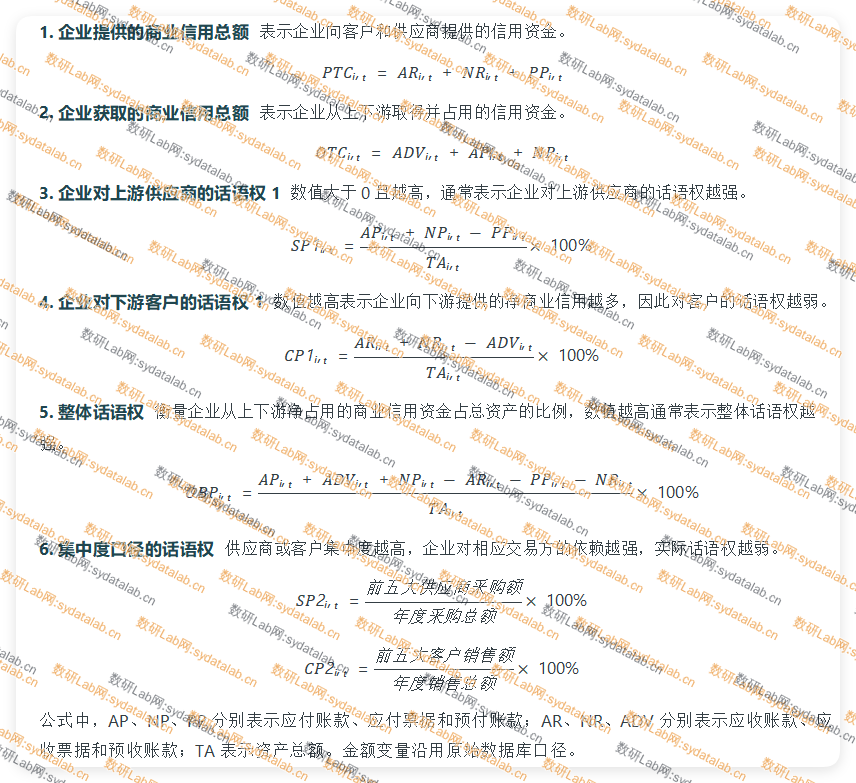
商业信用是企业在采购、销售过程中形成的延期付款或延期收款安排。企业能够更多占用供应商和客户资金时,通常说明它在交易中更有主导权;反过来,如果企业大量向上下游提供资金,则说明它承担了更多信用支持。
本数据同时给出两类话语权口径:第一类根据应收、应付、票据和预收预付等会计科目测算;第二类使用前五大供应商采购占比和前五大客户销售占比衡量集中度。两类指标的方向并不完全相同,实证使用时应结合下文的变量解释判断“数值越大”代表话语权更强还是更弱。
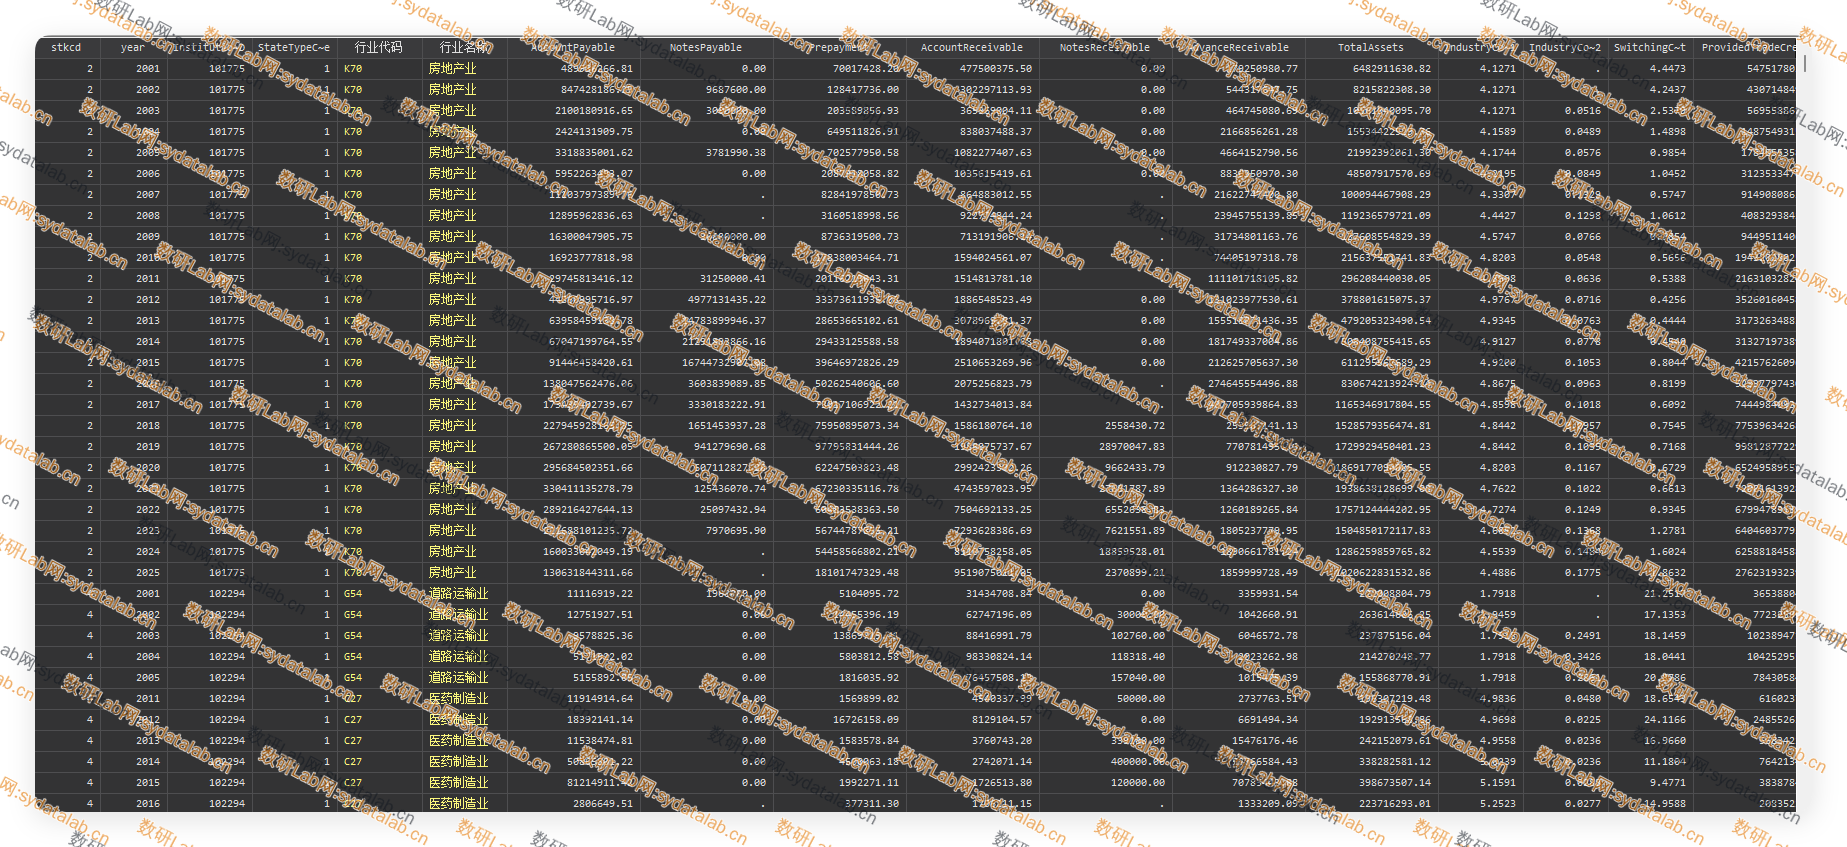
数据示例
| ProvidedTradeCredit | 提供的商业信用总额 | 应收账款、应收票据和预付账款之和。 |
| ObtainedTradeCredit | 获取的商业信用总额 | 预收账款、应付账款和应付票据之和。 |
| BankLoanSize | 银行借款规模 | 短期借款余额与长期借款余额之和。 |
| SupplierPower1 | 上游话语权1 | 净占用供应商资金占总资产的百分比;越高通常越强。 |
| CustomerPower1 | 下游话语权1 | 向客户提供的净信用占总资产的百分比;越高通常越弱。 |
| OverallBargainingPower | 整体话语权 | 从上下游净占用资金占总资产的百分比;越高通常越强。 |
| SupplierPower2 | 上游话语权2 | 前五大供应商采购占比;越高表示依赖越强、话语权越弱。 |
| CustomerPower2 | 下游话语权2 | 前五大客户销售占比;越高表示依赖越强、话语权越弱。 |
参考文献
黄贤环、贾敏、王瑶:《产业链中的话语权与非金融企业金融投资——基于产业链中商业信用水平的视角》,《会计研究》,2022年第5期,第118-130页。
李雅丽、王笑笑:《企业供应链话语权如何影响实体投资?——基于商业信用视角的实证检验》,《投资研究》,2024年第6期,第53-69页。
冯丽丽、孙晓航:《ESG表现与商业信用——基于新质生产力与供应链话语权的中介效应分析》,《内蒙古财经大学学报》,2025年第2期,第127-136页。