
上市公司-年报文本复杂性(2000-2025)
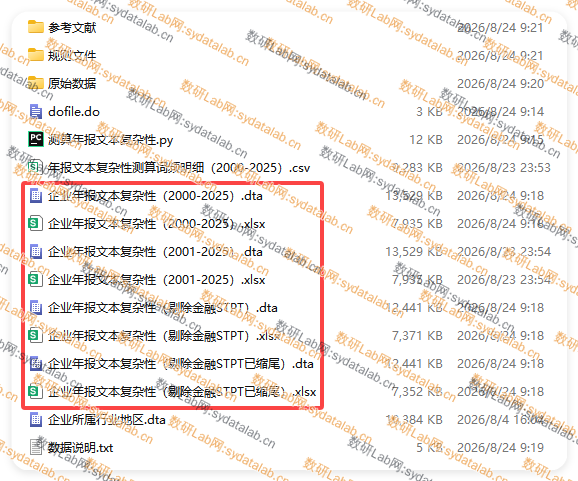
数据简介
本数据参考王克敏等、于明洋等(2026)的文章,从逻辑和字词复杂性等方面选取了两个指标来衡量年报文本复杂性。
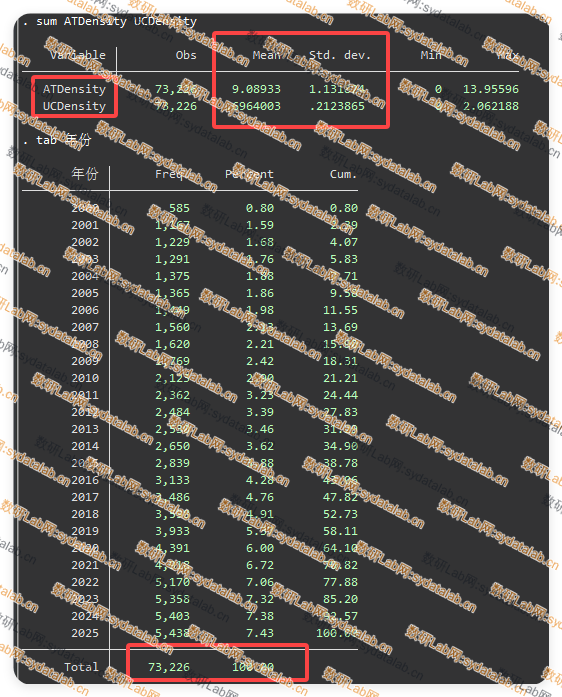
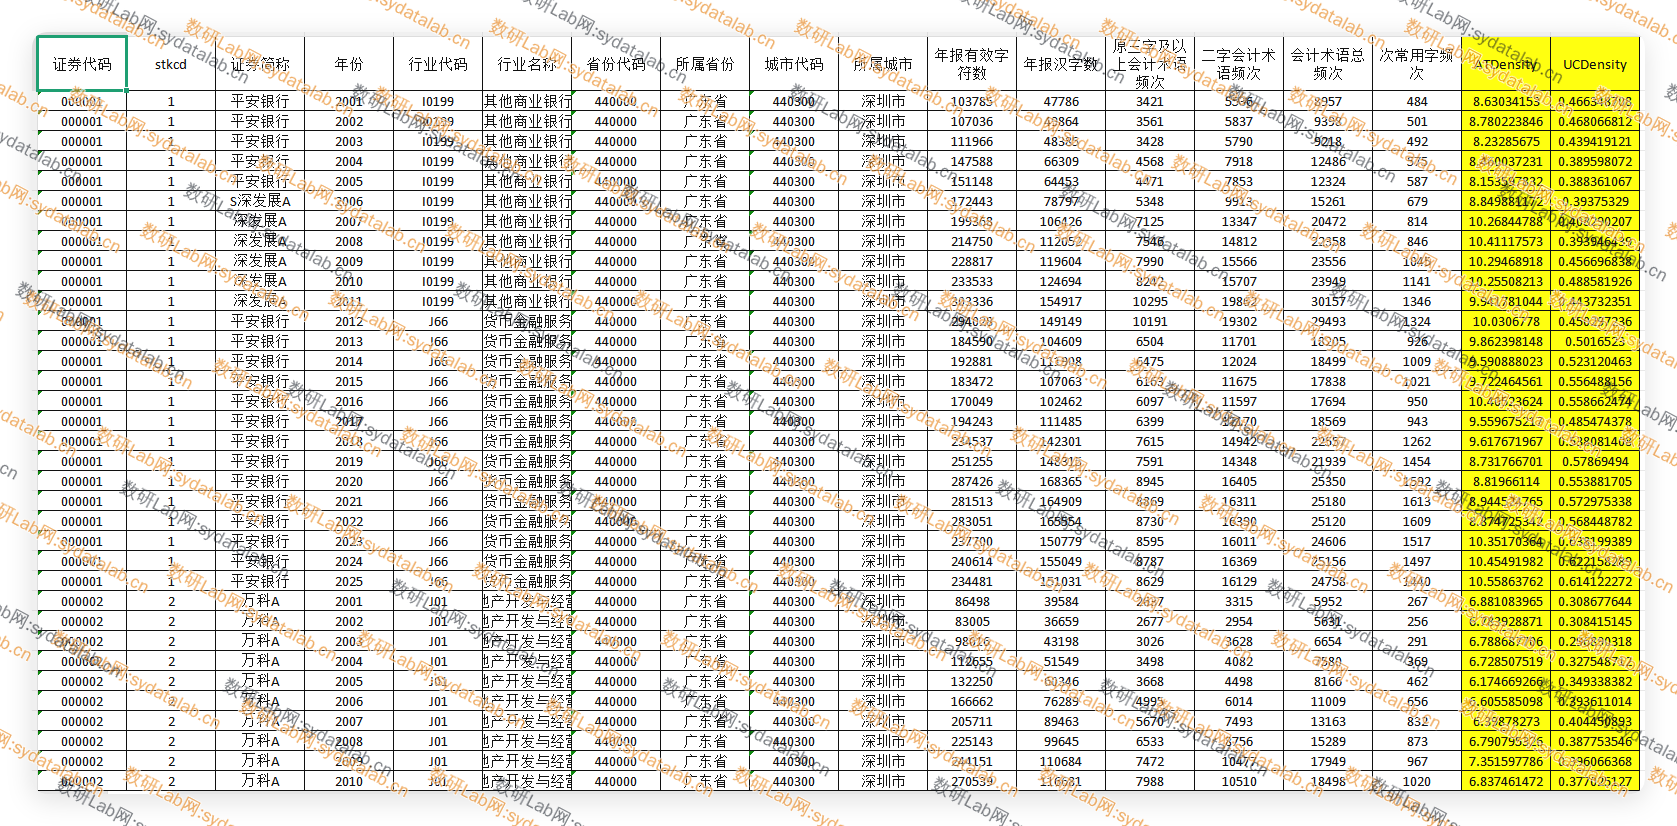
(1)会计术语密度(ATDensity)。金融术语(即“行话”)可能会对可读性产生负面影响。采用《灵格斯汉英会计词典》中的会计术语,并通过计算年报每百字中的会计术语数量来衡量年报文本复杂性。
(2)次常用字密度(UCDensity)。年报中生僻字的数量越多,其可读性通常越差。基于《现代汉语次常用字表》,通过计算年报每百字中次常用字的个数来衡量年报文本复杂性。
两个指标的数值越高,表明年报文本的复杂性越高,可读性越低。其中,会计术语规则文件来源于《灵格斯汉英会计词典》,提取词典中的中文会计术语词目,并对并列词、括号注释、全角半角、空格及重复词条进行规范化处理,形成用于会计术语词频统计的规则词典。次常用字规则文件来源于国家语言文字工作委员会、国家教育委员会于1988年发布的《现代汉语常用字表》,该字表共收录3,500个常用汉字,其中包括2,500个常用字和1,000个次常用字;本数据提取其中1,000个次常用字,用于统计上市公司年报中的次常用字频次。
数据示例
参考文献
[1]于明洋,吕可夫,李书锋.研发操纵与年报文本复杂性[J].管理评论, 2026(3):183-197.