
上市公司-异常审计费用(2008-2022年)
数据简介
异常审计费用指的是实际审计费用与正常审计费用之间的偏差部分,这种偏差可能由多种不可观测因素引起,包括审计师的额外努力、审计师与被审计单位之间的特殊关系,或是被审计单位在市场中的优势地位等。研究异常审计费用与审计质量的关系,对于理解审计市场运作和提高审计透明度具有重要意义。
数据范围
含包含参考文献、计算代码do文件、处理结果、面板数据汇总等数据
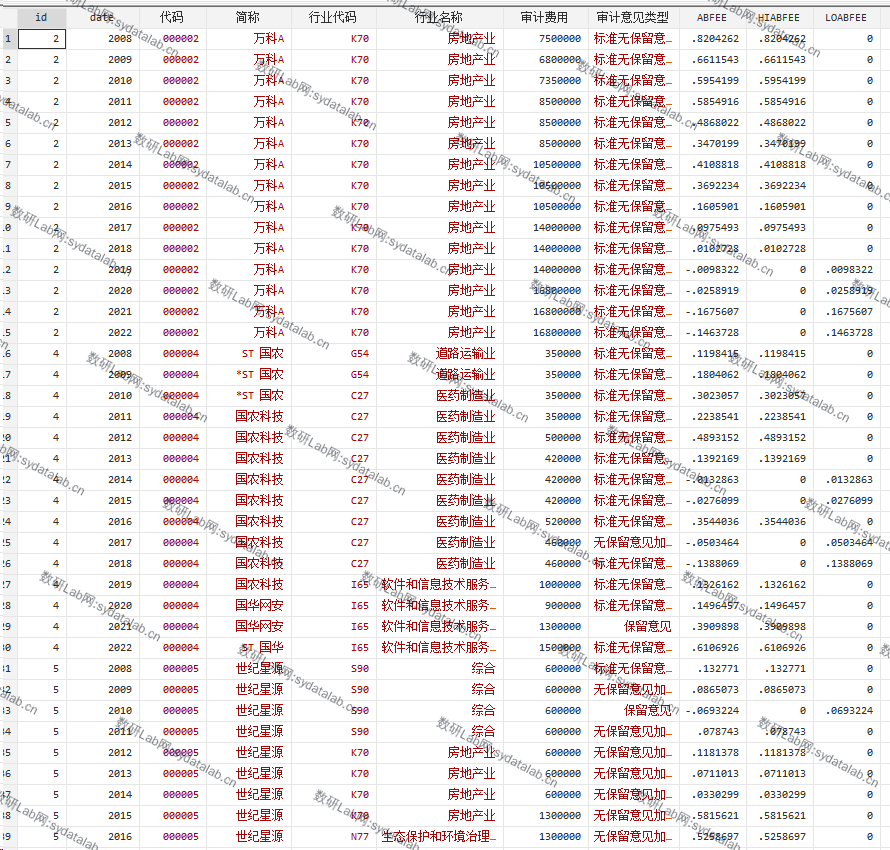
正向异常审计费用 (HIABFEE)
表示异常审计费用偏高的情况,当实际审计费用超过正常费用时,HIABFEE等于异常审计费用(ABFEE)的正值,否则为0。
负向异常审计费用 (LOABFEE)
表示异常审计费用偏低的情况,当实际审计费用低于正常费用时,LOABFEE等于异常审计费用(ABFEE)的绝对值,否则为0。
数据示例
参考文献
[1] 韩丽荣,高瑜彬,胡玮佳.异常审计费用对审计质量的影响研究[J].当代经济研究,2015,(01):74-80.
[2] 陈丽红,易冰心,张龙平.异常审计费用与关键审计事项披露[J].审计研究,2022,(02):60-70.
[3] 高瑜彬,廖芬,刘志洋.异常审计费用与证券分析师盈余预测有效性——基于我国A股上市公司的证据[J].审计研究,2017,(04):81-88.