
上市企业-会计稳健性C-Score(2007-2023)
数据简介
以 Basu( 巴苏) 盈余-股票收益关系模型为基础,借鉴 Khan( 卡恩) 和 Watts( 沃特斯) 的研究方法,引用工具变量构建模型来估算公司层面的会计稳健性水平(C-Score指数)
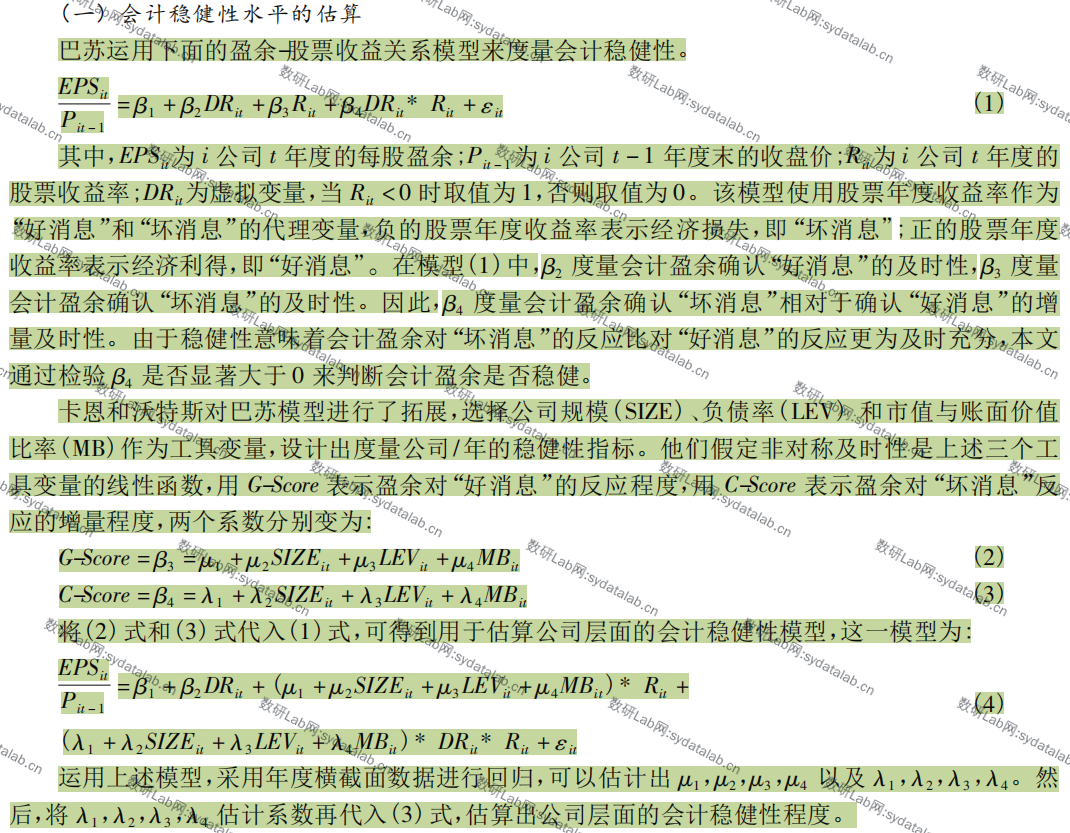
数据范围
5202上市企业、2007-2023、48118有效样本量
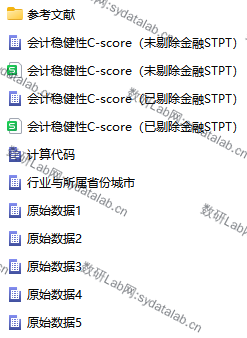
含原始数据、最终结果、计算dofile、参考文献等
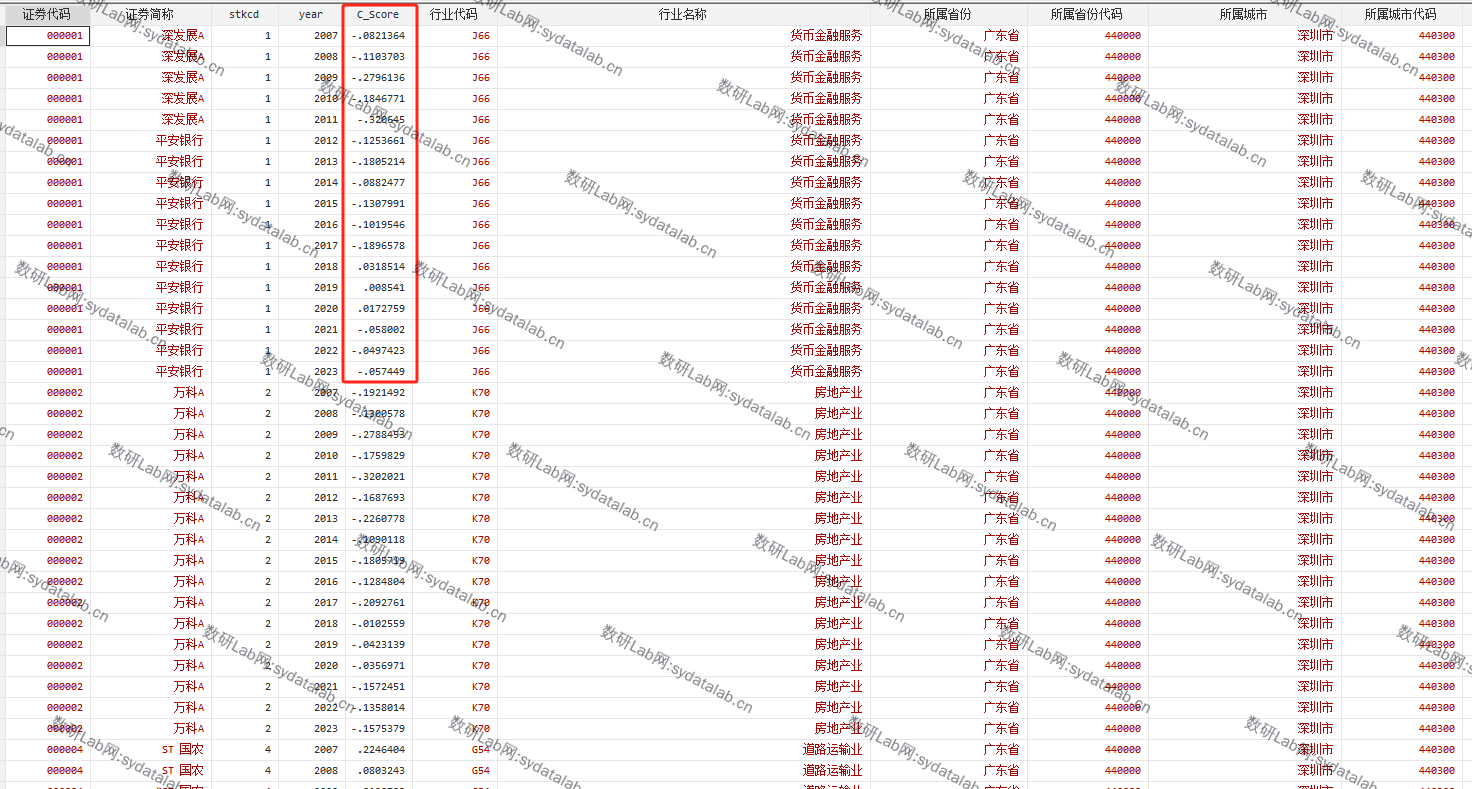
数据示例
参考文献
[1] 邓浩月,刘后平.公允价值计量与会计稳健性——基于Khan&Watts模型的再检验[J].财会通讯,2018,(34):13-16+129.DOI:10.16144/j.cnki.issn1002-8072.2018.34.003.
[2] 祝继高.会计稳健性与债权人利益保护——基于银行与上市公司关于贷款的法律诉讼的研究[J].会计研究,2011,(05):50-57+96.
[3]刘斌,吴娅玲.会计稳健性与资本投资效率的实证研究[J].审计与经济研究,2011,26(04):60-68.