
上市公司-企业权益资本成本—CAPM模型(2000-2023)
数据简介
资本资产定价模型(Capital Asset Pricing Model,简称CAPM)是由美国学者威廉·夏普(William Sharpe)、约翰·林特尔(John Lintner)、杰克·特里诺(Jack Treynor)和简·莫辛(Jan Mossin)等人于1964年在资产组合理论和资本市场理论的基础上发展起来的。该模型主要研究证券市场中资产的预期收益率与风险资产之间的关系,以及均衡价格是如何形成的,是现代金融市场价格理论的支柱,广泛应用于投资决策和公司理财领域。
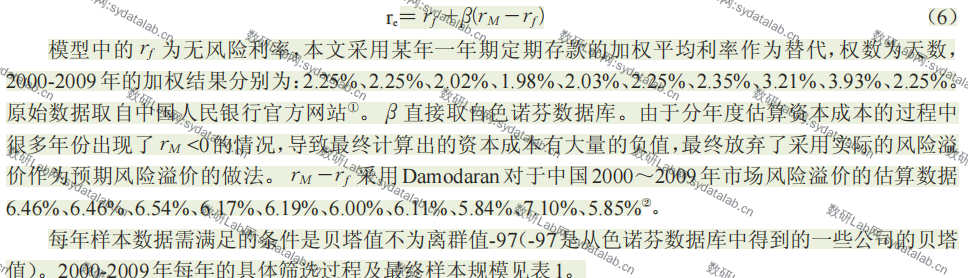
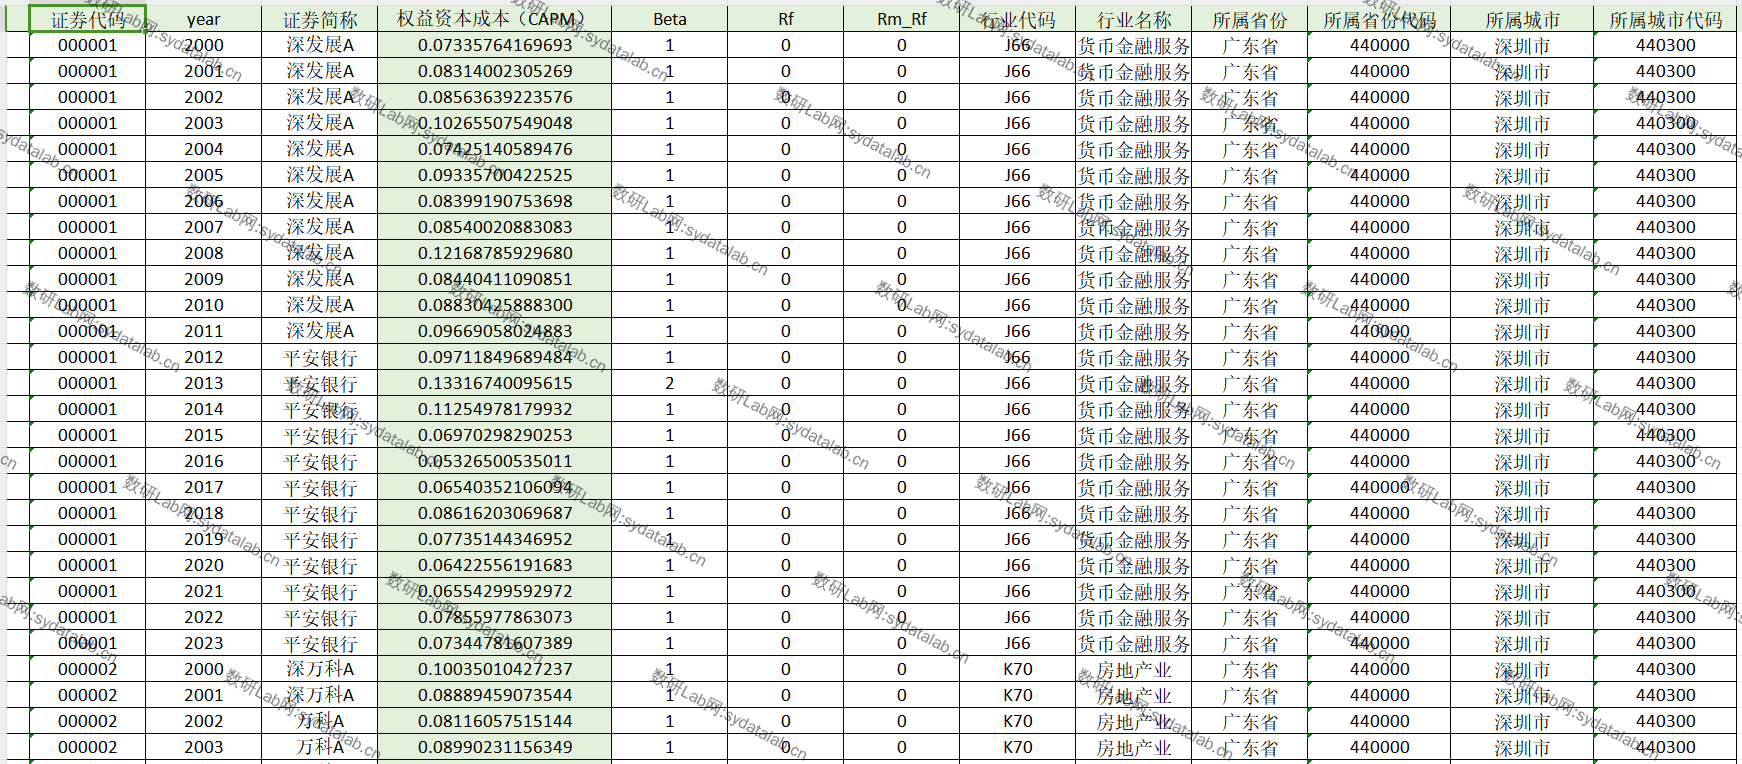
参考汪平等(2012)文章,使用CAPM模型测算企业权益资本成本,计算公式为Re=Rf+β(Rm-Rf),模型中的Rf采用某年一年期定期存款的加权平均利率作为替代,权数为天数。β直接取自色诺芬数据库,Rm-Rf采用Damodaran的估算数据。
数据范围
5573家上市企业、2000-2023、61198观测值
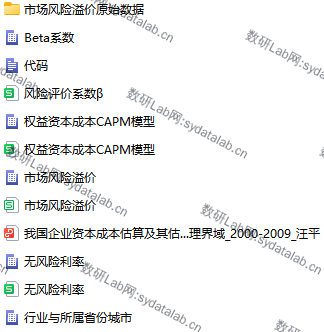
含原始数据、最终结果、计算dofile、参考文献等
数据示例
参考文献
[1] 汪平,袁光华,李阳阳.我国企业资本成本估算及其估算值的合理界域:2000-2009[J].投资研究,2012,31(11):101-114.
数据来源:CSMAR(国泰安)