
企业超额商誉数据(2000-2024)+ 计算dofile
数据简介
方法一:借鉴傅超等(2015)的做法,采用模型预测方法测度超额商誉(GW_excess)。具体步骤如下:
使用并购特征(是否现金支付、买方支出价值)、行业商誉水平(行业年度其他公司商誉的均值)、公司特征(公司规模、盈利能力、成长性、管理层持股比例、是否两职合一)以及行业与年度虚拟变量等一系列指标对公司商誉水平进行回归。
以回归得到的残差(实际商誉与预期合理商誉之间的差额)作为超额商誉的代理变量。
稳健性检验方法:
方法一:借鉴Ramanna(2008)对异常商誉(Abnormal Goodwill)的定义,采用经行业中位数调整的商誉来测度超额商誉。
具体操作:首先将企业账面商誉净额用期末总资产进行标准化,得到标准化商誉(GW_norm)。超额商誉等于企业标准化商誉减去当年行业内所有企业标准化商誉的中位数。
该方法既能消除公司规模对商誉的作用,又能反映企业相对于同行业其他企业的商誉高估情况。
方法二:用企业标准化商誉减去当年行业内所有企业标准化商誉的均值重新计算超额商誉。
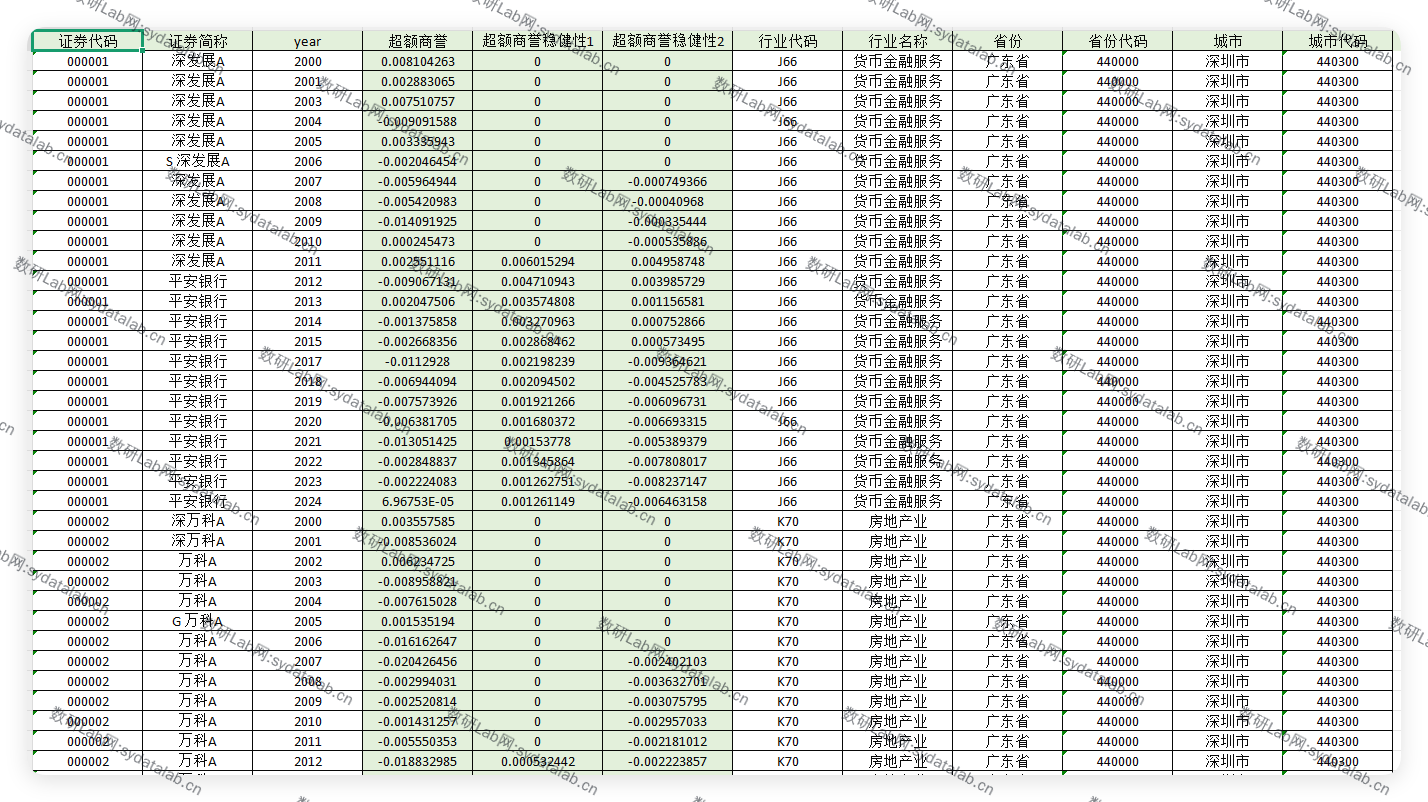
数据示例
A股上市企业、2000-2024
数据来源:CSMAR、Wind