上市公司-企业劳动份额(2003-2025)
数据简介
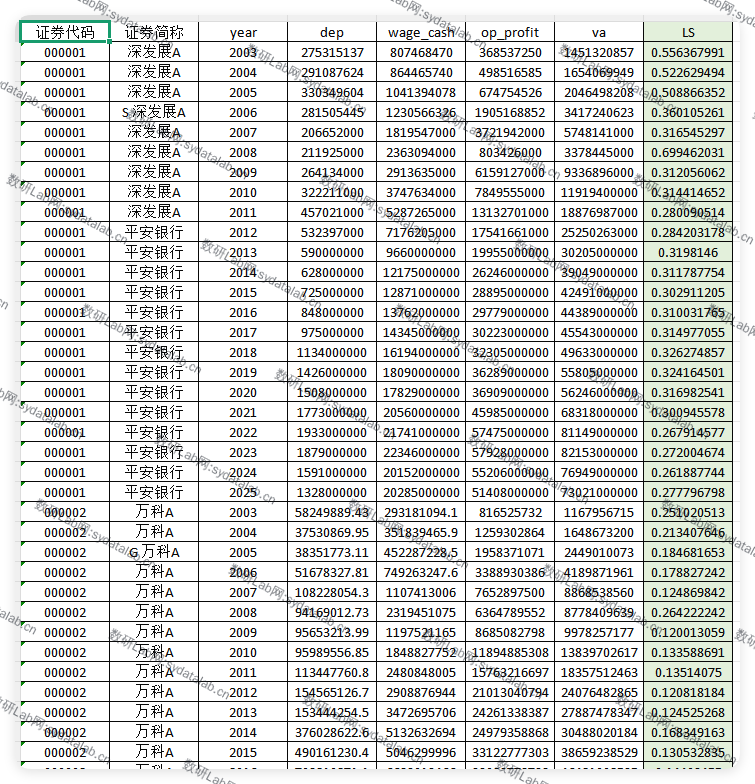
劳动收入份额反映企业创造的增加值中用于支付劳动报酬的比例,是衡量企业初次收入分配结构和劳动要素收入占比的重要指标。参考参考杜鹏程、刘屾、王姝勋(2026)《企业社保综合降费与劳动收入份额》《财贸经济》,本数据采用要素收入法,以劳动报酬占企业增加值的比重衡量企业劳动收入份额(LS),数据时间跨度为2003-2025年,覆盖5920家上市公司。具体公式如下:
企业劳动收入份额(LS)=劳动报酬÷企业增加值
其中:劳动报酬=支付给职工以及为职工支付的现金;企业增加值(VA)=支付给职工以及为职工支付的现金+营业利润+固定资产折旧
劳动报酬采用“支付给职工以及为职工支付的现金”衡量,主要包括企业实际支付的工资、奖金、津贴补贴,以及养老保险、失业保险、住房公积金等与职工相关的现金支出。企业增加值则由上述劳动报酬、营业利润和固定资产折旧三部分加总得到。固定资产折旧采用包含固定资产折旧、油气资产折耗及生产性生物资产折旧的财务指标。
1. 全样本: 包含5920家上市公司、73443个公司—年度观测值。
2. 剔除金融STPT: 包含5769家上市公司、68494个公司—年度观测值。
3. 剔除金融STPT缩尾: 包含5769家上市公司、68494个公司—年度观测值,在版本2基础上对劳动收入份额进行上下1%缩尾处理。
数据示例