
企业供应链风险水平(2002-2025)
数据简介
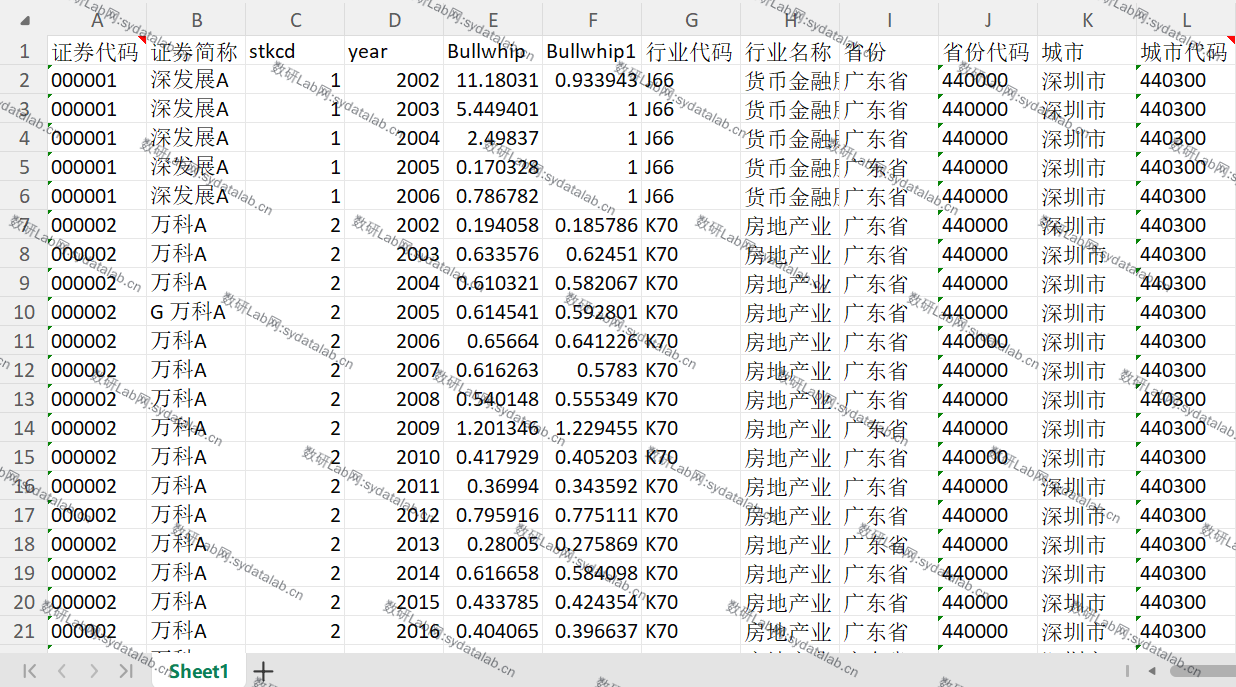
参考刘啟仁等(2024)在《国际贸易问题》的做法,借鉴Bray和Mendelson(2012)提出的生产—需求波动偏离度指标,以长鞭效应(Bullwhip Effect)度量企业供应链风险水平。当企业生产量的波动大于销售量的波动时,供应链上下游供需失衡,风险被放大,该比值越大,企业供应链风险水平越高。具体测算分三步:第一步,构造企业季度生产量与季度销售额,其中季度生产量等于季度销售成本(营业成本与其他业务成本之和)加上存货净额的季度变动,季度销售额等于营业收入与其他业务收入之和;第二步,对季度生产量与季度销售额分别作对数转换和一阶差分处理;第三步,按企业-年份计算生产量增长率标准差与销售额增长率标准差,二者之比即为企业供应链风险水平:
Bullwhip = σ(Production) / σ(Demand)
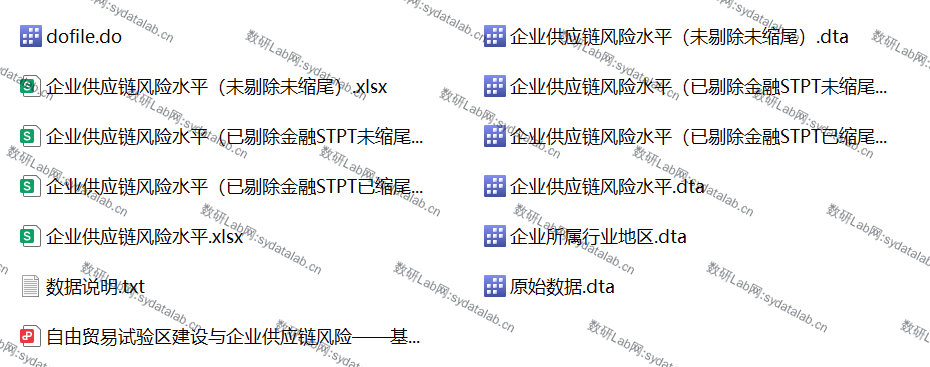
其中σ表示年内季度增长率的标准差。此外,借鉴杨志强等(2020)在《管理世界》的做法,以季度销售成本替换季度销售额衡量企业生产波动,重新测算得到替代变量Bullwhip1,用于稳健性检验。结果数据自2002年起,因一阶差分需要上一季度数据。全部口径均已剔除B股;结果文件提供三种口径:未剔除未缩尾(66,456条观测)、已剔除金融STPT未缩尾(62,430条观测)与已剔除金融STPT已缩尾(对Bullwhip与Bullwhip1按年份前后1%缩尾)。
数据示例
参考文献
[1] 刘啟仁, 吴绍永, 叶承辉. 自由贸易试验区建设与企业供应链风险——基于供需平衡视角[J]. 国际贸易问题, 2024(2): 1-16.
[2] Bray R L, Mendelson H. Information transmission and the bullwhip effect: An empirical investigation[J]. Management Science, 2012, 58(5): 860-875.
[3] 杨志强, 唐松, 李增泉. 资本市场信息披露、关系型合约与供需长鞭效应——基于供应链信息外溢的经验证据[J]. 管理世界, 2020, 36(7): 89-105+217-218.