
上市公司碳排放、碳排放强度、碳风险(2010-2024)
数据简介
参考钟廷勇等(2023)、马嘉萌等(2026)文章,企业碳风险采用企业碳排放量除以主营业务收入得到的碳排放强度作为碳风险的代理指标。原始数据来源于CS/MAR数据库。
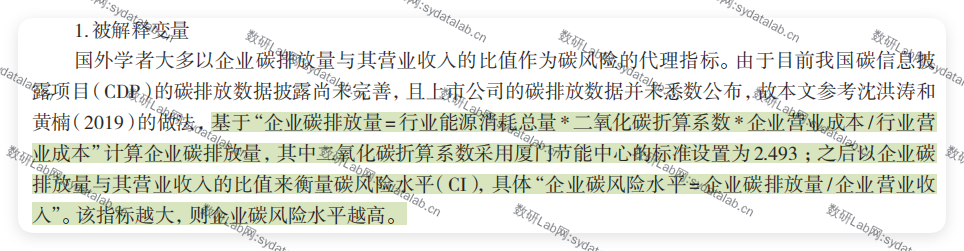
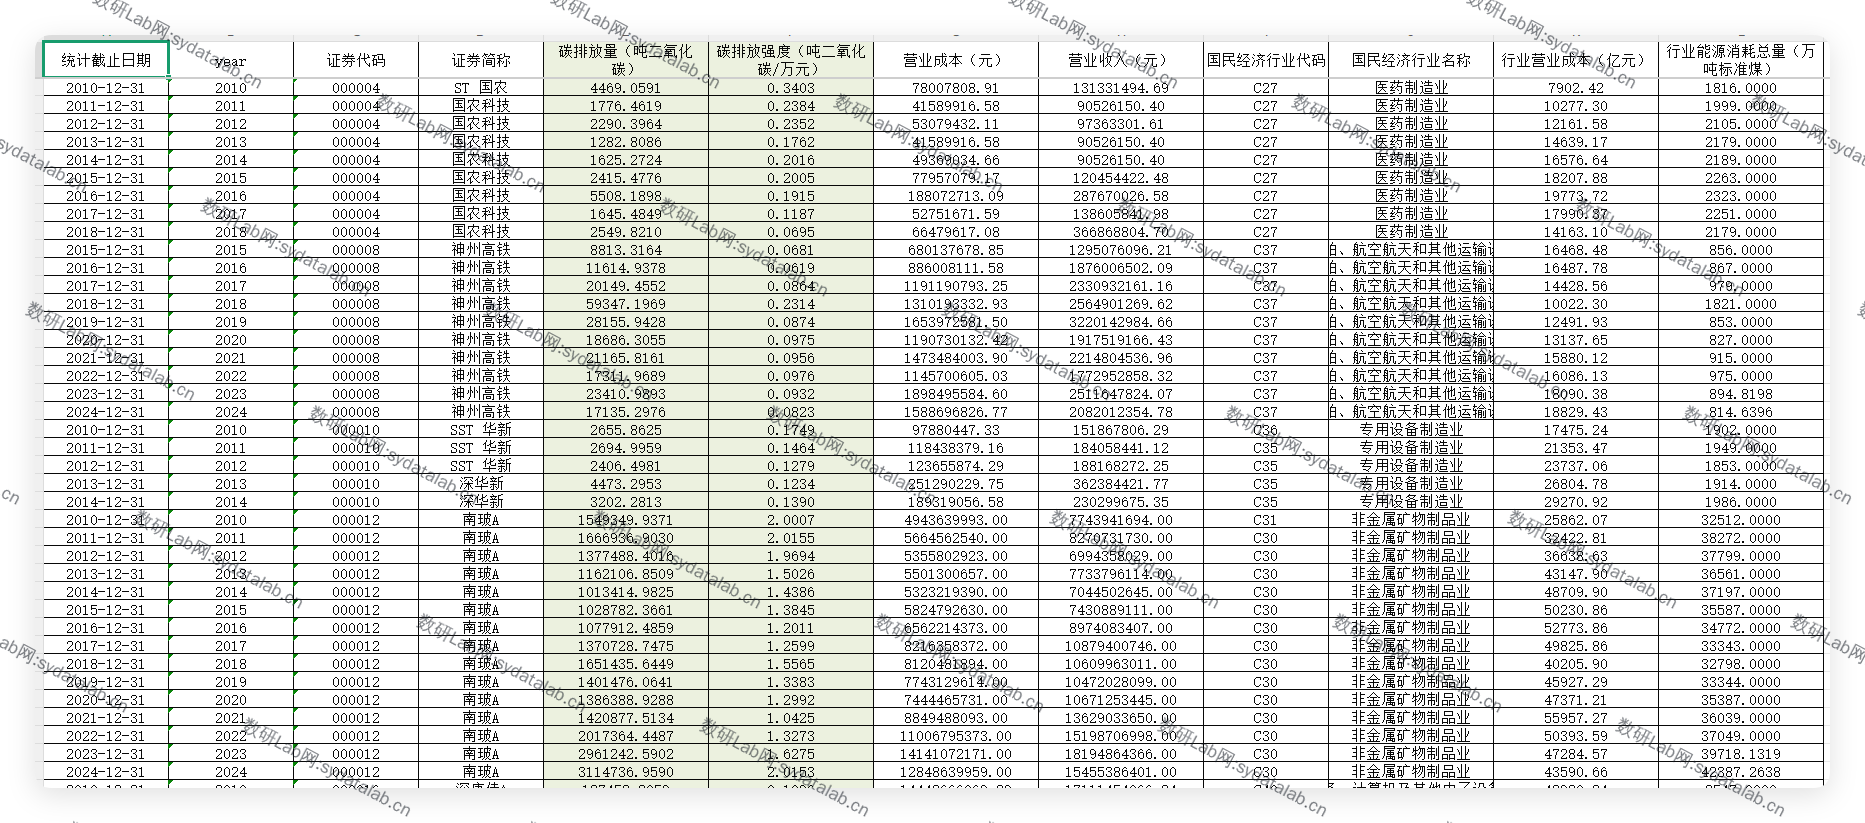
[碳排放量] - 计算公式:上市公司碳排放量=上市公司所在国民经济行业能源消耗总量×二氧化碳折算系数×上市公司营业成本/上市公司所在国民经济行业营业成本,参照厦门节能中心二氧化碳折算系数计算标准,1吨标准煤的二氧化碳折算系数为2.493。分母为空或0,该指标为空。
[碳排放强度] - 计算公式:上市公司碳排放强度=上市公司碳排放量/(上市公司营业收入/10000),分母为空或0,该指标为空。
填补主要处理:
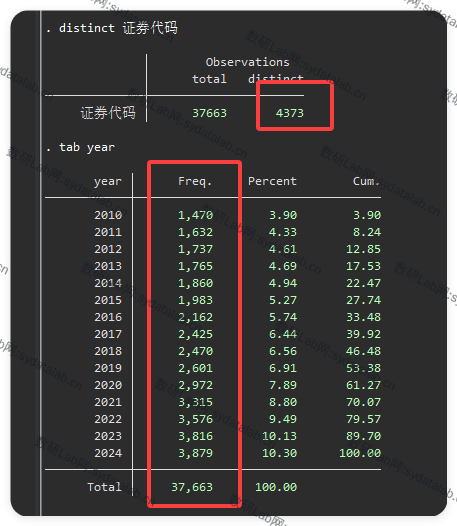
- 原始数据覆盖2010-2024年,其中2024年已有公司营业成本、营业收入和行业营业成本,但行业能源消耗总量为空,导致2024年碳排放量年度全为空。
- 2024年行业能源消耗总量:按行业代码使用历史年度线性趋势外推。
- 碳排放量按原公式重算:行业能源消耗总量×10000×2.493×(上市公司营业成本/100000000)/行业营业成本。
- 碳排放强度按原公式重算:碳排放量/(营业收入/10000)。
- 原始非空的碳排放量和碳排放强度保留不改;仅对缺失值进行填补/计算。
数据示例
参考文献
[1]钟廷勇,马富祺,唐嘉尉,等.国家审计能够降低企业碳风险吗?[J].审计研究, 2023(4):41-54.
[2]马嘉萌,周子彤,陆岷峰.碳风险对企业ESG评级分歧的影响研究[J].工业技术经济, 2026, 45(3):122-134.