上市公司劳动者工资议价能力(2007-2025)
数据简介
劳动者工资议价能力反映劳动者在企业收益分配过程中争取高于保留工资的劳动报酬、分享企业经济租金的能力。参考Dobbelaere和Mairesse(2015)、余长林、邵飞飞、孟祥旭(2024)等研究的测算思路,本数据分别采用会计准租法和生产函数法测算A股上市公司劳动者工资议价能力。原始数据主要来自CSMAR数据库,包括上市公司利润表、资产负债表、现金流量表、员工人数及应付职工薪酬明细等信息。
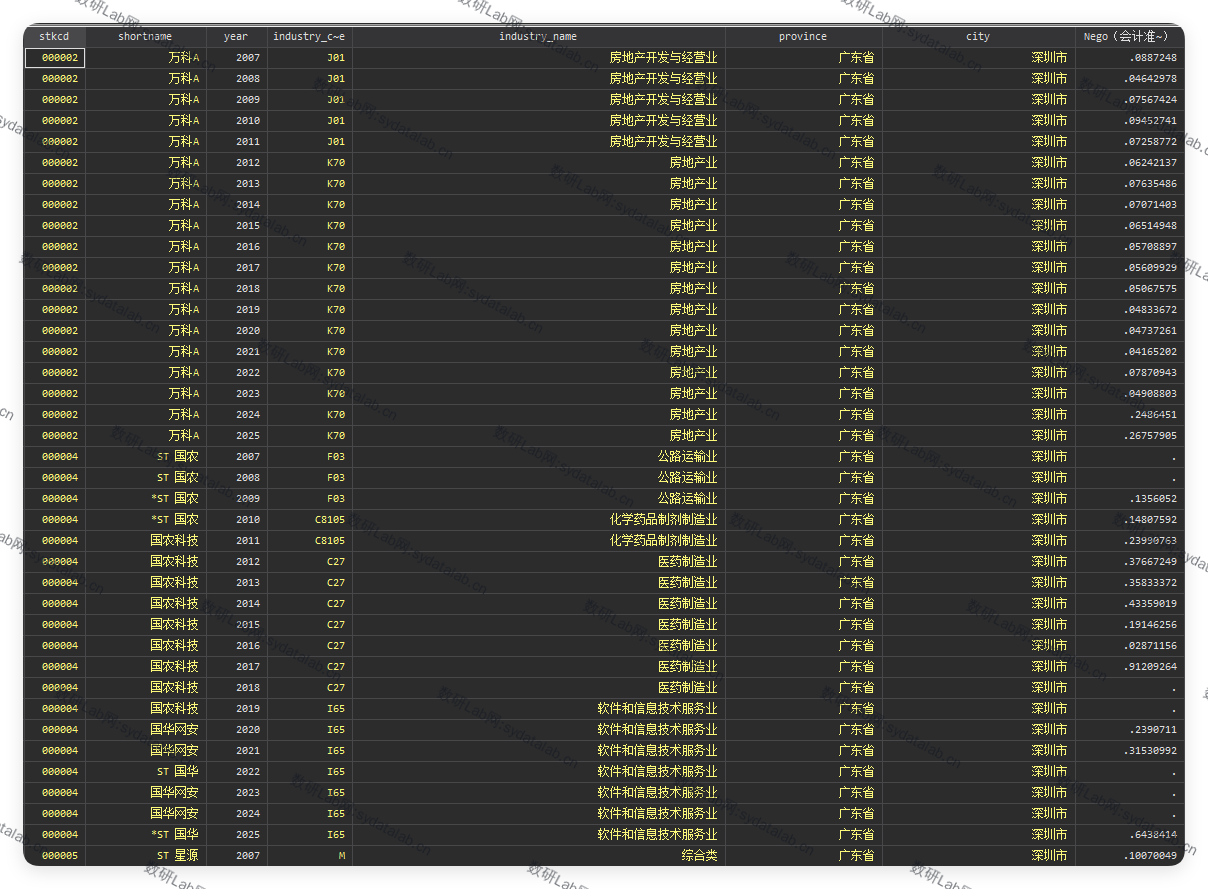
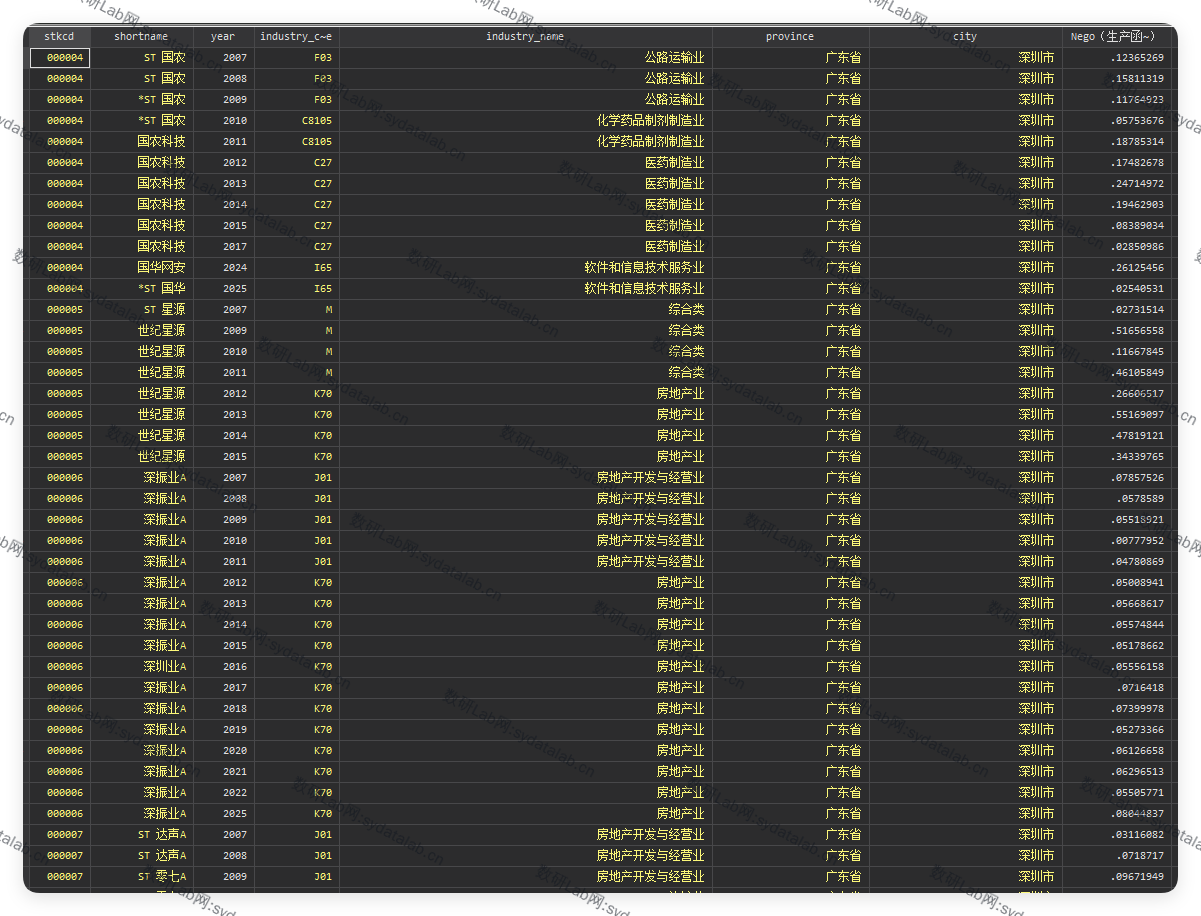
数据时间跨度为2007-2025年,共19个年度。会计准租法的劳动者工资议价能力有效观测值为51444个;生产函数法经投入条件和指标取值筛选后,最终保留37722个有效观测值。两套指标均用于刻画劳动者在企业收益分配中的相对议价能力,但测算依据有所不同:会计准租法侧重于劳动者获得的工资溢价占企业准租的比例,生产函数法则利用生产要素产出弹性与收入分配份额之间的关系推导议价能力。
(一)会计准租法:基于工资溢价与企业准租
参考Dobbelaere和Mairesse(2015)式(32)的测算思路,将劳动者工资议价能力定义为劳动者获得的工资溢价占企业可分配准租总额的比例,计算公式为:
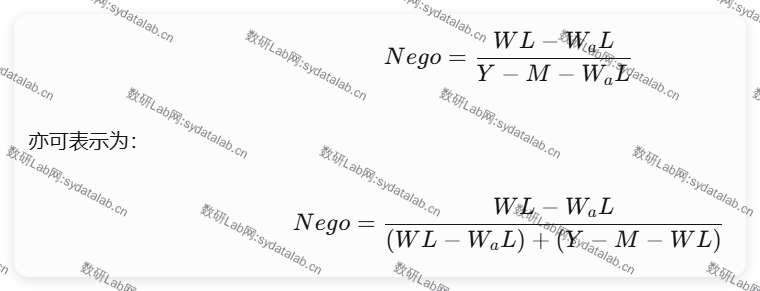
其中:
WL(实际薪酬总额):企业当年应付职工薪酬贷方发生额,反映应计口径的劳动报酬。
WaL(保留薪酬总额):劳动者在外部劳动力市场可获得的替代性薪酬水平,采用同年同行业其他企业人均薪酬第5百分位数乘以本企业员工人数估计。
Y(营业收入):企业当年营业总收入。
M(中间投入):营业成本+销售费用+管理费用+单列研发费用-固定资产折旧-支付给职工以及为职工支付的现金。
从经济含义来看,分子WL-WaL表示劳动者实际获得的薪酬超过保留薪酬的部分,即劳动者获得的工资溢价或劳动准租;分母则由劳动者获得的准租和企业短期剩余(Y-M-WL)构成,反映可分配准租总额。因此,Nego越大,说明劳动者在企业准租分配中获得的份额越高,通常被解释为劳动者具有更强的工资议价能力;反之,则说明劳动者分享企业准租的程度较低。为保证指标经济含义,仅在实际薪酬不低于估计保留薪酬、企业短期剩余严格大于0且相关财务数据有效时计算指标。
(二)生产函数法:基于要素产出弹性与收入份额
参考余长林、邵飞飞、孟祥旭(2024)式(26),在De Loecker和Warzynski(2012)的生产函数估计框架基础上,结合劳动投入与中间投入的产出弹性及收入占比,推导劳动者工资议价能力,计算公式为:
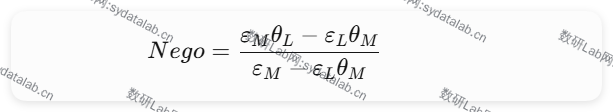
其中:
εL:劳动投入的产出弹性,表示劳动投入变化对企业产出的相对影响。
εM:中间投入的产出弹性,表示中间投入变化对企业产出的相对影响。
θL:劳动报酬占营业总收入的比重,即应付职工薪酬贷方发生额÷营业总收入。
θM:中间投入占营业总收入的比重,即中间投入÷营业总收入。
本方法中的中间投入定义为:营业成本+销售费用+管理费用+财务费用-固定资产折旧-支付给职工以及为职工支付的现金。
具体测算时,首先利用出厂价格指数、购进价格指数和资本价格指数分别对产出、中间投入和资本进行平减,得到实际投入产出数据。随后,在统一行业门类内构建三阶多项式控制函数,结合滞后劳动、滞后中间投入和当期资本作为工具变量,通过广义矩估计(GMM)获得劳动和中间投入的产出弹性。估计过程采用四组初始值求解,并选择收敛解中目标函数值最小的结果。在此基础上,代入劳动报酬占比和中间投入占比,计算企业年度工资议价能力。对产出、中间投入、资本、劳动及两类收入占比进行双侧1%缩尾处理,并剔除投入数据不完整、投入非正、劳动报酬占比异常及最终Nego小于0的观测值。该方法的经济含义在于:通过比较生产要素对企业产出的贡献与其实际获得的收入份额,推导劳动者在企业收益分配中的议价能力。Nego越大,通常表示劳动者具有更强的工资议价能力。
(三)剔除版本说明
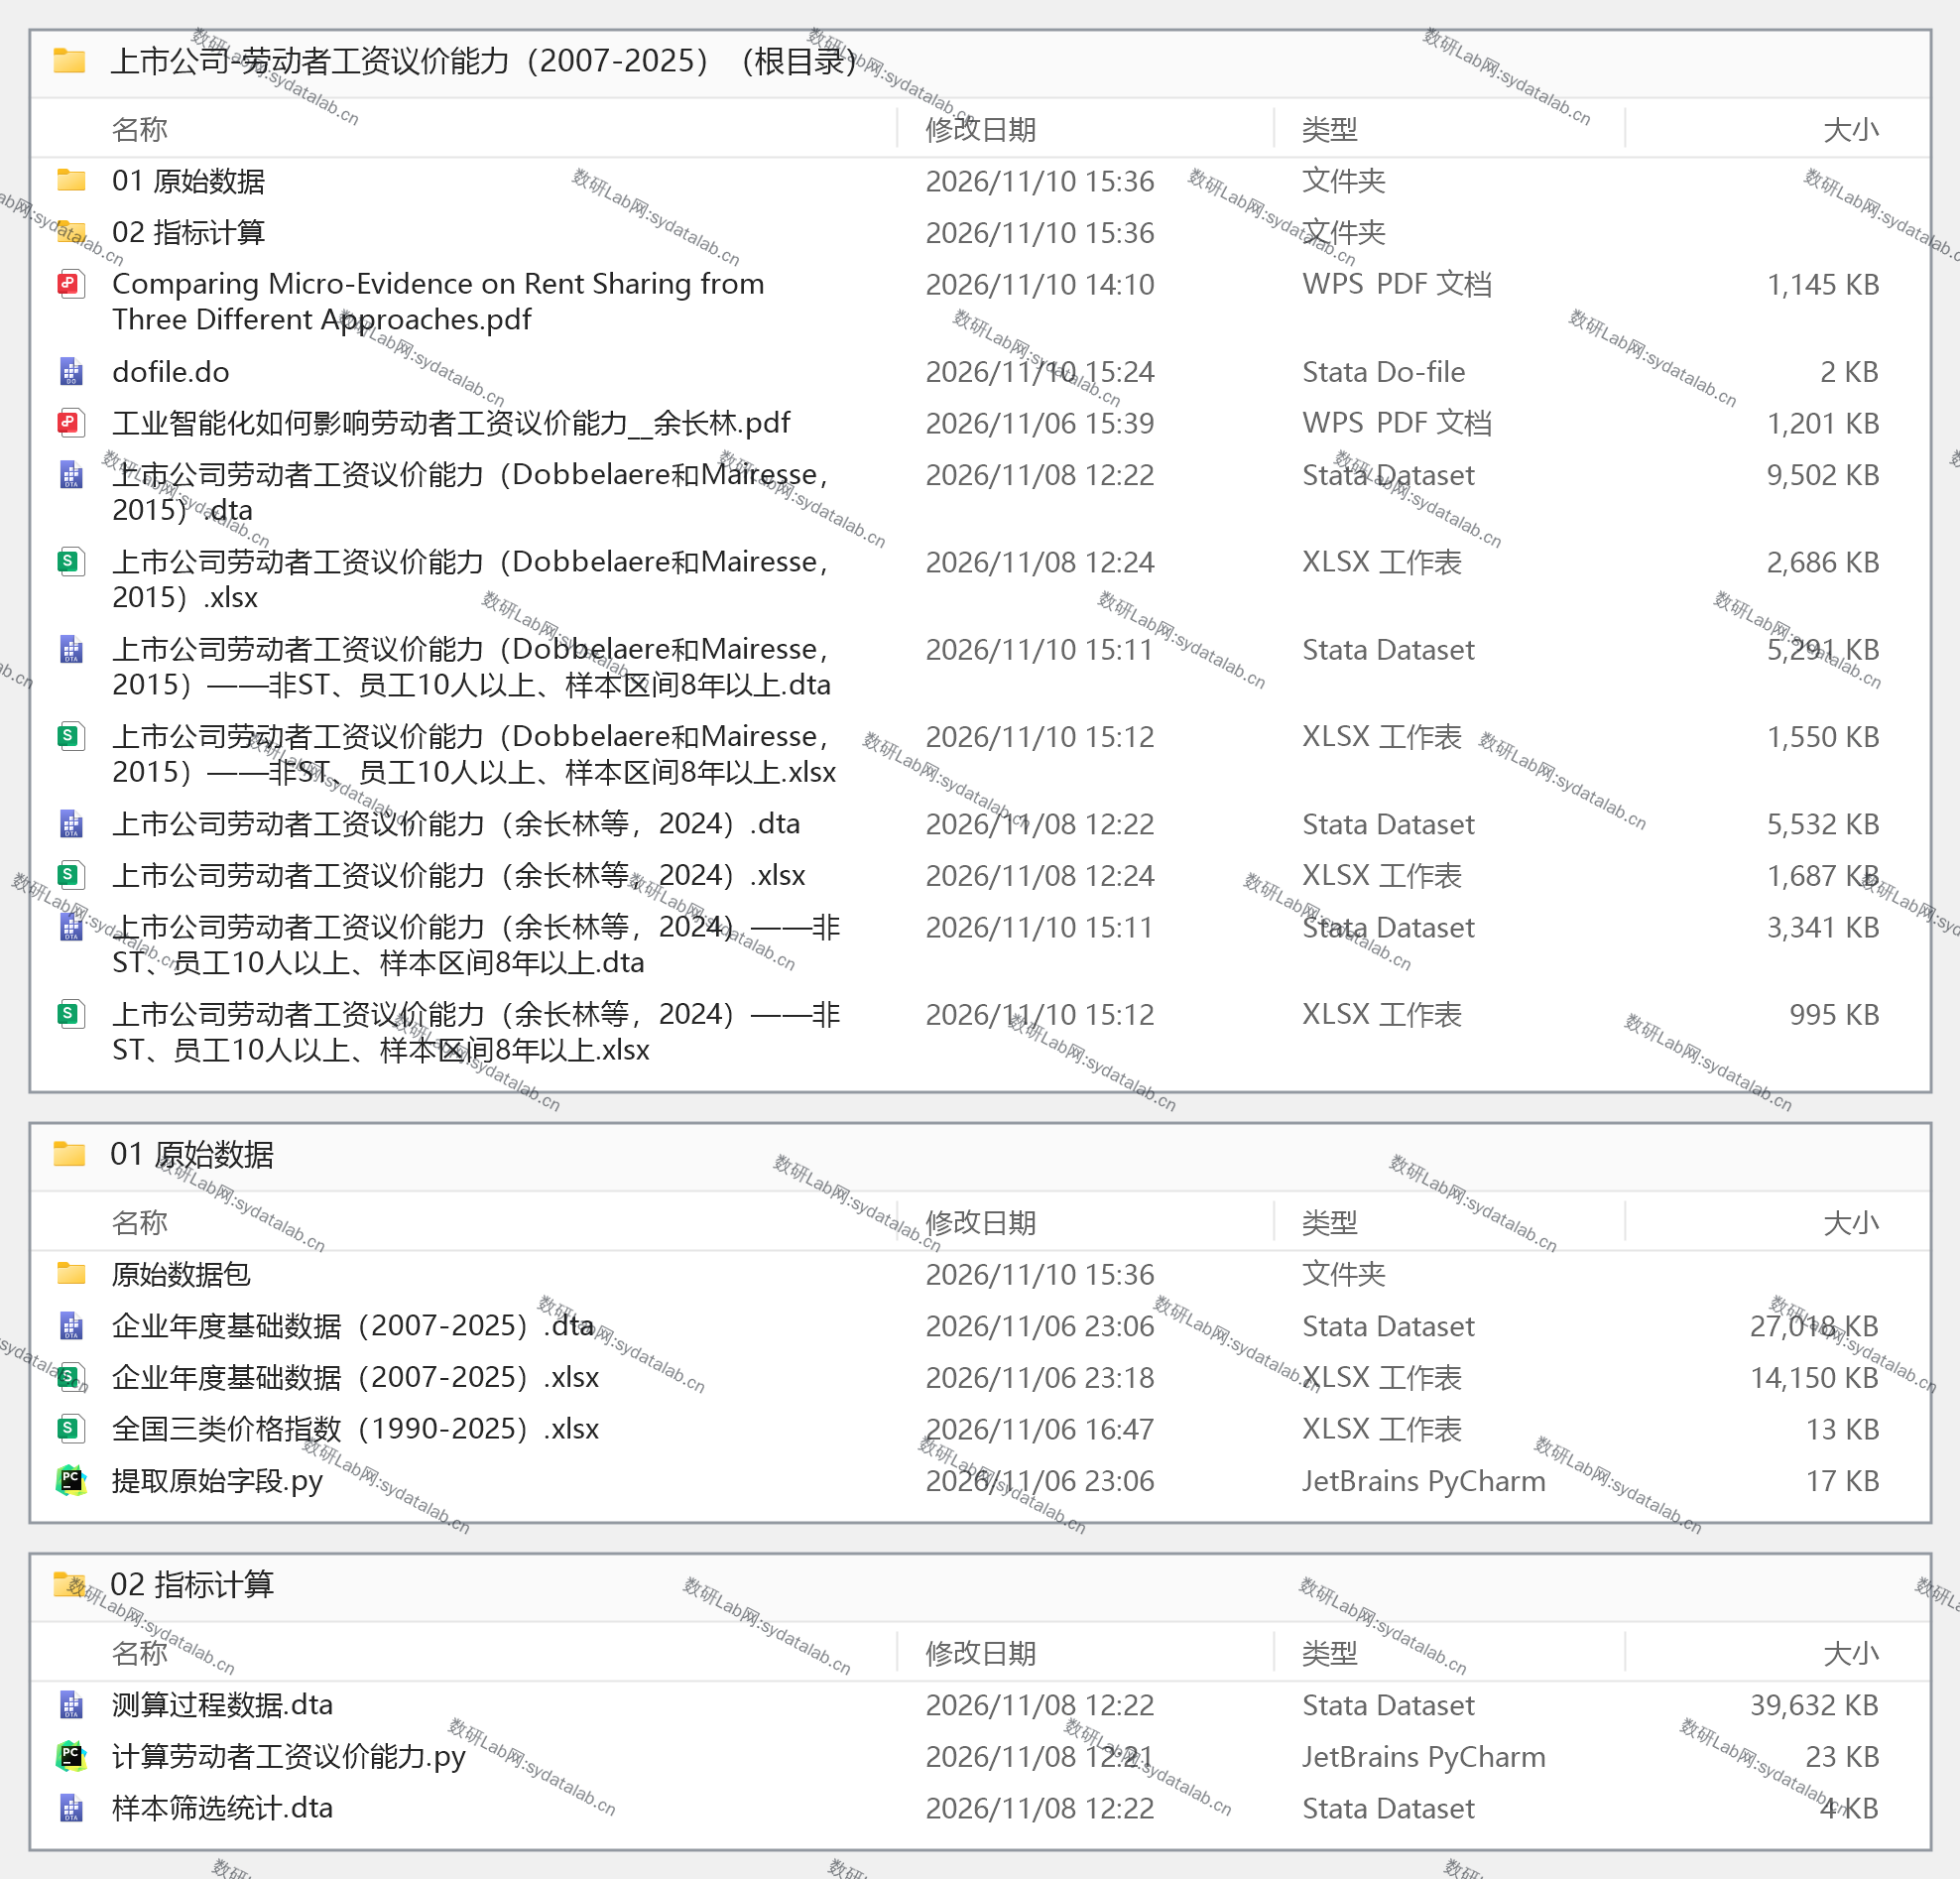
参考余长林、邵飞飞、孟祥旭(2024)的样本筛选标准,在上述两套指标基础上,分别进一步生成筛选样本。具体剔除规则为:第一,剔除样本期内任一年度证券简称包含ST或PT的企业;第二,剔除样本期内任一年度员工总数小于10人的企业;第三,剔除按各套指标有效观测年份计算的样本区间跨度小于8年的企业。上述筛选均在企业层面进行,只要满足任意一项剔除条件,即删除该企业全部年度观测值。筛选后,会计准租法保留2709家上市公司、35373个公司-年度有效观测值;生产函数法保留1925家上市公司、22763个公司-年度有效观测值。两套剔除样本中,企业有效观测年份的样本区间跨度均为8至19年。
数据示例