
2000-2025上市公司-违约风险距离概率(简化Merton和KMV模型)
数据简介
数据分别提供两类常用违约风险指标:一是基于 Bharath and Shumway(2008)Naive Merton Model 的简化违约风险数据,二是基于 KMV-Merton 结构化模型迭代测算的KMV违约距离数据。两类数据均以中国上市公司年度样本为基础,结合股票市场交易数据、资产负债表、现金流量表、行业地区信息以及无风险利率等原始数据整理计算,最终形成公司—年度层面的违约距离、预期违约概率等指标,可用于企业信用风险、债务风险、金融稳定、公司治理与资本市场研究。
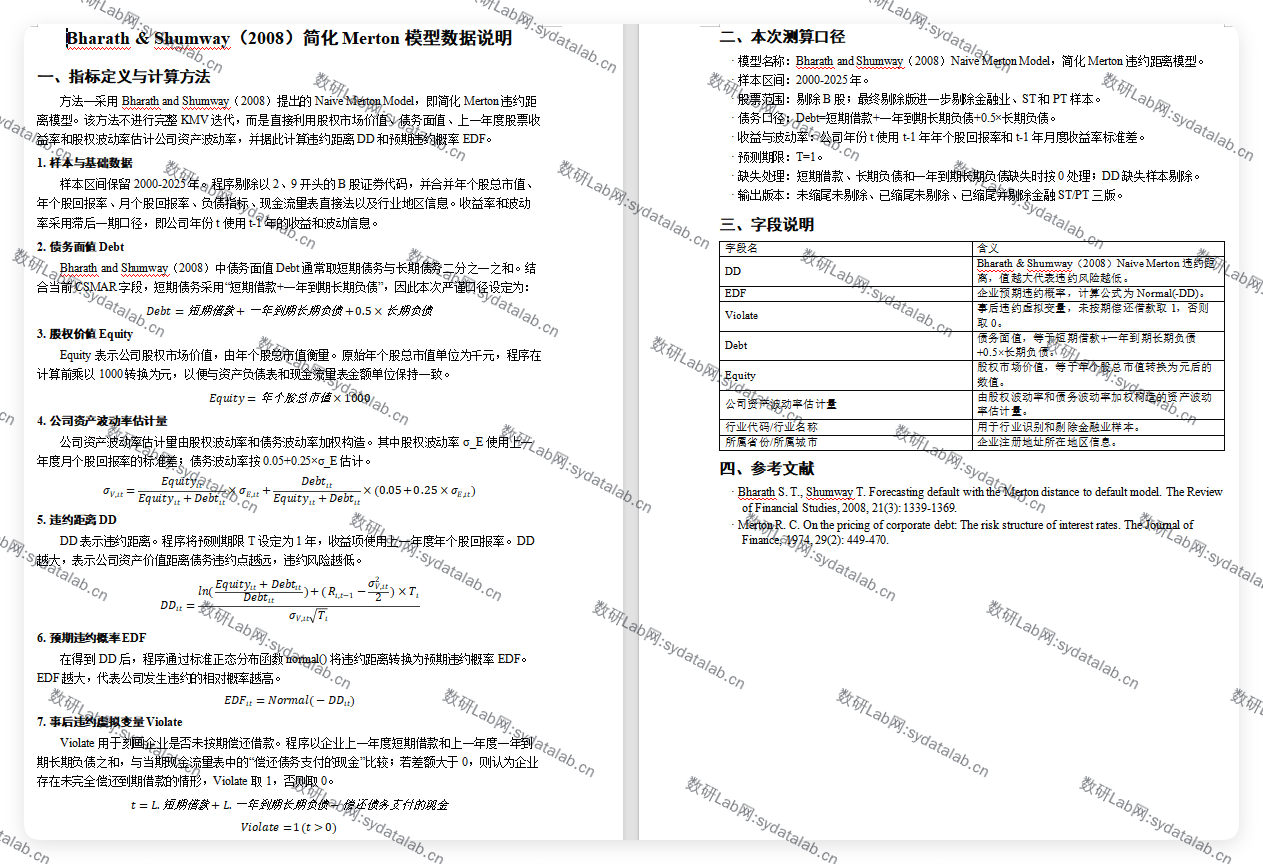
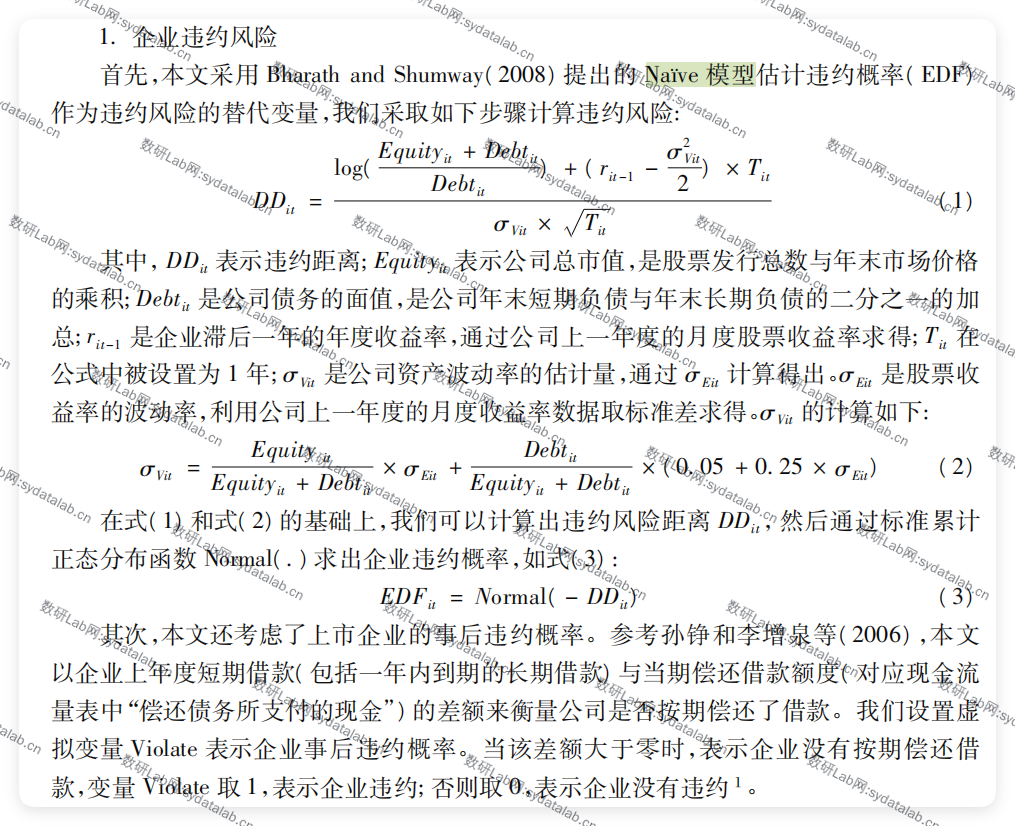
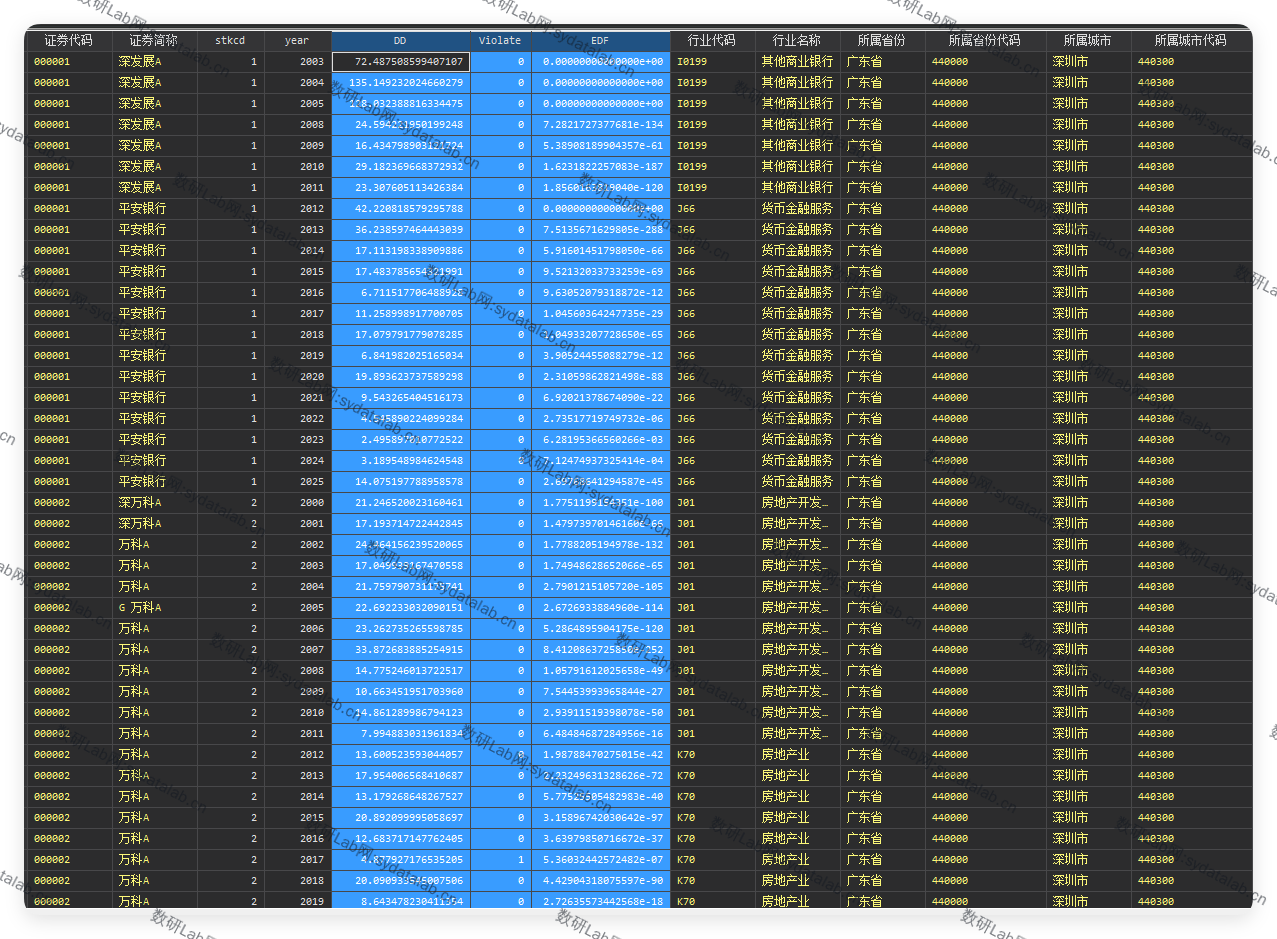
方法一采用简化Merton模型(Naive Merton Model),依据股权市值、债务面值、滞后一期股票收益率和股权波动率直接估算公司资产波动率,并计算简化违约距离DD、预期违约概率EDF以及事后违约虚拟变量 Violate;文献中常用此类。
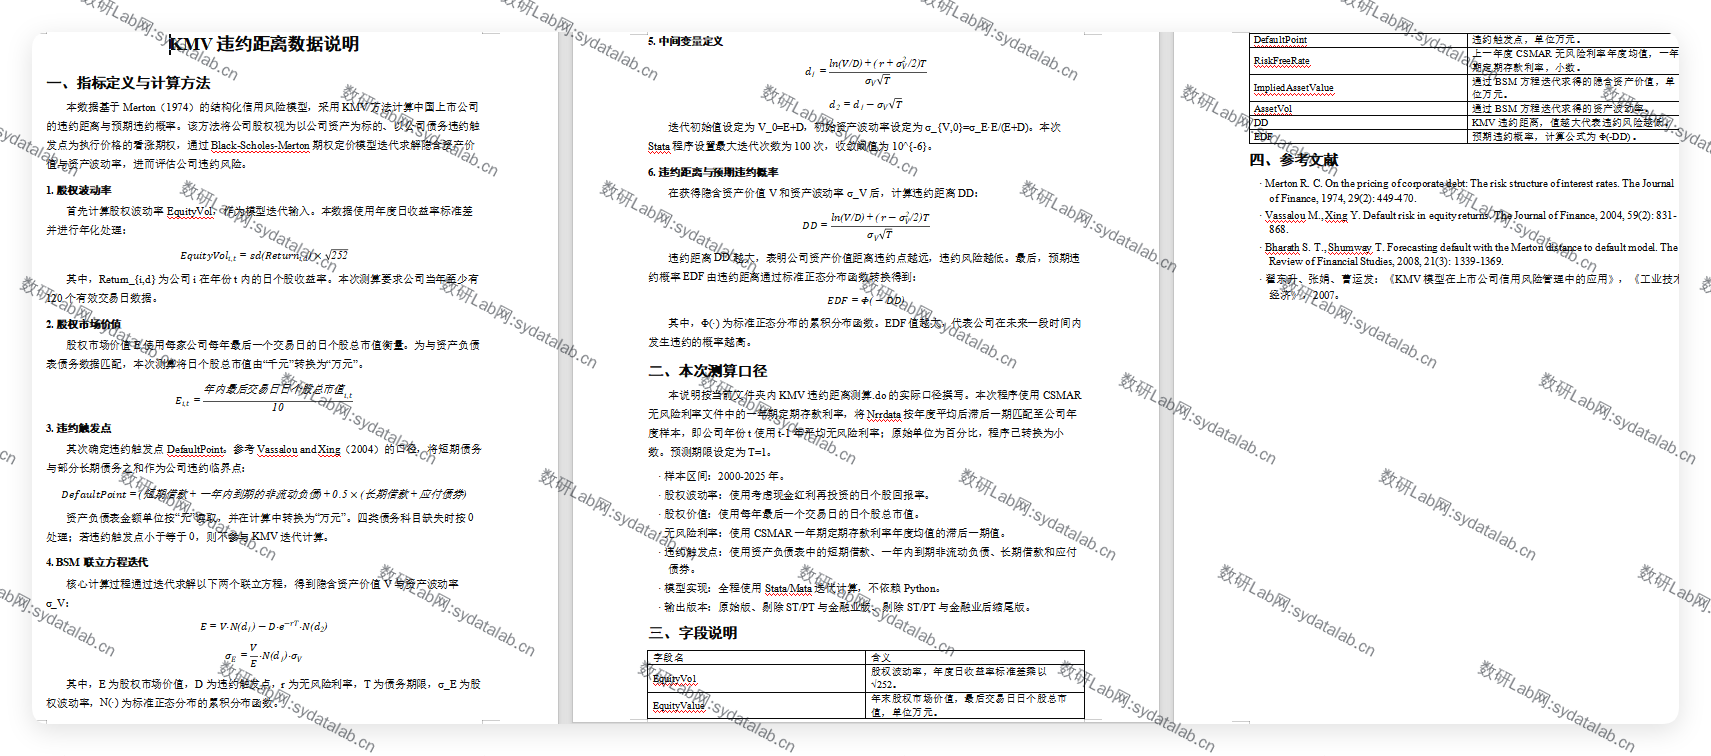
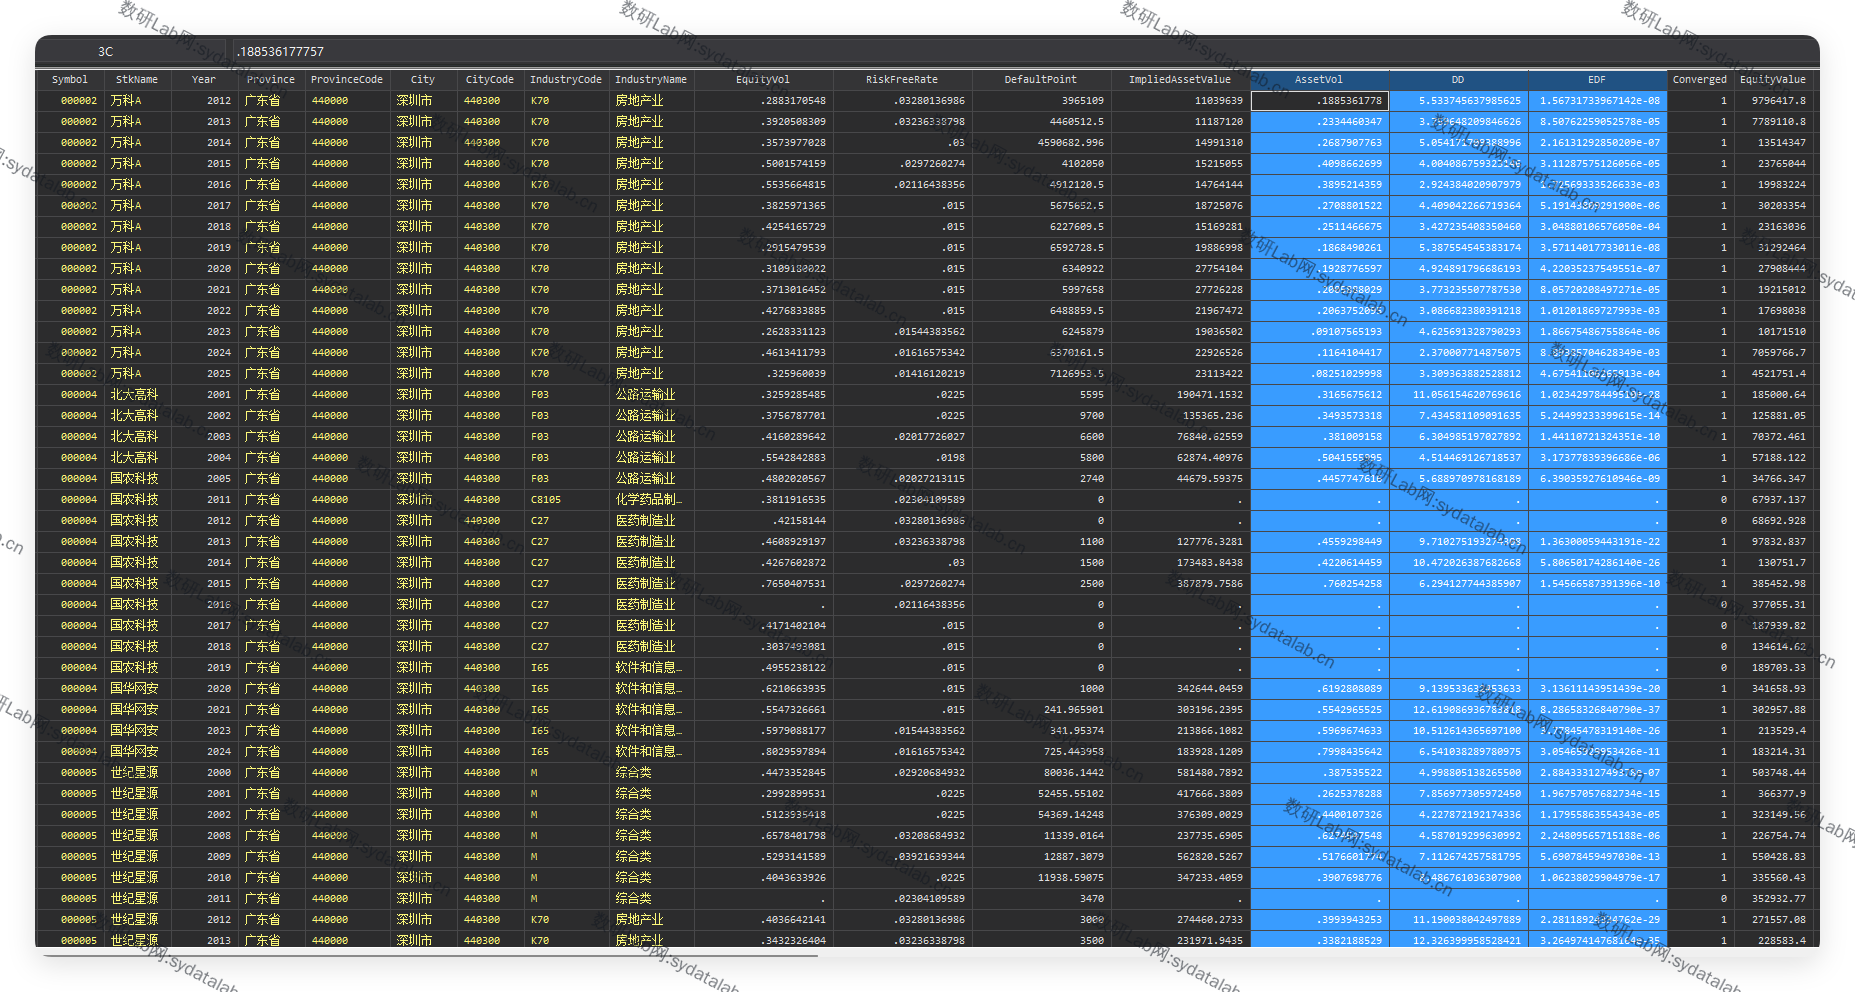
方法二采用KMV-Merton模型,通过Black-Scholes-Merton期权定价框架迭代求解隐含资产价值和资产波动率,再计算 KMV 违约距离与EDF。相比而言,方法一计算过程更简洁、变量需求较少;方法二理论结构更完整,更贴近经典 KMV 信用风险测度框架。
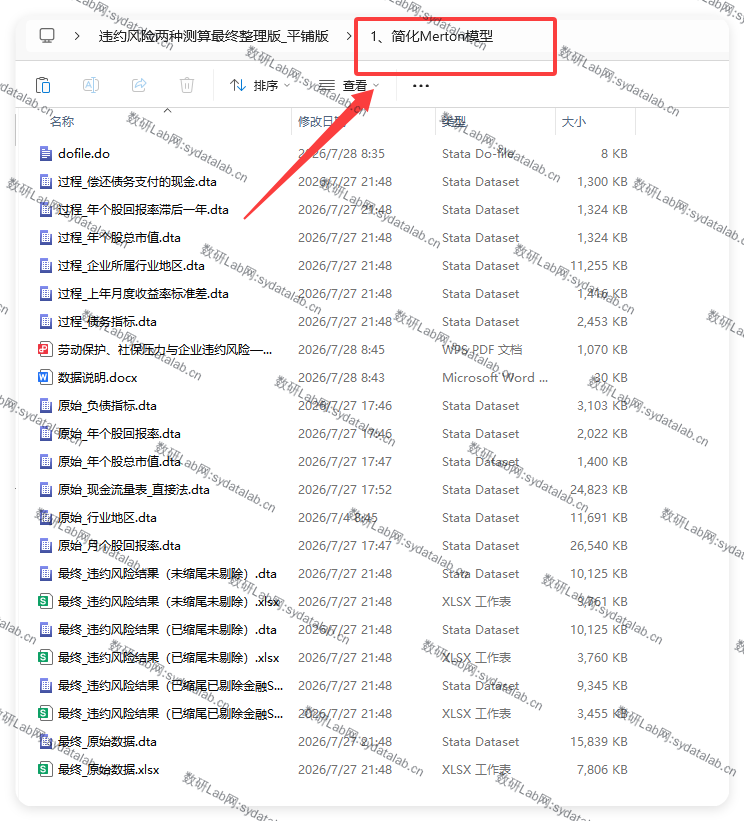
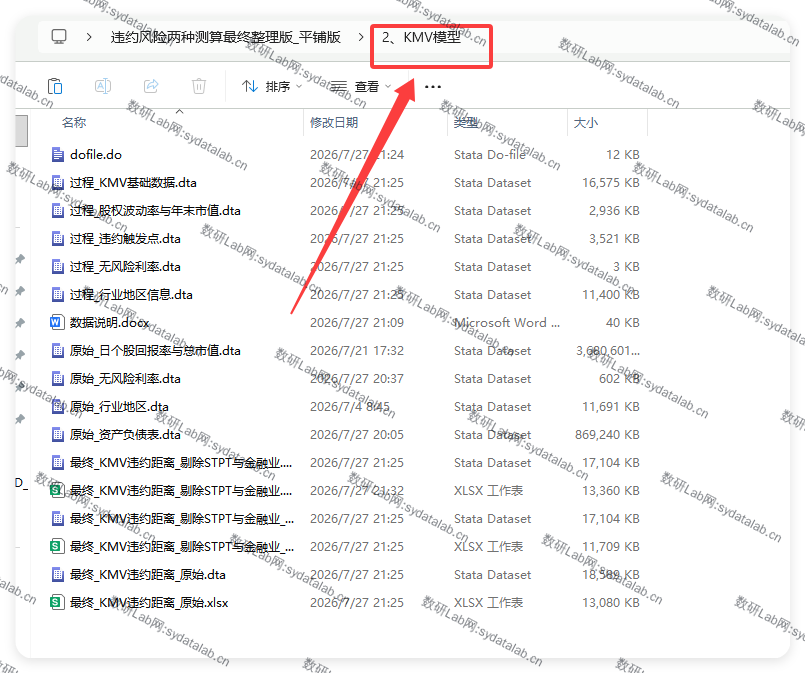
含原始数据、测算代码(stata代码)、最终结果文件等
数据示例
参考文献
[1]Bharath S. T., Shumway T. Forecasting default with the Merton distance to default model. The Review of Financial Studies, 2008, 21(3): 1339-1369.
[2]Merton R. C. On the pricing of corporate debt: The risk structure of interest rates. The Journal of Finance, 1974, 29(2): 449-470.
[3]许红梅,李春涛.劳动保护,社保压力与企业违约风险——基于《社会保险法》实施的研究[J].金融研究, 2020(3):19.DOI:CNKI:SUN:JRYJ.0.2020-03-007..