
上市公司-企业管理层过度自信(2000-2023)
数据简介
管理层过度自信是指管理层成员在决策过程中,由于对自己的知识、能力和判断力的过度自信,而低估了潜在的风险和不确定性,高估了成功的可能性和收益。这种心理状态往往会导致管理层在决策时偏离理性,做出不利于公司长期发展的选择。
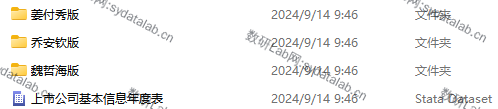
本数据采用三种度量方式,内含原始数据、参考文献、代码do文件、最终结果。
数据范围
指标测度方法(3种)
1、用高管薪酬的相对比例衡量
借鉴发表于核心期刊《经济研究》姜付秀等(2009)的做法,使用“薪酬最高的前三名高管薪酬之和/所有高管的薪酬之和”测度上市公司管理者过度自信,该值越高,说明管理者越过度自信。
数据包括原始数据、测算代码、计算结果、参考文献,共计28+变量的详细数据,累计涵盖5.3w+观测值数量,5400+样本企业
2.用高管个人特征衡量(性别、年龄、学历以及两职合一)
借鉴发表于核心期刊《工业技术研究》魏哲海等(2018)的做法,使用管理者的个人特征来构建度量管理者过度自信程度的指标。管理者个人特征包括: 性别、年龄、学历以及两职合一情况。采用打分方法来构建管理者过度自信指标,基于上述 4种个人特征分数的算术平均数作为综合得分,并以此来度量管理者过度自信的程度。综合得分越高,管理者过度自信程度越高。
数据包括上市公司高管性别、年龄、学历、两职合一及其相应得分等原始数据,测算代码、计算结果以及参考文献,共计37+变量的详细数据,累计涵盖3.9w+观测值数量,5200+样本企业
3、基于高管的投资决策来度量
借鉴发表于核心期刊《财会通讯》乔安欣等(2016)的做法,基于高管的投资决策来度量,利用总资产增长率与营业收入增长率的回归残差来作为衡量的一个标准。根据模型估计所得的公司残差,减去行业中位数残差,大于0表示过度自信,赋值为1;反之,则设置为0。用简单的话来描述就是,当一个公司的资产的增长速率超过其实际的销售增长时,就说明这个企业的监管层对于自己企业的业务水平有了过高的估计。
数据包括上市公司总资产增长率、营业收入增长率等原始数据,测算代码、计算结果、参考文献,共计31+变量的详细数据,累计涵盖7.4w+观测值数量,5700+样本企业
数据示例
参考文献
[1] 魏哲海. 管理者过度自信、资本结构与公司绩效[J]. 工业技术经济, 2018, 37 (06): 3-12.
[2] 乔安钦, 成传明. 股权性质、管理层过度自信与会计稳健性实证研究[J]. 财会通讯, 2016, (12): 12-15.
[3] 姜付秀, 张敏, 陆正飞, 陈才东. 管理者过度自信、企业扩张与财务困境[J]. 经济研究, 2009, 44 (01): 131-143.