
上市公司-企业资产专用性(2000-2023)三版本 + 计算dofile
数据简介
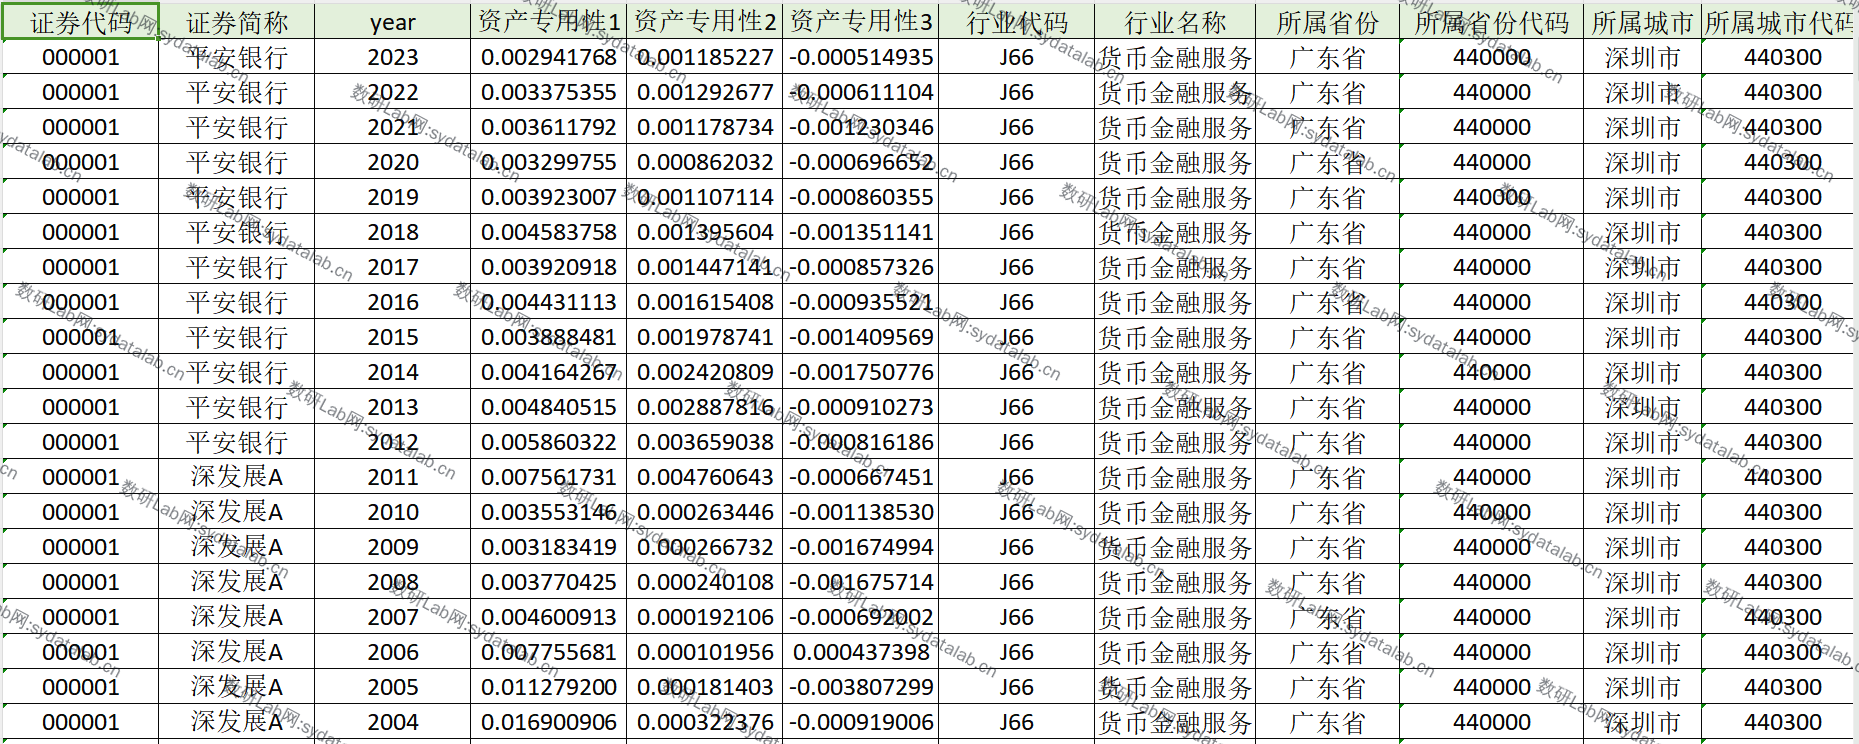
企业资产专用性是指用于特定用途后被锁定很难再用作其他用途的资产,若改作他用则价值会降低,甚至可能变成毫无价值的资产。
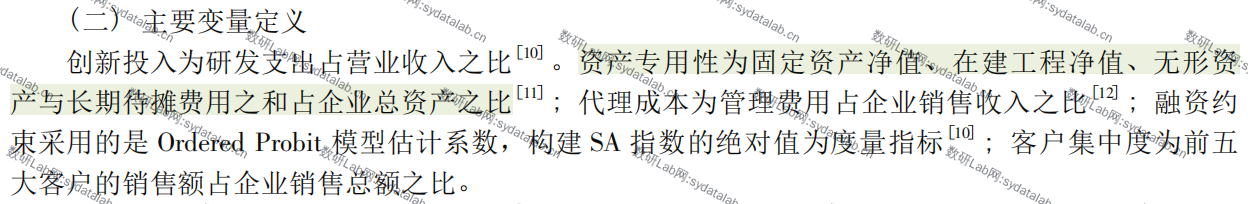
版本1:参考李翠芝(2019)文章,采用固定资产净值、在建工程净值、无形资产与长期待摊费用之和占企业总资产之比衡量企业资产专用性。
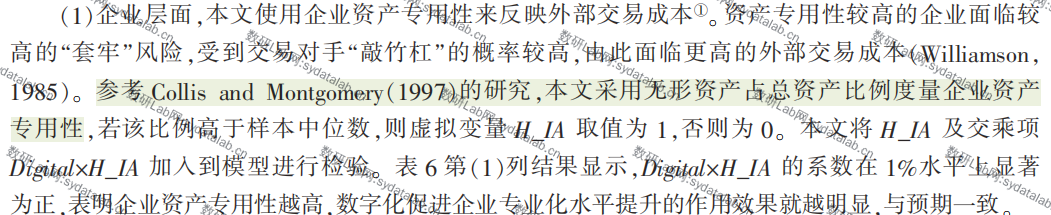
版本2:参考袁淳等(2021)文章,采用无形资产占总资产比例衡量企业资产专用性。
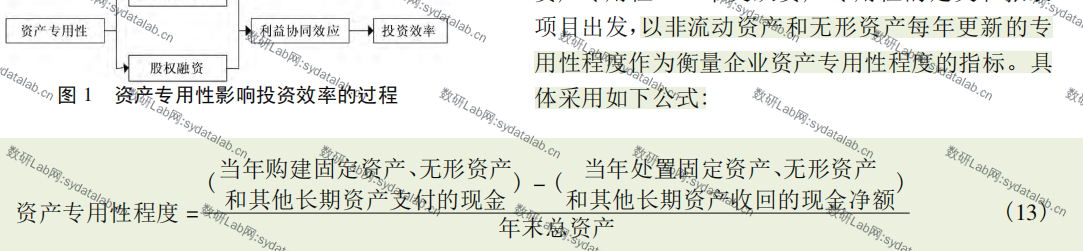
版本3:参考李粮(2018)文章,采用非流动资产和无形资产每年更新的专用性程度作为衡量企业资产专用性程度的指标。具体公式如下:
数据范围
A股上市公司、2000-2023
数据示例
参考文献
[1] 李翠芝.资产专用性抑制了企业创新投入吗?[J].财经问题研究,2019,(06):99-105.
[2] 袁淳,肖土盛,耿春晓,等.数字化转型与企业分工:专业化还是纵向一体化[J].中国工业经济,2021,(09):137-155.
[3] 李粮.资产专用性对企业非效率投资的作用机理——以 资方式为中介[J].经济问题,2018,(04):32-37+43.
数据来源:CSMAR(国泰安)