
上市公司-真实盈余管理程度(2002-2023)
数据简介
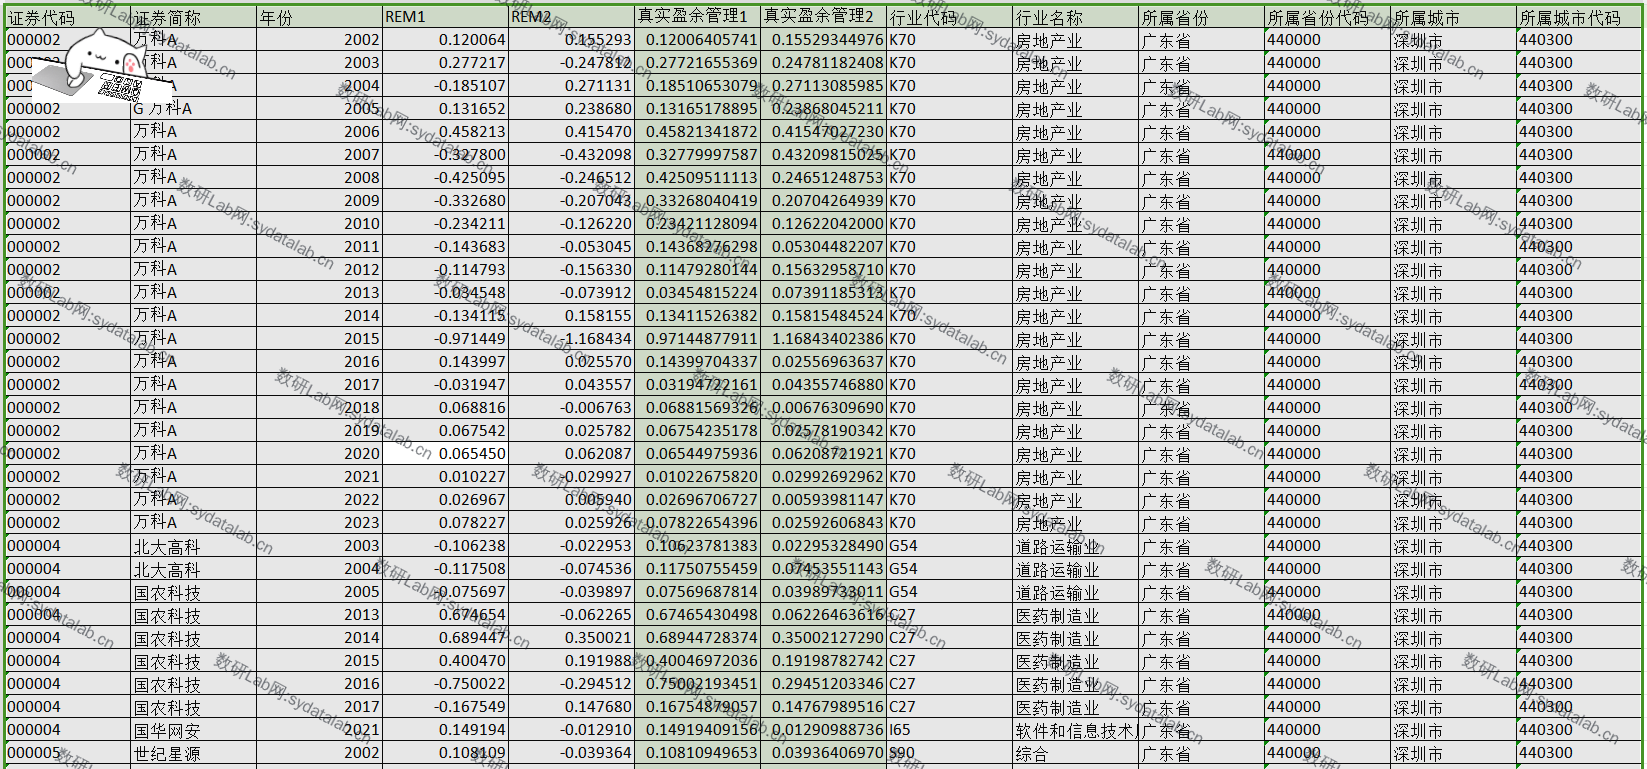
真实盈余管理是指企业管理层通过改变经营、投资和融资等交易的时间和方式,来影响财务报告中的盈余结果输出的一种行为。这种管理方式通常是为了实现短期盈利目标,而忽视长期盈利,甚至可能导致企业偏离正常的经营活动。参考侯晓红等(2015)、曹国华等(2014)文章,分别以两种方式测算企业真实盈余管理程度。
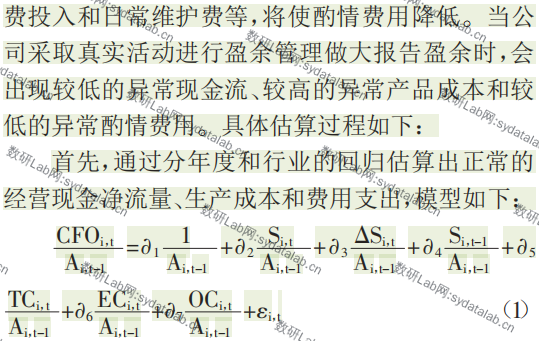
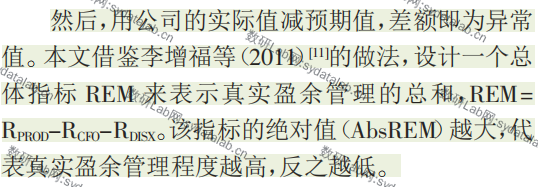
一、通过分年度和行业的回归估算出正常的经营现金净流量、生产成本和费用支出,然后,用公司的实际值减预期值,差额即为异常值,该值的绝对值越大,代表真实盈余管理程度越高,反之越低。
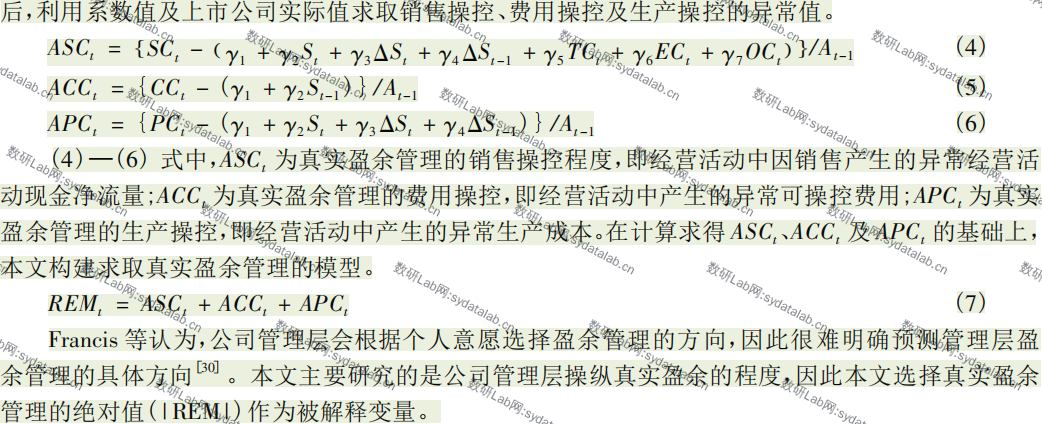
二、计算出真实盈余管理的销售操控程度、真实盈余管理的费用操控、真实盈余管理的生产操控的基础上,三者和的绝对值反映上市公司真实盈余管理程度
数据示例
上市公司层面、2002-2023
参考文献
[1] 侯晓红,姜蕴芝.不同公司治理强度下的股权激励与真实盈余管理--兼论市场化进程的保护作用[J].经济与管理, 2015, 29(1):8.DOI:10.3969/j.issn.1003-3890.2015.01.014.
[2] 曹国华,鲍学欣,王鹏.审计行为能够抑制真实盈余管理吗?[J].审计与经济研究, 2014, 29(001):30-38.DOI:10.3969/j.issn.1004-4833.2014.01.004.
数据来源:国泰安(CSMAR)等