上市公司劳动力“内卷式”竞争(2007-2025)
数据简介
本数据主要参考陈乐、祁怀锦(2026)《全国统一大市场建设能否抑制企业劳动力“内卷式”竞争?》的测度方法,基于效率工资理论构建2007-2025年中国A股上市公司劳动力“内卷式”竞争指标(Neijuan)。
劳动力“内卷式”竞争主要衡量企业员工实际薪酬相对于预期薪酬的不足程度。其基本思路是:在考虑企业规模、经营状况、员工结构等因素后,如果一家企业实际支付的员工薪酬低于模型预测的合理水平,则认为该企业存在一定程度的薪酬回报不足,并以这一差距衡量劳动力“内卷式”竞争程度。差距越大,说明员工获得的薪酬回报相对于企业特征所对应的预期水平越低,劳动力“内卷式”竞争程度越强。具体参考陈乐、祁怀锦(2026)的研究思路,采用两步法构建指标。
第一步,估计员工预期薪酬。 以企业员工总薪酬的自然对数为被解释变量,选取12项企业特征作为解释变量,建立薪酬回归模型,并控制年份固定效应以及行业×省份×年份固定效应。通过回归得到各企业年度的预测薪酬水平,再将实际薪酬与预测薪酬进行比较。回归模型共纳入企业特征变量包括企业规模、资本强度、固定资产投资、财务杠杆、现金流量、盈利能力、营业收入、股权集中度、董事会规模、产权性质、员工学历水平和员工技术水平,以综合考虑企业经营状况、治理结构及员工特征对薪酬水平的影响。为降低极端值对回归估计的影响,连续解释变量在符合回归条件的样本中按照全时期1%和99%分位进行缩尾处理。
第二步,根据薪酬回归残差计算劳动力“内卷式”竞争程度。 薪酬回归残差等于实际员工总薪酬的对数减去模型预测的员工总薪酬对数。若残差为负,说明实际薪酬低于预期薪酬,将负残差取绝对值作为劳动力“内卷式”竞争程度;若残差大于或等于0,说明实际薪酬不低于预期薪酬,指标统一赋值为0。
计算公式为:Neijuan=max(0,-薪酬回归残差)
Neijuan为非负指标,数值越大,表示实际薪酬相对于预期薪酬的不足程度越高,企业劳动力“内卷式”竞争程度越强。
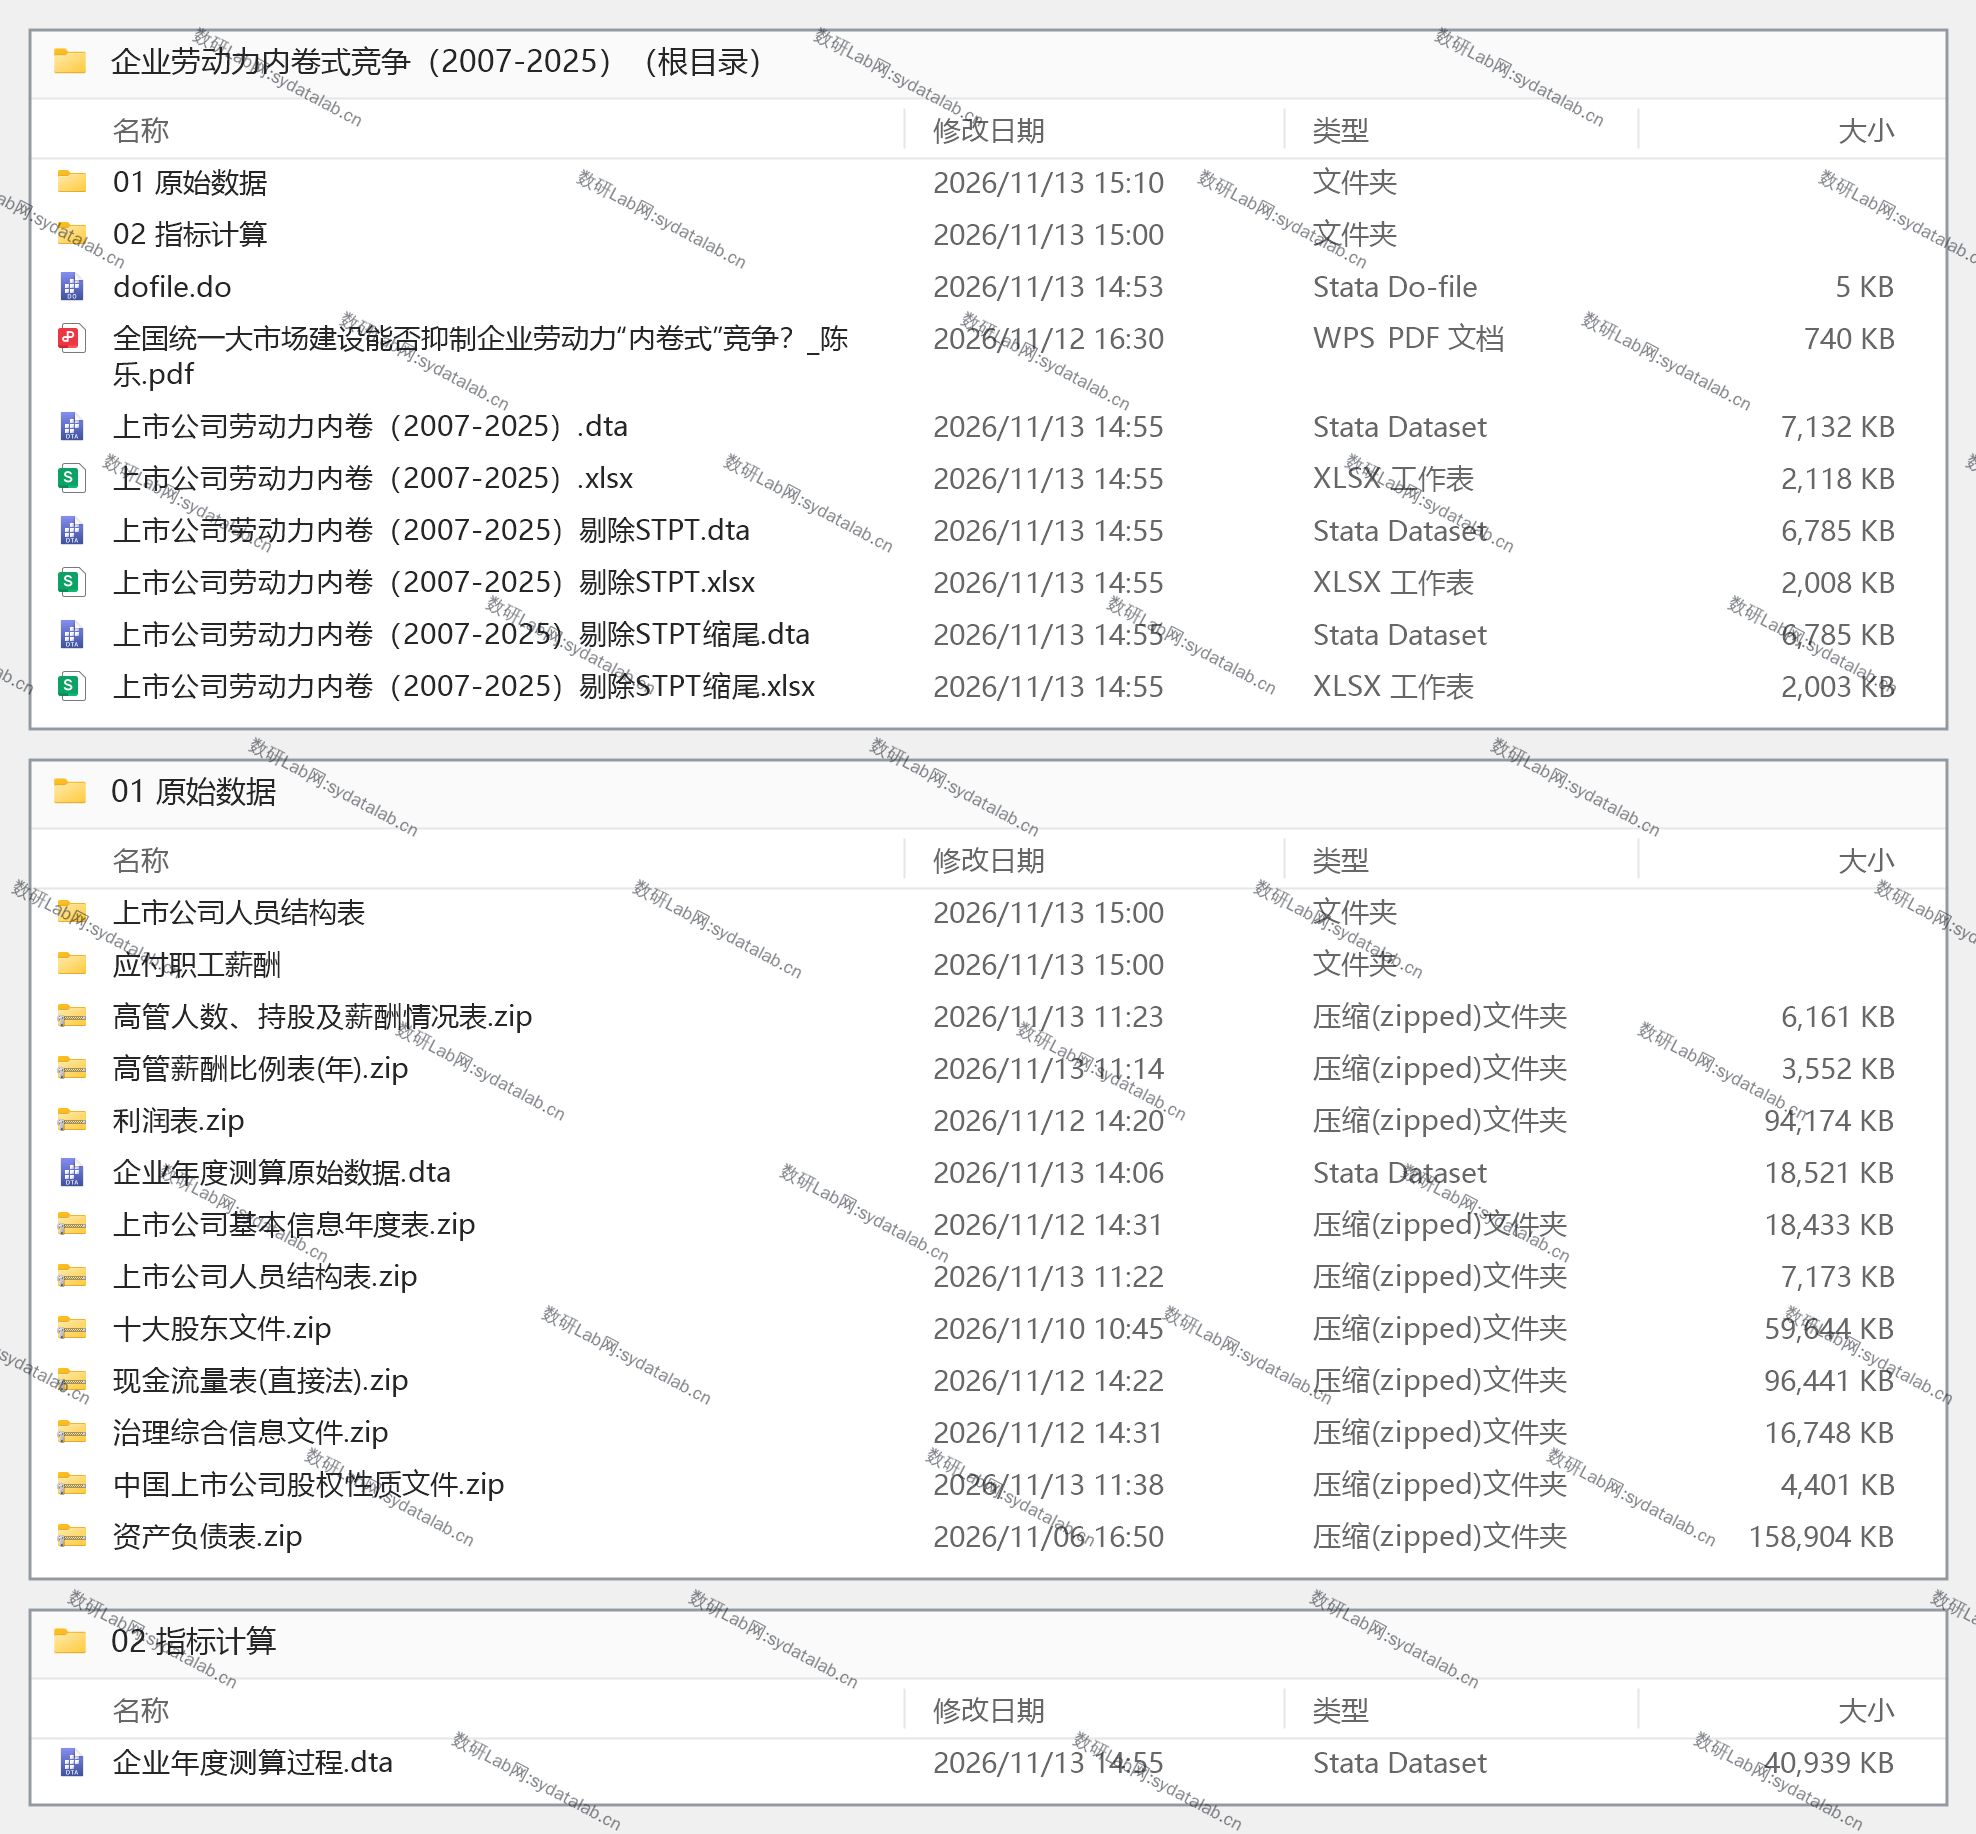
本数据提供全样本版、剔除金融及ST/PT版、剔除金融及ST/PT缩尾版三个版本。其中,全样本版覆盖5657家上市公司,共58378个公司-年度观测值;剔除金融及ST/PT版在此基础上剔除金融业及ST/PT企业,保留5613家上市公司、55537个公司—年度观测值。
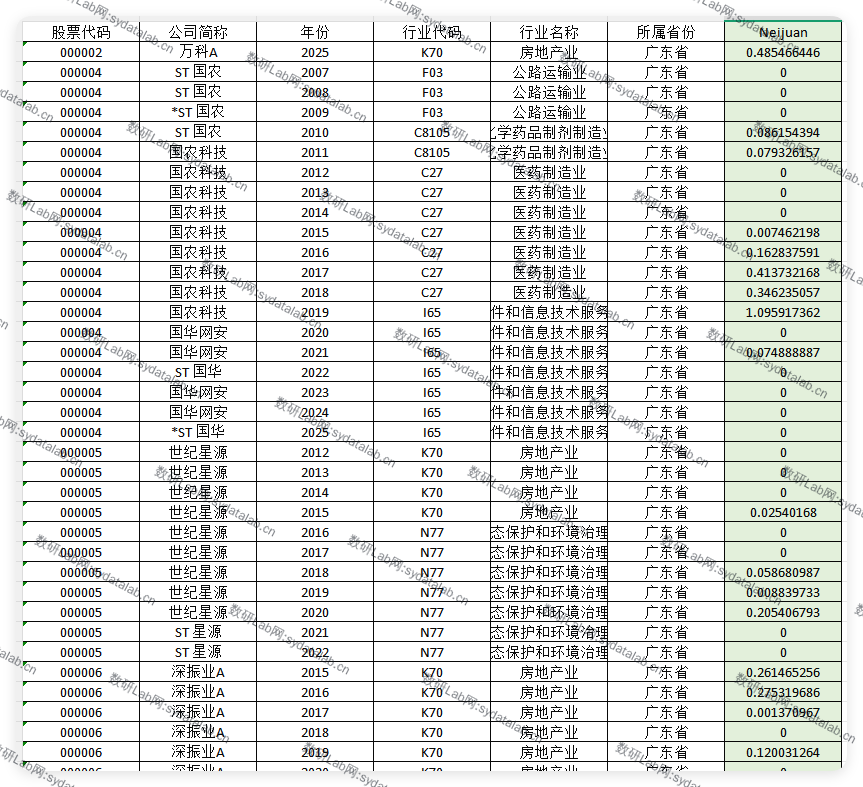
数据示例