
上市公司绿色信息披露质量评分数据2008-2023
数据简介
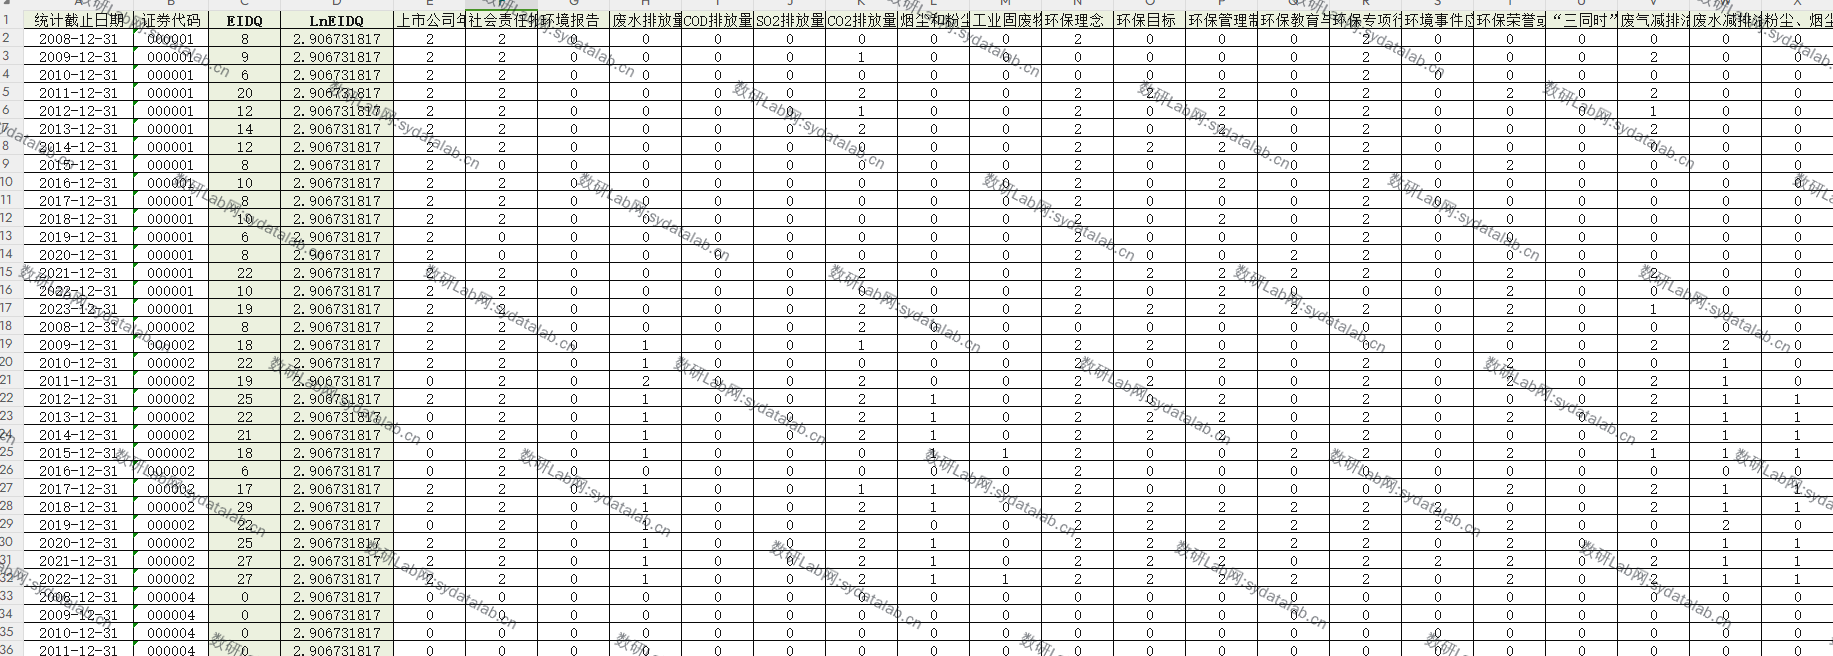
上市公司绿色信息披露质量评分数据提供了一个综合反映企业环境信息披露质量的指标,有助于评估企业环保责任履行情况,促进企业绿色发展。基础数据来源于上市公司年报/社会责任报告/环境报告以及证监会及统计局。
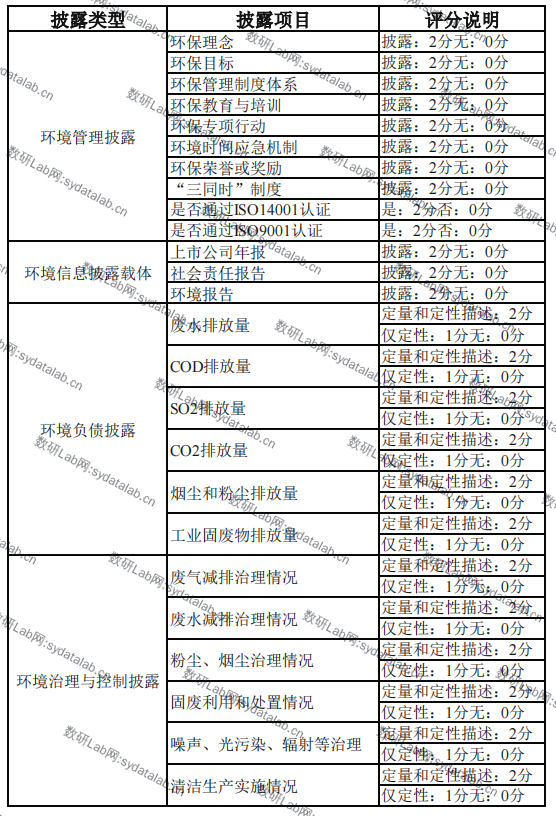
按照是否货币化分类企业对于环境信息的披露:对于货币化的信息,定量和定性结合披露的赋值为2,定性的指标赋值为1,没有披露的指标赋值为0;对于非货币化的信息,披露的指标赋值为2,没有披露的指标赋值为0。具体而言,环境负债披露、环境业绩与治理披露中的指标属于货币化的信息,环境管理披露、环境认证披露、环境信息披露载体中的指标属于非货币化的信息。两种信息共有五个方面、25个评分项目,对这些项目的评分进行加总后做对数处理得到LnEidg,这一指标综合反映了企业的环境信息披露质量。具体的环境信息披露情况评分项目如下表所示。
数据示例
参考文献
[1]王婉菁,朱红兵,张兵.资本市场开放与环境信息披露质量[J].管理科学,2021,34(06):29-42.
[2]阮睿,孙宇辰,唐悦,等.资本市场开放能否提高企业信息披露质量?——基于“沪港通”和年报文本挖掘的分析[J].金融研究,2021,(02):188-206.
[3]潘妙丽,刘源,陈峥嵘.环境信息披露质量及其经济后果研究——来自环境“污染门”及配对公司的实证证据[J].会计与经济研究,2012,26(03):19-27.