
企业生命周期数据(2000-2025)
数据简介
(一)现金流组合法
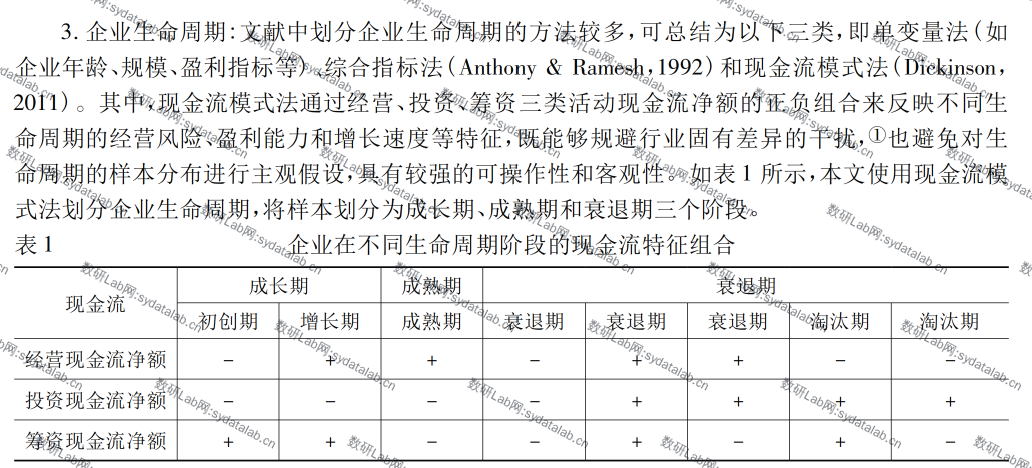
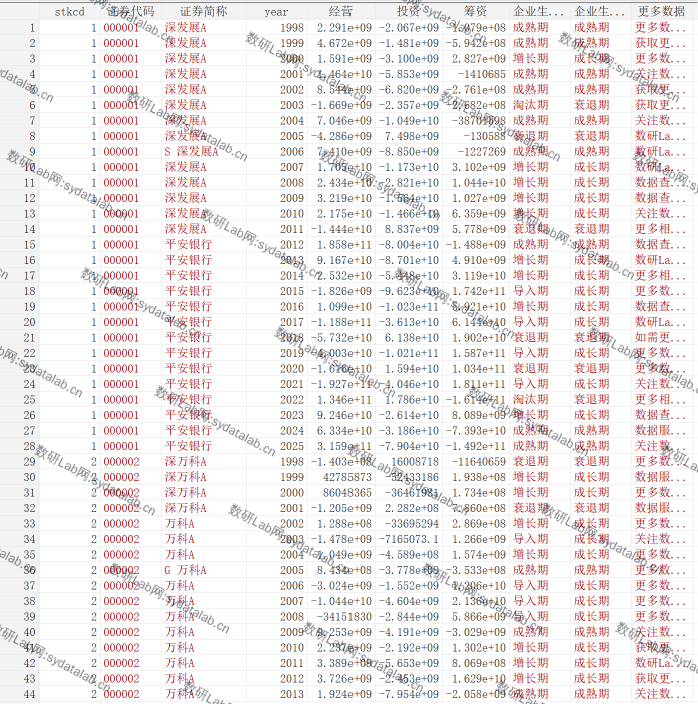
参考Dickinson(2011)在Advances in Accounting提出的现金流组合分类法,依据企业经营活动、投资活动与筹资活动现金流量净额的正负符号组合,将企业生命周期划分为导入期(-,-,+)、增长期(+,-,+)、成熟期(+,-,-)、淘汰期与衰退期五种类型。该方法在国内实证研究中应用广泛,如刘诗源等(2020)在《经济研究》中即采用此法划分生命周期阶段。结果文件提供两种口径:企业生命周期1为五阶段原始分类;企业生命周期2在此基础上将导入期与增长期合并为成长期、将淘汰期与衰退期合并为衰退期,得到成长期、成熟期、衰退期三阶段口径,便于与综合打分法交叉验证。剔除金融STPT口径71,755条观测,未剔除口径76,141条观测,覆盖1998—2025年。
(二)综合打分法
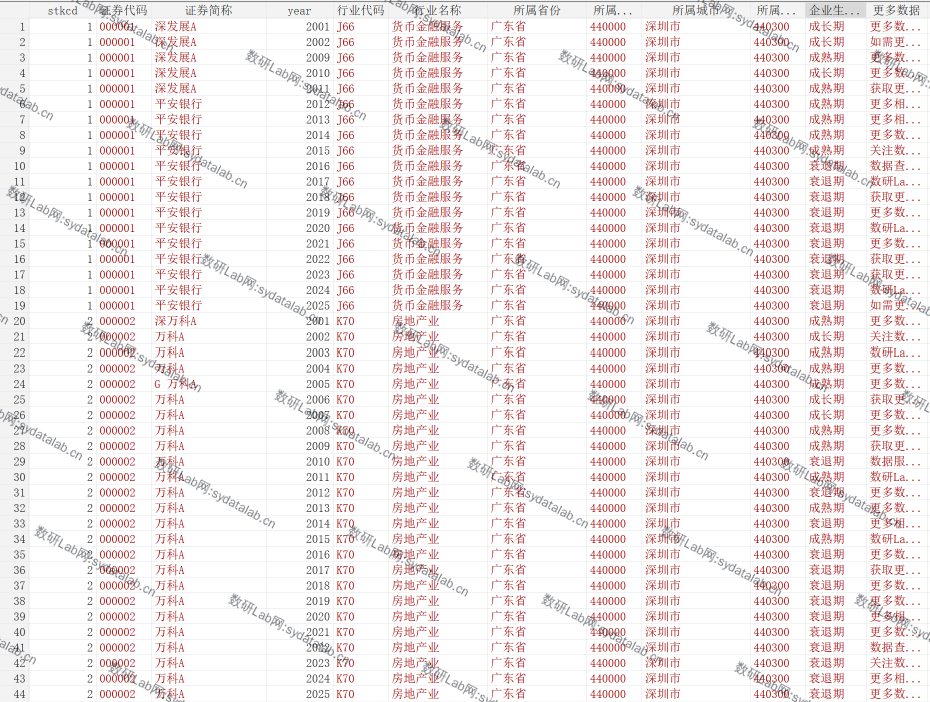
参考李云鹤等(2011)在《南开管理评论》提出的综合打分法,选取销售收入增长率、资本支出率、留存收益率与企业年龄四个维度指标,在每个行业内按三分位分别打分并加总为综合得分,再按得分高低将企业划分为成长期、成熟期与衰退期三类。其中销售收入增长率与资本支出率衡量企业成长动力,得分越高越处于成长阶段;留存收益率与企业年龄衡量企业成熟程度,得分越高越靠近衰退阶段。行业分类依据证监会2012年行业分类标准,制造业取二级代码,其余行业取一级代码。剔除金融STPT口径61,747条观测,未剔除口径66,630条观测。结果自2001年起,因销售收入增长率需要上年主营业务收入数据。
数据示例
企业生命周期-现金流法_未剔除金融STPT(1998-2025)
企业生命周期-综合打分法_未剔除金融STPT(2000-2025)
参考文献
[1] 李云鹤, 李湛, 唐松莲. 企业生命周期、公司治理与公司资本配置效率[J]. 南开管理评论, 2011, 14(3): 110-121.(综合打分法)
[2] Dickinson V. Cash flow patterns as a proxy for firm lifecycle stages[J]. Advances in Accounting, 2011, 27(1):99-110. (现金流组合法)
[3] 刘诗源, 林志帆, 冷志鹏. 税收激励提高企业创新水平了吗——基于企业生命周期理论的检验[J]. 经济研究, 2020,55(6): 105-121. (现金流组合法的国内应用)
[4] Anthony J H, Ramesh K. Association between accounting performance measures and stock prices[J]. Journal of Accounting and Economics, 1992, 15(1-3): 203-227.(生命周期多指标分类的思想来源)