
上市公司-股价信息含量PI(2000-2025)
数据简介
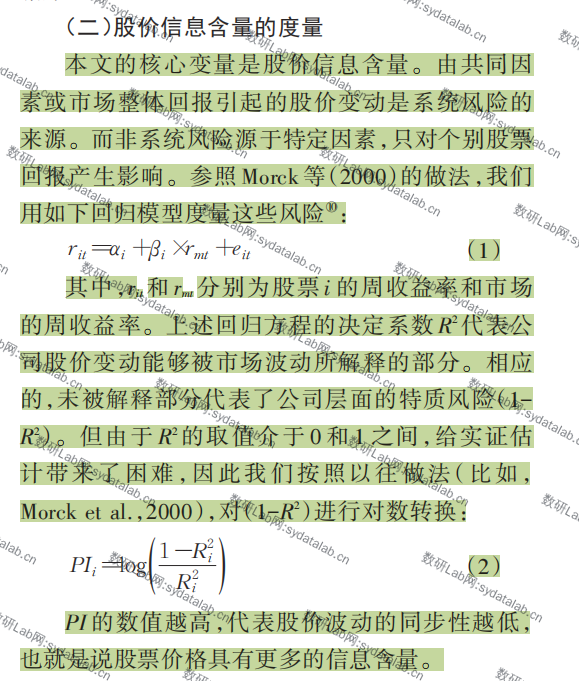
参考钟覃琳等(2018)文章,构造 Ri、Rm。其中,Ri 为 i 公司第 t 期的周收益率,Rm 为第t期的市场周收益率。并建立模型进行回归;模型因变量:Ri。模型自变量:Rm。回归估计出模型的拟合程度即为 R2。
PI:在回归估计出出模型的 R2 后,将 R2 进行对数转换得到 PI,计算公式为:PI=ln((1-R2)/R2)。PI 的数值越高,企业的股价信息含量越高。
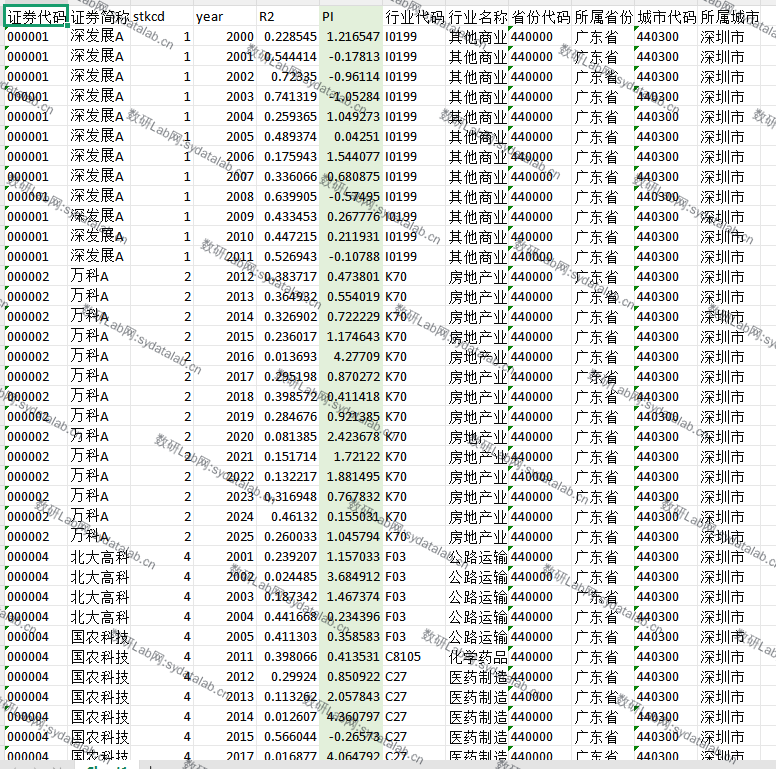
数据示例
5409上市企业、2000-2025、65444样本量
数据来源:CSMAR